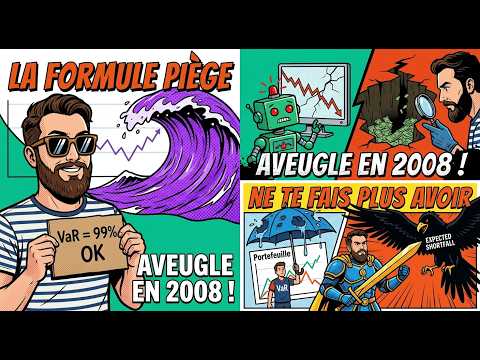
La Value at Risk (VaR) mesure la perte maximale théorique d’un portefeuille sur un horizon donné. Cet indicateur du risque bancaire masque les krachs extrêmes : l’Expected Shortfall (CVaR) corrige cette illusion.
Tu penses protéger ton portefeuille avec un simple stop-loss ou une VaR classique ? En 2008, les modèles quantitatifs des plus grandes banques ont sauté parce qu’ils utilisaient la mauvaise formule.
Dans cette vidéo, je te décortique la Value at Risk (VaR), son origine chez JP Morgan et la raison exacte pour laquelle elle t’aveugle pendant les pires paniques de marché. Tu vas découvrir comment la simulation de Monte Carlo et l’Expected Shortfall (CVaR) te permettent de mesurer la vraie profondeur du risque.
Et toi, tu calcules la perte maximale de ton portefeuille avant de prendre une position ou tu navigues à la vue ? Dis-le-moi en commentaire !
À propos de moi
Moi c’est Raphaxelo. Investisseur indépendant et passionné de finance quantitative, je décortique les modèles des légendes de la Bourse et l’analyse algorithmique. Pas de blabla corporate : juste des faits, des chiffres et du code pour prendre des décisions rationnelles sur les marchés.
Liens utiles
📰 La Newsletter (Le Labo de la Bourse) :https://raphaxelo.substack.com
🌐 L’article complet sur le Blog : https://raphaxelo.fr/value-at-risk-comprendre-le-risque-de-perte-maximal-dun-portefeuille/
🏠 Mon Blog :
BIENVENUE
📚 Formation “Dans la tête des légendes” (Buffett, Dalio, Simons) : https://raphaxelo.fr/dans-la-tete-des-legendes-buffett-dalio-simons/
⚡ Formation “Les Greeks : Le GPS du risque de marché” : https://raphaxelo.fr/les-greeks-le-gps-du-risque-de-marche/
🤖 Formation “De zéro à l’algo sur ProRealTime” : https://raphaxelo.fr/formation-maitrisez-lalgorithme-avec-prorealtime/
📲 Mes réseaux sociaux & contact : https://raphaxelo.fr/contact/
Chapitrage
00:00 – Pourquoi tes modèles de risque échouent en crise 01:15 – C’est quoi la Value at Risk (VaR) ? 03:40 – L’histoire secrète du rapport de 16h15 chez JP Morgan 06:10 – Méthode Paramétrique vs Simulation de Monte Carlo 09:25 – Le piège de 2008 : l’effet d’aveuglement des queues épaisses 12:50 – Expected Shortfall (CVaR) : la vraie mesure des risques extrêmes 15:30 – Comment intégrer le facteur temps dans tes arbitrages
Tags
Value at Risk VaR Expected Shortfall CVaR Gestion du risque finance Trading quantitatif Monte Carlo trading Finance de marché Raphaxelo
Aidez-moi à diffuser le message, partagez !