Les options et les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier.
72 % des comptes d'investisseurs particuliers perdent de l'argent lorsqu'ils investissent sur les CFD avec IG.
Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre le risque élevé de perdre votre argent.
TL;DR : ce qu’il faut retenir sur la Value at Risk
La Value at Risk, ou VaR, mesure la perte maximale probable d’un portefeuille sur un horizon temporel donné, à un niveau de confiance donné, généralement 95 % ou 99 %. Trois méthodes permettent de la calculer : la méthode paramétrique, la méthode historique, et la simulation de Monte Carlo. Popularisée par la banque JP Morgan en octobre 1994 via son service RiskMetrics, la VaR est devenue depuis un standard réglementaire imposé par le Comité de Bâle aux banques du monde entier. Une VaR de 5 % à 95 % de confiance sur un portefeuille de 100 000 € signifie qu’il y a 5 % de chances de perdre plus que ce montant sur la période considérée. La crise financière de 2008 a révélé une faiblesse majeure de cet indicateur : il sous-estime systématiquement les pertes extrêmes, ce qui a conduit à l’adoption croissante de l’Expected Shortfall comme mesure complémentaire.
📩
La Newsletter Raphaxelo
Stratégies quantitatives, backtests et algo trading — directement dans ta boîte mail.
Chargement des dernières newsletters…
☕
Soutenir le Labo
Ce contenu est gratuit et indépendant. Un café pour garder la machine en marche ?
Un micro résumé pour analysé sous un angle différent
Value at Risk : Qu’est-ce que la VaR ?
La Value at Risk, ou VaR, est une mesure statistique qui quantifie la perte maximale qu’un portefeuille d’instruments financiers risque de subir sur une période donnée, avec un niveau de probabilité fixé à l’avance. C’est un bloc définition à retenir : la VaR répond à une question précise, “combien mon portefeuille peut-il perdre au maximum, dans 95 % ou 99 % des cas, sur les prochains jours ou les prochains mois ?” Elle ne prédit pas l’avenir. Elle borne statistiquement un scénario défavorable, à partir des données de volatilité et de corrélation historiques des actifs détenus.
L’origine de la VaR remonte à une question posée par Dennis Weatherstone, alors président de JP Morgan à la fin des années 1980 : combien la banque pouvait-elle perdre sur son portefeuille de trading d’ici la clôture du lendemain ? Cette interrogation a donné naissance au service RiskMetrics, lancé publiquement et gratuitement par JP Morgan en octobre 1994. Le succès de l’outil a été renforcé par le Comité de Bâle, qui a recommandé dès 1996 son usage pour déterminer le capital réglementaire minimum que les banques doivent détenir face à leur risque de marché. Aujourd’hui, la VaR reste l’un des indicateurs de gestion des risques financiers les plus utilisés par les institutions financières, des banques d’investissement aux fonds de gestion d’actifs.
Introduction à la VaR et son Rôle en Finance
La VaR occupe une place centrale dans la gestion du risque d’un portefeuille, aux côtés d’autres outils comme le ratio de Sharpe, le drawdown maximum ou les grecques en options. Son rôle principal consiste à quantifier le risque d’un portefeuille en un chiffre unique, exprimé en devise ou en pourcentage, facilement communicable à une direction, un régulateur ou un client. Cette simplicité apparente explique pourquoi la VaR s’est imposée aussi rapidement dans les institutions financières, malgré les limites méthodologiques que nous détaillerons plus loin.
Les gérants de portefeuille l’utilisent pour dimensionner leurs positions, fixer des limites de risque internes et comparer différentes stratégies d’investissement sur une base commune. Un trader particulier peut aussi s’en servir, à échelle réduite, pour estimer combien son portefeuille d’actions ou de cryptomonnaies peut perdre lors d’une semaine de forte volatilité. Notre article sur les Grecs comme outils de gestion des risques complète cette approche pour les portefeuilles contenant des options, où la VaR seule ne suffit pas à capturer toutes les sources de risque.
Partenaires recommandés
🦉
Hiboo Expert
L’outil d’analyse fondamentale incontournable pour évaluer la santé financière d’une action.
⚠️ Avertissement sur les risques :
Les options et les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l’effet de levier.
72 % des comptes d’investisseurs particuliers perdent de l’argent lorsqu’ils investissent sur les CFD avec IG.
Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre le risque élevé de perdre votre argent.
Certains liens présents sur cette page sont des liens d’affiliation et peuvent donner lieu à une rémunération, sans coût supplémentaire pour vous.
Les Méthodes de Calcul de la VaR
Trois grandes familles de méthodes permettent de calculer la VaR d’un portefeuille : la méthode paramétrique, la méthode historique, et la simulation de Monte Carlo. Chacune repose sur des hypothèses différentes, et chacune produit des résultats différents pour un même portefeuille, ce qui explique pourquoi deux banques peuvent afficher des VaR distinctes sur des positions comparables. Le choix de la méthode dépend de la complexité du portefeuille, du temps de calcul disponible et de la précision recherchée.
La VaR Méthode Paramétrique
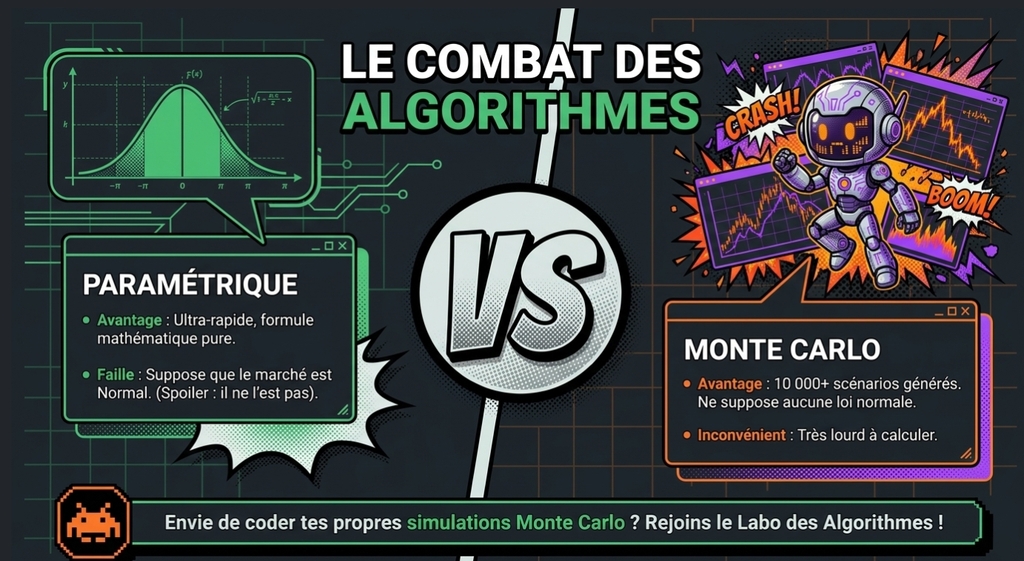
La méthode paramétrique, aussi appelée méthode variance-covariance, part du principe que les rendements des actifs suivent une loi normale. Elle calcule la VaR à partir de la volatilité de chaque actif et de la matrice de variance-covariance qui décrit comment les actifs du portefeuille évoluent les uns par rapport aux autres. Cette approche présente l’avantage d’être rapide à calculer, même sur de grands portefeuilles, car elle repose sur une formule mathématique directe plutôt que sur des simulations répétées.
Sa principale faiblesse tient justement à cette hypothèse de normalité. Dans la réalité, la distribution des rendements des marchés financiers présente des queues plus épaisses que la loi normale : les mouvements extrêmes surviennent plus souvent que ce que prévoit la théorie. La méthode paramétrique sous-estime donc mécaniquement le risque lors des épisodes de forte volatilité ou de krach, un défaut qui deviendra central dans les critiques adressées à la VaR après 2008. Notre guide sur la corrélation des actifs selon Ray Dalio explique pourquoi cette matrice de corrélation, au cœur du calcul paramétrique, peut elle-même se dérégler brutalement en période de crise.
Méthode des Simulations de Monte Carlo pour la VaR
La méthode de Monte Carlo aborde le problème différemment. Plutôt que de supposer une distribution théorique, elle génère des milliers, voire des millions de scénarios de marché aléatoires, en s’appuyant sur les propriétés statistiques historiques des actifs, puis observe la distribution des résultats obtenus. Chaque scénario simule un possible chemin de prix pour les actifs du portefeuille, ce qui permet de capturer des comportements de marché non linéaires, difficiles à modéliser avec une formule fermée.
Cette méthode gagne en précision ce qu’elle perd en simplicité : elle demande une puissance de calcul nettement supérieure à la méthode paramétrique, en particulier sur des portefeuilles contenant des produits dérivés ou des options. Les résultats obtenus varient légèrement d’une exécution à l’autre selon le nombre de simulations lancées, ce qui impose de multiplier les scénarios pour obtenir une estimation stable de la VaR. Notre article sur le trading quantitatif et Monte Carlo détaille comment ces simulations s’appliquent concrètement à la prévision des marchés, au-delà du seul calcul de la VaR.
La VaR Monte-Carlo Est-Elle Précise ?
La VaR calculée par Monte Carlo est généralement considérée comme la plus précise des trois méthodes, notamment parce qu’elle ne repose pas sur l’hypothèse restrictive de normalité des rendements. Elle peut intégrer des distributions de probabilité personnalisées, des scénarios de corrélation variable entre les actifs composant le portefeuille, et même des chocs de volatilité du marché extrêmes rarement observés dans l’historique récent.
Cette précision a un coût : la complexité de mise en œuvre et le temps de calcul explosent avec la taille du portefeuille et le nombre d’actifs. Une banque calculant la VaR de milliers de positions en temps réel doit arbitrer entre la précision de Monte Carlo et la rapidité d’exécution qu’exige une salle de marché. C’est pour cette raison que beaucoup d’institutions combinent les méthodes : Monte Carlo pour les portefeuilles complexes ou les produits dérivés, méthode paramétrique pour un calcul quotidien rapide sur les positions les plus simples. Notre analyse sur pourquoi les traders pros simulent plutôt qu’ils ne devinent illustre concrètement l’intérêt de cette approche par scénarios dans une stratégie de trading réelle.
Paramètres Clés de la VaR : Intervalle de Confiance et Horizon Temporel
Deux paramètres déterminent entièrement le résultat d’un calcul de VaR, quelle que soit la méthode choisie : l’intervalle de confiance et l’horizon temporel. Modifier l’un ou l’autre change radicalement le chiffre obtenu, ce qui explique pourquoi il est essentiel de toujours préciser ces deux paramètres lorsqu’on communique une VaR, plutôt que de citer un montant isolé.
L’Intervalle de Confiance dans le Calcul de la VaR
L’intervalle de confiance exprime le degré de certitude statistique attaché à l’estimation. Un intervalle de confiance de 95 % signifie que, sur 100 journées de trading, la perte réelle ne devrait dépasser la VaR calculée que dans 5 cas en moyenne. Cela ne veut pas dire que la perte est impossible au-delà de ce seuil, cela signifie simplement qu’elle reste statistiquement rare selon les données utilisées pour le calcul.
Le choix entre un niveau de confiance de 95 % ou 99 % dépend de l’usage recherché. Les régulateurs bancaires, dans le cadre des accords de Bâle, exigent généralement un niveau de confiance de 99 %, plus conservateur, pour le calcul du capital réglementaire. Un gérant de portefeuille pour compte propre peut se contenter d’un niveau de confiance de 95 % dans son reporting interne quotidien, plus réactif aux variations de marché mais aussi plus permissif sur les scénarios extrêmes.
L’Horizon Temporel de la VaR
L’horizon temporel définit la période sur laquelle la perte potentielle est estimée : un jour, une semaine, un mois. Plus l’horizon s’allonge, plus la VaR augmente, car le nombre de scénarios défavorables possibles croît avec le temps. Une VaR mensuelle est donc toujours supérieure, en valeur absolue, à une VaR quotidienne calculée sur le même portefeuille, dans un rapport approximativement proportionnel à la racine carrée du temps selon la formule standard de mise à l’échelle utilisée en finance.
Le choix de l’horizon dépend directement de la liquidité des actifs détenus et du profil de l’investisseur. Une banque de trading haute fréquence surveille sa VaR sur un horizon d’une journée, car ses positions se dénouent en quelques heures. Un fonds de pension, qui détient des actifs sur une période donnée bien plus longue, préférera une VaR calculée sur un mois ou un trimestre, plus représentative de son horizon d’investissement réel. Notre guide pour comprendre la volatilité et surfer sur les secousses du marché permet d’approfondir ce lien entre horizon temporel et amplitude des mouvements de prix.
VaR et Niveaux de Confiance : Comparer les Résultats
Comparer une VaR calculée à 95 % et une VaR calculée à 99 % sur le même portefeuille montre systématiquement un écart significatif, la seconde étant toujours supérieure à la première. Cet écart s’explique par la forme de la distribution de probabilité utilisée : plus on s’éloigne dans la queue de distribution, vers les événements rares, plus les pertes potentielles associées augmentent rapidement, surtout lorsque la distribution réelle s’écarte de la loi normale théorique.
Cette sensibilité aux niveaux de confiance est une source fréquente de confusion pour les investisseurs particuliers. Deux fonds peuvent afficher une VaR à 95 % très proche, tout en présentant un profil de risque radicalement différent à 99 %, si l’un est davantage exposé à des actifs à queue de distribution épaisse comme les cryptomonnaies ou les small caps. Comparer des VaR calculées à des niveaux de confiance différents, sans les ramener sur une base commune, conduit souvent à des conclusions erronées sur le risque réel d’un portefeuille.
Comment Interpréter la VaR ? Est-elle Fiable ?
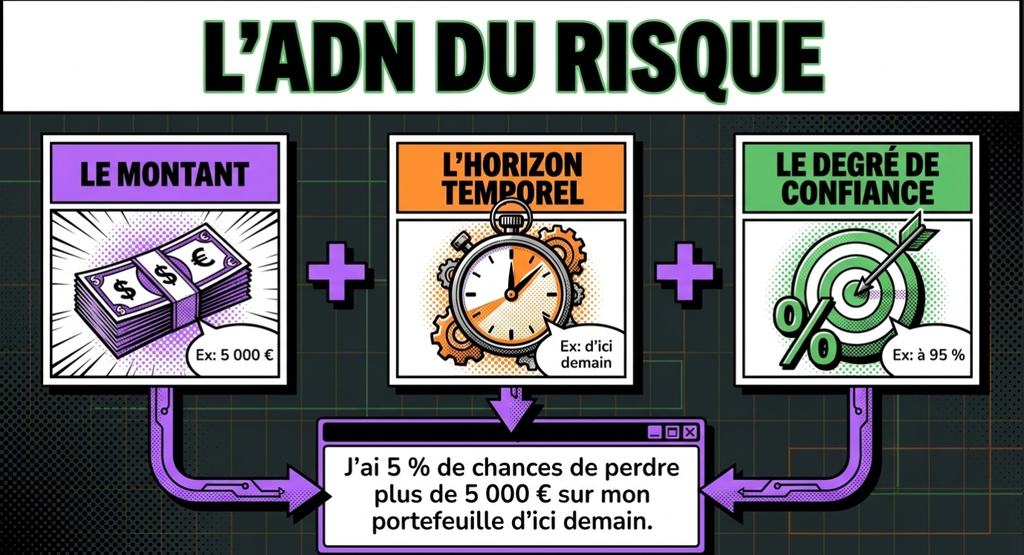
Interpréter correctement une VaR exige de garder à l’esprit ses trois composantes : le montant, le niveau de confiance, et l’horizon temporel. Une VaR de 5 % à un jour, avec un niveau de confiance de 95 %, sur un portefeuille de 100 000 euros signifie concrètement que le portefeuille a 95 % de chances de ne pas perdre plus de 5 000 euros le lendemain. Dans les 5 % de cas restants, la perte peut dépasser ce montant, parfois largement, sans que la VaR elle-même ne donne d’indication sur l’ampleur possible de ce dépassement.
C’est précisément cette limite qui pose question sur la fiabilité de l’indicateur. La VaR répond à “quelle est la perte maximale probable dans la plupart des scénarios”, mais reste silencieuse sur “que se passe-t-il dans les scénarios extrêmes que j’ai exclus”. Un gérant qui communique uniquement sa VaR sans évoquer ce qui se trouve au-delà donne une image tronquée du risque réel de perte de son portefeuille. C’est cette ambiguïté qui a nourri, après la crise de 2008, l’émergence de mesures complémentaires comme l’Expected Shortfall, présentée plus loin dans ce guide.
Utilisation de la VaR pour Estimer les Risques Futurs
L’utilisation de la VaR dans la pratique dépasse le simple reporting réglementaire. Les gérants de portefeuille s’en servent pour ajuster leurs stratégies d’investissement en amont, en simulant l’impact de nouvelles positions sur le risque de perte global avant même de les ouvrir. Un trader peut ainsi tester plusieurs scénarios de composition de portefeuille et retenir celui qui offre le meilleur couple rendement-risque, mesuré via la VaR marginale de chaque actif ajouté.
Cette approche prévisionnelle trouve aussi son utilité dans le dimensionnement des couvertures. Si la VaR d’un portefeuille dépasse un seuil interne fixé par la politique de risque de l’institution, le gérant peut décider de réduire certaines expositions, d’ajouter des positions de couverture, ou de diversifier davantage vers des actifs moins corrélés. Notre analyse des risques financiers en trading et du rôle du stop-loss montre comment cette logique de limitation du risque se décline aussi à l’échelle d’une position individuelle, en complément de la VaR calculée au niveau du portefeuille entier.
📩
La Newsletter Raphaxelo
Stratégies quantitatives, backtests et algo trading — directement dans ta boîte mail.
Chargement des dernières newsletters…
☕
Soutenir le Labo
Ce contenu est gratuit et indépendant. Un café pour garder la machine en marche ?
La VaR fonctionne comme un instrument de pilotage global plutôt que comme un simple indicateur de reporting passif. Elle permet de fixer des limites de risque par desk de trading, par classe d’actifs ou par stratégie, et de vérifier en continu que ces limites ne sont pas dépassées. Cette dimension opérationnelle explique pourquoi la VaR reste omniprésente dans les salles de marché, malgré ses limites théoriques bien documentées depuis 2008.
Elle sert également d’instrument de comparaison entre gérants ou entre fonds, à condition d’harmoniser la méthode, l’horizon et le niveau de confiance utilisés. Un investisseur qui compare deux fonds affichant chacun leur VaR doit vérifier que ces trois paramètres sont identiques avant de tirer une conclusion, faute de quoi la comparaison perd tout son sens. Notre guide sur la diversification boursière pour protéger son capital complète cette lecture en montrant comment réduire la VaR d’un portefeuille passe d’abord par une meilleure répartition entre classes d’actifs peu corrélées.
VaR : Définir un Profil de Risque de Portefeuille
Au-delà du pilotage quotidien, la VaR aide à définir un profil de risque cohérent pour un portefeuille, en amont même de sa construction. Un investisseur prudent peut se fixer une limite de VaR mensuelle représentant 5 % de son capital, tandis qu’un profil plus agressif tolérera une VaR allant jusqu’à 15 % ou 20 % sur le même horizon. Cette limite devient ensuite une contrainte structurante dans le choix des actifs, du niveau de levier et du degré de diversification retenu.
Définir ce profil de risque via la VaR présente l’avantage de rester cohérent dans le temps, contrairement à une approche purement intuitive du risque qui varie selon l’humeur du marché ou l’actualité récente. Un gérant qui suit sa VaR mensuellement dispose d’un signal objectif pour savoir s’il doit ajuster son exposition, indépendamment de ses convictions personnelles sur la direction future des marchés.
Exemple de Calcul de VaR sur un Portefeuille
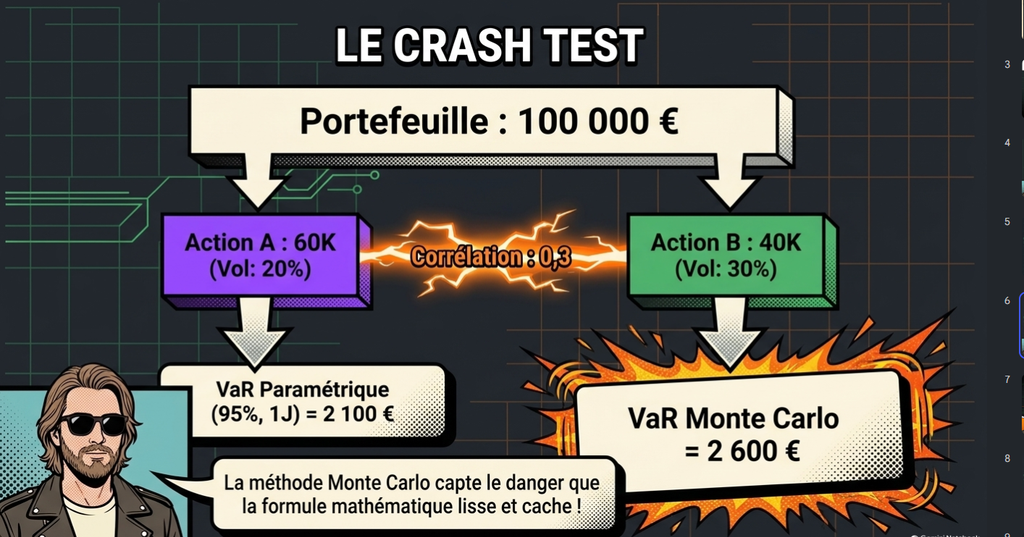
Prenons un exemple concret pour illustrer le calcul. Un portefeuille de 100 000 € est composé de deux actifs : une action A pour 60 000 € avec une volatilité annuelle de 20 %, et une action B pour 40 000 € avec une volatilité annuelle de 30 %. Ces deux actifs présentent une corrélation de 0,3, ce qui signifie qu’ils évoluent partiellement dans la même direction, sans être parfaitement liés.
Avec la méthode paramétrique, la volatilité du portefeuille se calcule en combinant les volatilités individuelles pondérées par leur poids respectif et leur corrélation. Le résultat obtenu, converti sur un horizon d’un jour et à un niveau de confiance de 95 %, donne une VaR journalière proche de 2 100 €. Concrètement, ce portefeuille de 100 000 € a 95 % de chances de ne pas perdre plus de 2 100 € sur la journée suivante, selon les hypothèses de volatilité et de corrélation retenues pour le calcul.
Si l’on recalcule cette même VaR avec la méthode de Monte Carlo, en générant 10 000 scénarios de marché à partir des distributions historiques réelles des deux actions plutôt que d’une loi normale théorique, le résultat obtenu tend à être légèrement supérieur, souvent entre 2 300 € et 2 600 € selon les données utilisées. Cet écart illustre concrètement pourquoi la méthode paramétrique sous-estime en général le risque par rapport à des méthodes qui ne supposent pas une distribution normale des rendements. Pour aller plus loin sur la lecture des indicateurs de risque, notre article sur les indicateurs clés Sharpe, Drawdown et Win-Loss Ratio permet de replacer la VaR dans une palette d’outils de mesure de la performance ajustée au risque.
Synthèse Critique : Conclusion sur les Limites de la VaR
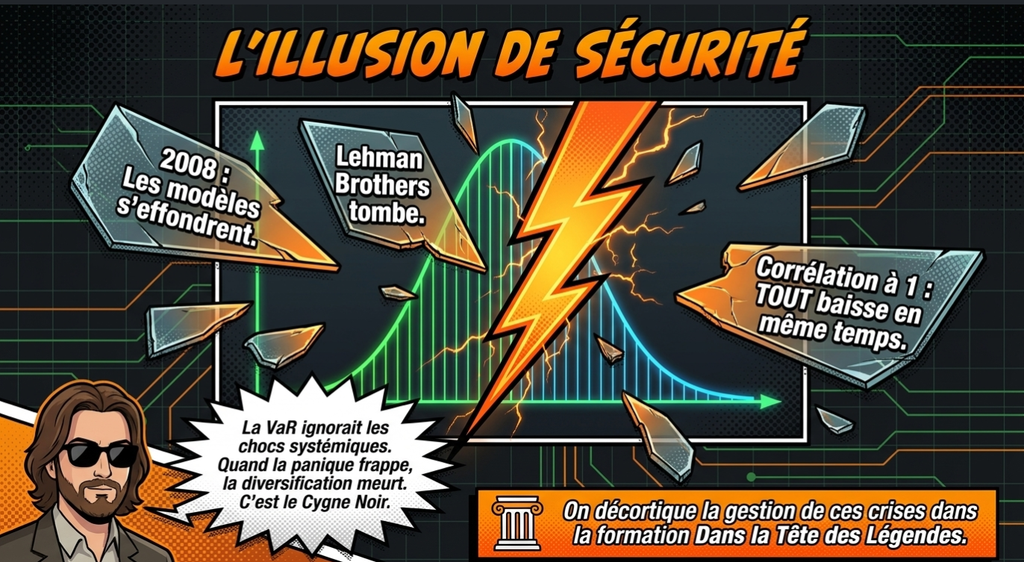
La VaR n’est pas un outil parfait, et la crise financière de 2008 en a fourni la démonstration la plus brutale. Avant la crise, la plupart des grandes institutions financières affichaient des VaR rassurantes, suggérant une probabilité quasi nulle de pertes extrêmes sur leurs portefeuilles. Ces modèles se sont effondrés dès l’automne 2008 : la VaR mesurait correctement le risque individuel de chaque établissement pris isolément, mais ignorait les liens de corrélation qui unissaient l’ensemble du système financier. Lorsque Lehman Brothers a vacillé, ces corrélations invisibles ont propagé le choc à une vitesse que les modèles de VaR classiques n’avaient jamais anticipée.
Cette crise a mis en lumière trois limites structurelles de la VaR. D’abord, l’hypothèse de normalité des rendements, centrale dans la méthode paramétrique, ne tient pas lors des épisodes de panique, où les mouvements de marché suivent des distributions à queue beaucoup plus épaisse que prévu. Ensuite, la VaR ne dit rien de l’ampleur des pertes au-delà du seuil de confiance retenu : elle borne un scénario défavorable courant, mais reste aveugle face aux scénarios extrêmes qui, statistiquement rares, produisent l’essentiel des dégâts lors d’une crise systémique. Enfin, la VaR calculée sur des données historiques récentes sous-estime mécaniquement le risque après une longue période de calme, précisément le moment où les marchés sont les plus vulnérables à un retournement brutal.
Expected Shortfall : une Alternative à la VaR
Face à ces limites, l’Expected Shortfall, aussi appelé VaR conditionnelle ou CVaR, s’est imposé comme une mesure complémentaire de plus en plus utilisée par les régulateurs depuis la crise de 2008. Contrairement à la VaR, qui se contente d’indiquer un seuil de perte, l’Expected Shortfall calcule la perte moyenne attendue dans les scénarios les plus défavorables, au-delà de ce seuil. Il répond directement à la question que la VaR laisse sans réponse : si les choses tournent mal au point de dépasser la VaR, quelle est l’ampleur moyenne des pertes maximales dans ce cas précis ?
Le Comité de Bâle a d’ailleurs recommandé, dans le cadre des réformes réglementaires post-crise, de privilégier l’Expected Shortfall à un niveau de confiance de 97,5 % plutôt que la VaR à 99 % pour le calcul du capital réglementaire des banques sur leurs activités de marché. Cette bascule progressive illustre la reconnaissance officielle des limites de la VaR seule, sans pour autant l’abandonner complètement : les deux mesures continuent d’être utilisées en parallèle dans la plupart des institutions financières.
Distribution des Pertes et des Profits : au-delà de la VaR
Comprendre la distribution complète des pertes et des profits d’un portefeuille, plutôt qu’un unique seuil de confiance, reste la meilleure protection contre les angles morts de la VaR. Un investisseur averti ne se contente pas de connaître sa VaR à 95 %, il examine aussi la forme de la queue de distribution de ses rendements passés, pour évaluer si son portefeuille est exposé à des pertes extrêmes rares mais potentiellement dévastatrices.
Cette lecture plus complète du risque rejoint la logique du drawdown maximum, qui mesure la plus forte baisse historiquement observée sur un portefeuille, indépendamment de tout modèle statistique théorique. Notre guide sur le drawdown maximum et comment le calculer offre un complément concret à la VaR, en s’appuyant sur des données réellement observées plutôt que sur des scénarios simulés.
FAQ : Vos Questions sur la Value at Risk
La VaR est-elle utilisable par un investisseur particulier ? Oui, à condition d’accepter une version simplifiée du calcul. Un investisseur particulier peut estimer la VaR de son portefeuille à partir de la volatilité historique de ses positions, disponible sur la plupart des plateformes de trading, sans avoir besoin des outils de simulation Monte Carlo réservés aux institutions.
Pourquoi deux calculs de VaR donnent-ils des résultats différents sur le même portefeuille ? Parce que la méthode, l’horizon temporel et le niveau de confiance influencent tous directement le résultat. Une VaR paramétrique et une VaR Monte Carlo calculées sur les mêmes positions, au même horizon et au même niveau de confiance, produisent presque toujours des chiffres légèrement différents, la seconde étant généralement plus élevée.
Faut-il remplacer la VaR par l’Expected Shortfall ? Pas nécessairement les remplacer, mais les combiner. La VaR reste utile pour un suivi quotidien simple et rapide, tandis que l’Expected Shortfall apporte une vision plus complète des scénarios extrêmes. Les régulateurs bancaires eux-mêmes utilisent aujourd’hui les deux mesures en parallèle plutôt que l’une au détriment de l’autre.
Sources et Vérification
Les données historiques citées dans ce guide s’appuient sur les publications de RiskMetrics, le service lancé par JP Morgan en 1994, ainsi que sur les recommandations successives du Comité de Bâle concernant le capital réglementaire des banques. Pour approfondir la mesure du risque de marché au-delà de la VaR, notre article sur le Beta en trading et la maîtrise de la volatilité complète cette analyse avec un indicateur complémentaire, centré sur la sensibilité d’un actif aux mouvements du marché plutôt que sur sa perte potentielle maximale.
La VaR ne protège pas un portefeuille contre le risque. Elle le rend simplement visible, mesurable, et discutable, ce qui reste la première étape avant toute décision de gestion sérieuse.
Aidez-moi à diffuser le message, partagez !
À propos de l'auteur
⚡
Raphaxelo
Je code des algorithmes, je backteste des stratégies et je partage ce que la data révèle vraiment sur les marchés. Zéro promesse de richesse — que de la méthode, du code et des chiffres vérifiables.