Découvre comment le biais de survie fausse tes backtests et apprends 5 corrections concrètes.
Clique pour voir les chapitres détaillés et accéder aux sources et code Python.
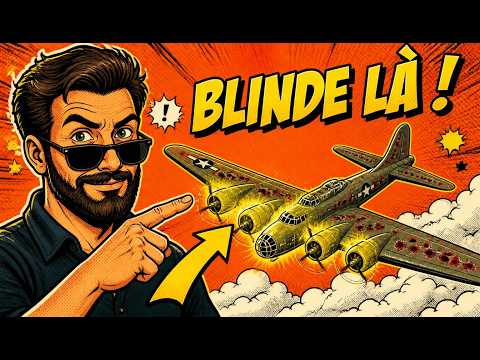
Ton backtest bat le marché ? Regarde d’abord qui manque dans tes données. En 1943, un statisticien a compris que les avions absents portaient l’info vitale. En bourse, les absents sont les entreprises faillies, rachetées ou délistées. Dans cette vidéo, je te montre comment elles disparaissent de tes tests, ce que ça coûte, et comment corriger. Et toi, tu testes sur quelle base de données aujourd’hui ?
🔎 CE QUE TU VAS RETENIR
– Biais de survie : une erreur statistique qui ne garde que les entités survivantes.
– 57,4 % des actions américaines ont fait moins bien que les bons du Trésor sur leur durée de vie (Bessembinder, 2018).
– Ignorer les fonds disparus gonfle la performance de près de 1 % par an (Elton, Gruber, Blake, 1996).
– Durée de vie moyenne dans le S&P 500 : environ 61 ans en 1958, moins de 20 ans aujourd’hui (Innosight).
– Remède n°1 : des données point-in-time qui incluent les titres délistés.
– Sans ces données : pondération exponentielle et simulations Monte Carlo avec probabilité de faillite.
– Garde au moins 30 % de l’historique pour un test out-of-sample.
📖 L’ARTICLE COMPLET (sources, code Python, bibliographie)
→ https://raphaxelo.fr/survivorship-bias-en-bourse-comment-il-fausse-tous-tes-backtests/
📚 POUR ALLER PLUS LOIN (articles)
→ Backtester une stratégie sans te planter : https://raphaxelo.fr/backtester-une-strategie-de-trading-guide-complet-pour-ne-pas-se-planter/
→ Les erreurs courantes en trading algorithmique : https://raphaxelo.fr/les-erreurs-courantes-en-trading-algorithmique-et-comment-les-eviter/
→ Overfitting : comment l’éviter : https://raphaxelo.fr/overfitting-en-trading-algorithmique-comment-leviter/
→ Trading quantitatif et Monte Carlo : https://raphaxelo.fr/trading-quantitatif-monte-carlo-peuvent-ils-predire-les-marches/
🧪 LE LABO
Tu veux passer de zéro à ton premier algo, avec des backtests honnêtes ?
→ Labo des Algorithmes (28 modules, ProRealTime) : https://raphaxelo.fr/formation-maitrisez-lalgorithme-avec-prorealtime/
→ Dans la Tête des Légendes (Buffett, Dalio, Simons en règles strictes) : https://raphaxelo.fr/dans-la-tete-des-legendes-buffett-dalio-simons/
→ Les Greeks, le GPS du risque de marché : https://raphaxelo.fr/les-greeks-le-gps-du-risque-de-marche/
📬 NEWSLETTER GRATUITE
Reçois « Les 5 pièges du backtest » (survivorship bias, look-ahead bias, overfitting…) à l’inscription.
→ https://raphaxelo.substack.com/
⏱ CHAPITRES
00:00 – Le piège qui ruine les backtests des débutants
00:33 – Les bombardiers de Wald : pourquoi les absents ont raison
01:21 – C’est quoi le biais de survie en finance ?
01:53 – Pourquoi ton backtest de rêve est du pipeau
02:31 – 57,4 % des actions battues par les bons du Trésor
02:51 – Faux positifs : value et small caps sous illusion
03:21 – Les fonds mutuels fermés gonflent la perf de 1 %/an
03:41 – Le piège des indices : S&P 500 de 61 à 20 ans
04:09 – Comment corriger : données point-in-time
04:36 – Les règles d’un portefeuille quant honnête
05:02 – Pas de données parfaites ? Pondération et Monte Carlo
05:25 – Valider ta stratégie : les 30 % out-of-sample
05:54 – Backtest = boussole, jamais preuve
06:05 – La question à te poser devant une courbe parfaite
👨🔬 QUI PARLE ?
Je suis Raph, investisseur français, barbu et allergique aux courbes trop belles. Je teste des stratégies sur données réelles. Je montre aussi celles qui plantent. Zéro promesse, zéro signal à copier, de l’humour quand même.
🌐 Blog : https://raphaxelo.fr/
💬 Mes réseaux et contact : https://raphaxelo.fr/contact/
⚠️ Contenu éducatif. Ce n’est pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures.
#backtest #biaisdesurvie #tradingalgorithmique
▶ À voir aussi :
Protège ton capital : la méthode pour éliminer les faux backtests : https://youtu.be/6C6Wr71Mcro
Aidez-moi à diffuser le message, partagez !