Les options et les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier.
72 % des comptes d'investisseurs particuliers perdent de l'argent lorsqu'ils investissent sur les CFD avec IG.
Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre le risque élevé de perdre votre argent.
Le survivorship bias, ou biais de survie, fausse un backtest dès qu’il ne garde que les titres encore cotés aujourd’hui. Les entreprises faillies ou rachetées disparaissent des données, et la stratégie testée paraît meilleure qu’elle ne l’a jamais été. Cet article explore l’origine du biais, ses effets sur les bases de données, les stratégies factorielles, les indices et les ETF, puis les méthodes pour le corriger : données point-in-time, pondération exponentielle, probabilité de défaillance et simulations Monte Carlo.
TL;DR (résumé) Le biais de survie apparaît quand un backtest ignore les actifs disparus. Selon Elton, Gruber et Blake, en 1996, il gonfle d’environ 0,9 % par an la performance moyenne des fonds mutuels américains. Selon Hendrik Bessembinder, en 2018, 57,4 % des actions américaines ont fait moins bien que les bons du Trésor sur leur durée de vie. Les stratégies factorielles et les screeners bâtis sur la composition actuelle d’un indice sont les plus exposés. Les remèdes : des données point-in-time incluant les titres délistés, des tests out-of-sample, une pondération exponentielle et des simulations Monte Carlo avec probabilité de défaillance. Un backtest sans correction du biais sert de boussole, jamais de preuve.
📩
La Newsletter Raphaxelo
Stratégies quantitatives, backtests et algo trading — directement dans ta boîte mail.
Chargement des dernières newsletters…
☕
Soutenir le Labo
Ce contenu est gratuit et indépendant. Un café pour garder la machine en marche ?
Un micro résumé pour analysé sous un angle différent
Qu’est-ce que le biais de survie ? Définition, origine et concept
Définition : le biais de survie (survivorship bias) est une erreur statistique qui consiste à analyser uniquement les entités ayant survécu à un processus, en ignorant celles qui ont disparu. L’échantillon ne représente plus la population de départ, donc les conclusions sont faussées. En finance, il touche les backtests, les classements de fonds et les indices.
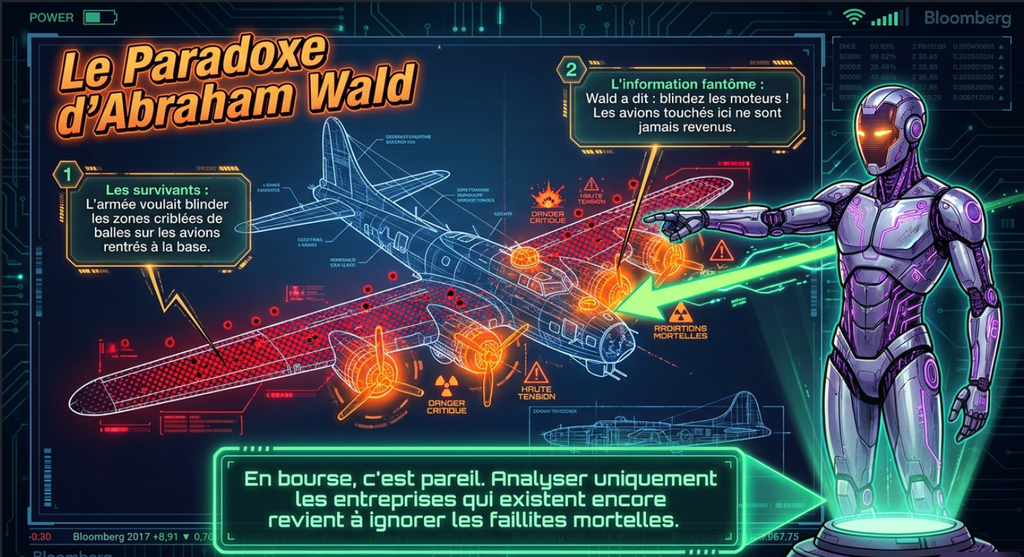
Le concept vient du statisticien Abraham Wald. Pendant la Seconde Guerre mondiale, Wald travaille au Statistical Research Group de l’université Columbia. L’armée américaine veut renforcer les bombardiers aux endroits les plus criblés de balles sur les avions revenus de mission. Wald demande l’inverse : blinder les zones sans impact, comme les moteurs. Les avions touchés à ces endroits ne sont jamais rentrés. Les absents portaient l’information.
La finance reproduit la même erreur à grande échelle. On étudie les entreprises qui existent encore, les fonds encore ouverts, les traders encore actifs. Ceux qui ont disparu ne répondent plus au téléphone.
Quels sont les exemples classiques hors du trading : militaire, médicale, production industrielle ?
Quatre domaines montrent le mécanisme avant de le retrouver en bourse.
Militaire. Les bombardiers de Wald : analyser les avions revenus conduit à renforcer les mauvaises zones.
Médicale. Une étude qui ne retient que les patients allés au bout du traitement ignore ceux qui ont abandonné pour cause d’effets secondaires ou de décès. Le taux de succès paraît meilleur qu’il n’est.
Production industrielle. Les vieux bâtiments, outils ou appareils encore en service donnent l’impression qu’on fabriquait mieux avant. Les pièces de mauvaise qualité ont déjà disparu.
Entrepreneuriat. Les médias racontent les start-up devenues géantes, pas les milliers fermées en silence. Un récit comme le parcours de Warren Buffett inspire, mais il ne dit rien des investisseurs qui ont suivi la même méthode et échoué.
Systèmes financiers : effets individuels et effets systémiques
Les effets individuels relèvent des biais cognitifs. Un investisseur retient ses succès et les histoires de gagnants, puis surestime ses compétences. Les effets systémiques viennent des structures : les bases de données, les indices et les classements retirent les perdants, donc le marché entier paraît plus rentable qu’il ne l’est. Le premier se corrige par la discipline, le second par de meilleures données. Sur la logique du trader qui cache ses pertes, lisez Pourquoi 95 % des day traders perdent.
Partenaires recommandés
🦉
Hiboo Expert
L’outil d’analyse fondamentale incontournable pour évaluer la santé financière d’une action.
⚠️ Avertissement sur les risques :
Les options et les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l’effet de levier.
72 % des comptes d’investisseurs particuliers perdent de l’argent lorsqu’ils investissent sur les CFD avec IG.
Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre le risque élevé de perdre votre argent.
Certains liens présents sur cette page sont des liens d’affiliation et peuvent donner lieu à une rémunération, sans coût supplémentaire pour vous.
Biais de survie en trading : comment cela affecte-t-il vos backtests ?
Définition : le backtesting consiste à rejouer une stratégie sur des données passées pour estimer ce qu’elle aurait rapporté. Quand le jeu de données exclut les actifs disparus, le test ne simule plus ce qu’un investisseur pouvait réellement acheter à l’époque.
Comment le biais se produit-il, et comment affecte-t-il vos résultats ?
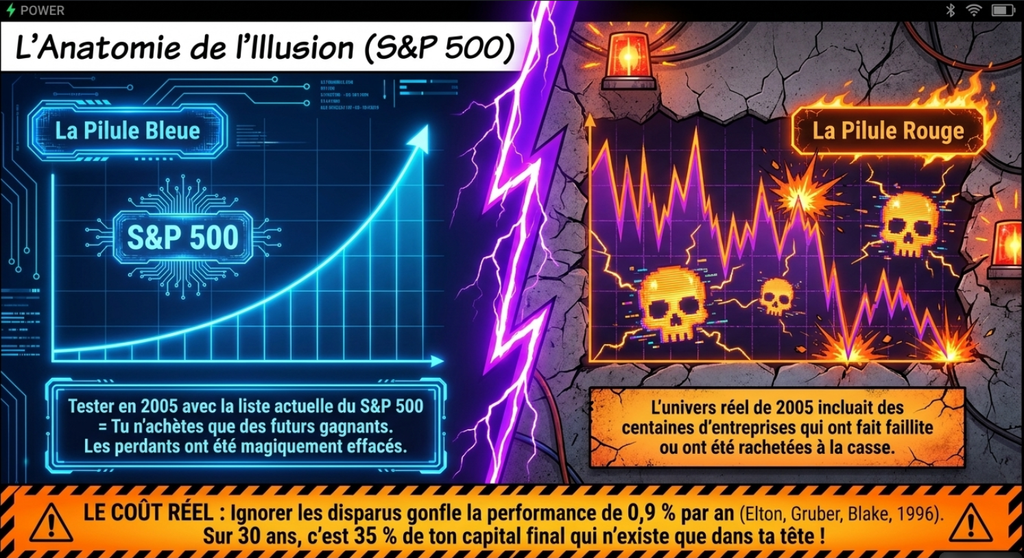
Prenons un test qui achète en 2005 les membres actuels du S&P 500. Il ne contient que des entreprises qui ont réussi jusqu’à aujourd’hui. Il ignore celles qui étaient dans l’indice en 2005 et ont fait faillite ou été rachetées à bas prix. Trois effets en découlent.
Les perdants sont absents. Les performances historiques paraissent meilleures, car les pires trajectoires n’existent plus dans le jeu de données.
La rentabilité est illusoire. Une stratégie semble battre le marché presque tout le temps, alors qu’elle bat seulement les survivants.
Les résultats trop beaux se combinent avec le sur-ajustement. Un biais de survie, plus un paramétrage ajusté au passé, produit des courbes de rêve qui s’effondrent en réel.
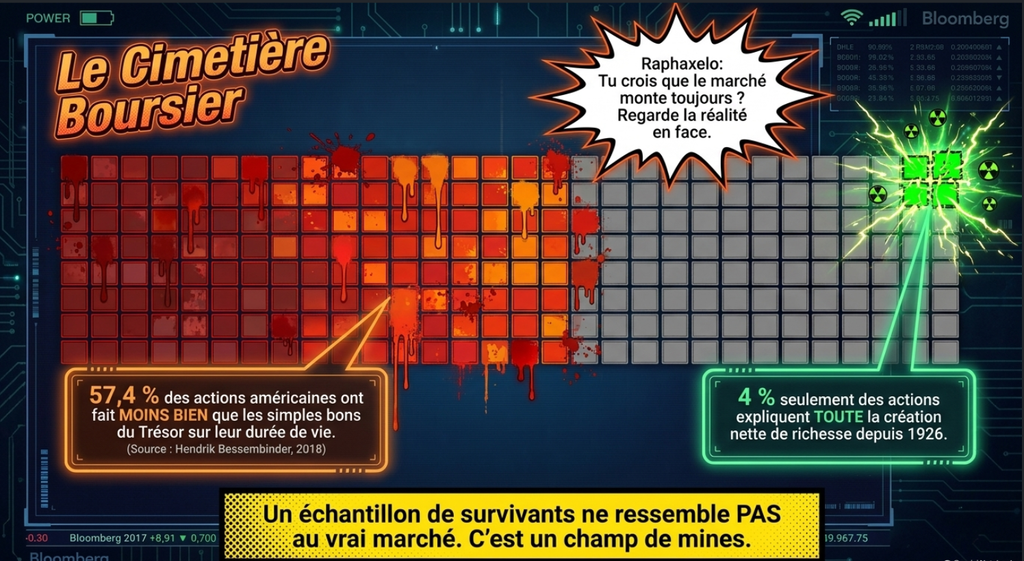
Selon Hendrik Bessembinder, dans le Journal of Financial Economics en 2018, seules 4 % des actions américaines expliquent la création nette de richesse du marché entre 1926 et 2016, et 57,4 % ont fait moins bien que les bons du Trésor sur leur durée de vie. Un échantillon de survivants ne ressemble donc pas au marché. Pour tester proprement, suivez le guide pour backtester une stratégie sans se planter et consultez les backtests des indicateurs techniques.
Sources de données biaisées : pourquoi les bases de données excluent-elles les perdants ?
Bases de données qui excluent les actifs délistés
Les sources de données gratuites, comme Yahoo Finance, ne couvrent en général que les titres cotés aujourd’hui. Quand une société fait faillite ou est retirée de la cote, ses données historiques disparaissent ou deviennent introuvables. Le test porte alors seulement sur les entreprises encore vivantes, les actifs qui ont survécu. Ignorer les actifs disparus revient à effacer les pires scénarios.
Les données manquantes ne sont pas le seul problème. Selon Tyler Shumway, dans le Journal of Finance en 1997, les titres retirés de la cote pour cause de mauvaise performance perdent environ 30 % en moyenne au moment du délistage, un rendement que certaines bases n’enregistrent pas. L’erreur coûte cher en recherche académique comme en trading. Les erreurs voisines sont détaillées dans Les erreurs courantes en trading algorithmique.
Les données point-in-time sont-elles incontournables ?
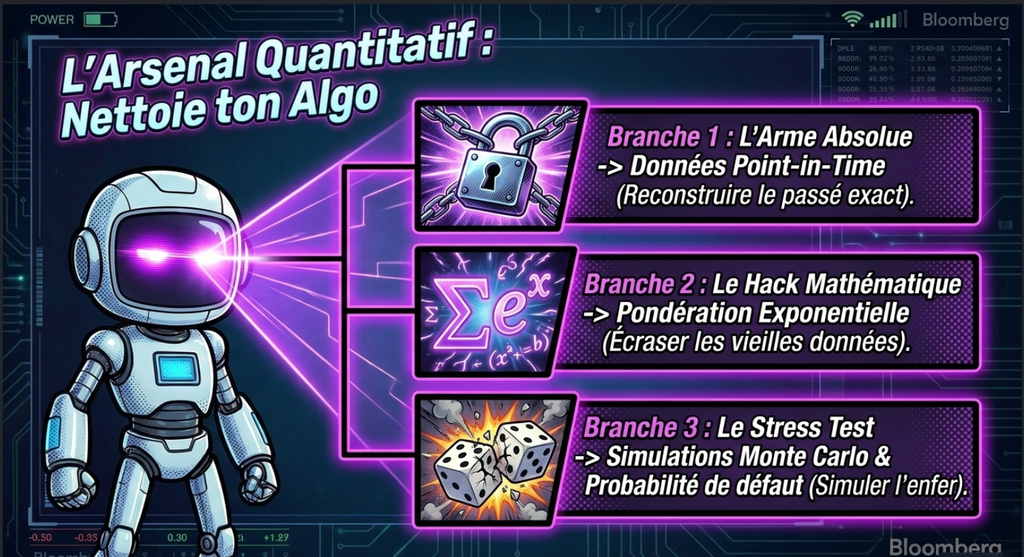
Définition : les données point-in-time reproduisent l’état du marché tel qu’il était connu à chaque date, sans correction a posteriori. Ces historiques incluant les titres délistés, les fusions, la composition datée des indices et les bilans à leur date de publication évitent le biais de survie et l’anticipation des résultats.
Elles restent la référence pour un backtest sérieux. Sans toutes les données, y compris les échecs, un test mesure seulement le passé que le marché a choisi de garder. Les fournisseurs professionnels sont CRSP (Center for Research in Security Prices, université de Chicago), Compustat, Bloomberg, FactSet et Refinitiv. Norgate Data vise les particuliers. Ces bases de données coûtent cher, surtout en Europe. Les données générées par simulation, vues plus bas, complètent les données passées réelles. Elles ne les remplacent jamais.
Exemple chiffré : indices et composantes individuelles
La recherche sur les fonds mutuels donne les mesures les plus claires. Selon Edwin Elton, Martin Gruber et Christopher Blake, dans la Review of Financial Studies en 1996 (« Survivorship Bias and Mutual Fund Performance »), ignorer les fonds disparus gonfle la performance moyenne d’environ 0,9 % par an sur la période 1976-1993, et davantage pour les petits fonds, qui ferment plus souvent. Burton Malkiel avait trouvé un ordre de grandeur voisin, environ 1,4 % par an, dans une étude de 1995. Sur 30 ans, 1 % par an représente près de 35 % de capital final en moins.
L’écart persiste aujourd’hui. Selon SPIVA de S&P Dow Jones Indices, près de 90 % des fonds actions américains de grandes capitalisations font moins bien que le S&P 500 sur 15 ans, et plus de la moitié des fonds de départ ont fermé ou fusionné. SPIVA inclut ces fonds disparus, ce qui évite de comparer le S&P 500 aux seuls fonds survivants. Un classement qui garde seulement les fonds survivants paraît bien plus flatteur.
Stratégies de trading faussées : quand les perdants disparaissent des données
Quelles stratégies semblent fonctionner grâce au biais ?
Le biais de survie gonfle le taux de réussite apparent et les performances passées d’une stratégie. Trois familles sont les plus touchées.
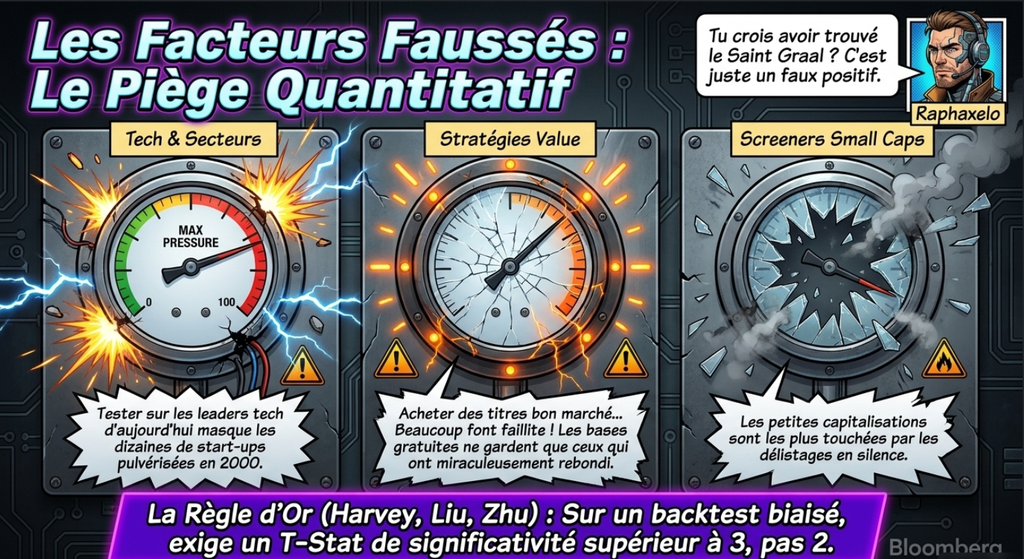
Les stratégies sectorielles. Tester la tech ou la pharmacie sur les leaders actuels oublie les dizaines d’acteurs disparus après la bulle de 2000.
Les stratégies value. Elles achètent des titres décotés. Beaucoup de titres bon marché font faillite, mais seuls ceux qui ont rebondi restent dans les données. Voyez la Formule Magique de Greenblatt.
Les screeners de petites capitalisations. Tester sur la liste actuelle des petites valeurs ne contient plus celles qui ont fondu.
Le test d’une stratégie de trading sur des survivants ne prouve rien sur son avenir. Un exemple sur 500 titres est détaillé dans 500 actions testées.
Quels traders sont particulièrement exposés au biais ?
Les traders particuliers. Les plateformes grand public et les screeners affichent seulement les titres actuels. Tester sur le top 100 des grandes capitalisations d’aujourd’hui revient à ne tester que des gagnants.
Les backtesteurs maison. Les adeptes du swing trading qui téléchargent des historiques gratuits sur le trading d’actions héritent du biais sans le voir.
Les débutants en trading algorithmique. Ils cumulent biais de survie et sur-optimisation. L’introduction au trading algorithmique donne le cadre pour éviter ces pièges.
Les jeunes investisseurs autodidactes. Ils se fient aux classements de performance sans vérifier la qualité des données. Lisez Comment investir à 20 ans.
Le paper trading échappe au biais. Il se déroule en temps réel sur les marchés financiers, donc sur des titres dont on ignore encore le sort. Un compte démo comme celui d’IG complète utilement un backtest.
Les limites d’un backtest non pondéré
Un backtest non pondéré traite chaque titre survivant de la même façon et ne tient pas compte des disparitions. Il produit un ratio de Sharpe trop élevé et un drawdown trop faible. Les performances réelles seront inférieures. Il masque aussi les différents régimes de marché, car les faillites se concentrent pendant les crises. Les modèles statistiques calibrés sur les survivants sous-estiment alors la probabilité d’échec. Pour mesurer correctement le résultat, utilisez Sharpe, drawdown et win/loss ratio et le drawdown maximum.
📩
La Newsletter Raphaxelo
Stratégies quantitatives, backtests et algo trading — directement dans ta boîte mail.
Chargement des dernières newsletters…
☕
Soutenir le Labo
Ce contenu est gratuit et indépendant. Un café pour garder la machine en marche ?
Comment le biais de survie affecte-t-il les stratégies quantitatives et les facteurs d’investissement ?
Définition : un facteur d’investissement est une caractéristique documentée par la recherche (valeur, momentum, qualité, faible volatilité) associée à des rendements différenciés. Les stratégies quantitatives sélectionnent les titres selon ces facteurs.
Faux positifs dans les stratégies factorielles
Les professionnels n’échappent pas au biais. Un univers construit sur les titres actuels exclut les entreprises qui ont échoué, donc il flatte les facteurs. Pour une stratégie value ou qualité en position longue, le biais gonfle le résultat. Pour une stratégie qui vend à découvert les perdantes, il peut au contraire le réduire, car les faillites, qui auraient rapporté à la vente, ont disparu.
Le biais de survie se combine avec la chasse aux facteurs. Selon Campbell Harvey, Yan Liu et Heqing Zhu, en 2016, la littérature a publié 316 facteurs, et ils recommandent un seuil de significativité statistique (t-stat) de 3 plutôt que 2 pour limiter les faux positifs. Un facteur qui passe le test sur un univers de survivants en réussit rarement un second sur des données complètes.
Construction de portefeuilles factor : comment corriger le biais ?
Un portefeuille factor fiable suit cinq règles.
Univers point-in-time. Sélectionnez à chaque date les titres réellement cotés ce jour-là, pas la liste actuelle.
Rendements de délistage. Intégrez la perte au moment de la sortie de cote, par exemple entre -30 % et -100 % selon la cause.
Décalage des bilans. Retardez de trois à six mois l’usage des chiffres comptables, le temps de leur publication.
Filtre de liquidité. Excluez les titres trop peu échangés pour être achetés au prix du test.
Test sur plusieurs univers. Vérifiez le facteur sur plusieurs pays et plusieurs périodes.
Biais de survie dans les ETF et les indices : quelle illusion de performance ?
Un indice réel n’est pas biaisé : il reflète sa composition de l’époque. Le biais naît quand on le compare à la liste actuelle de ses membres, ou quand on regarde seulement les ETF encore ouverts.
Rénovations d’indices et exclusion des mauvais performers
Les indices se renouvellent en retirant les entreprises en difficulté et en ajoutant les gagnantes. Selon Innosight, la durée moyenne de présence d’une entreprise dans le S&P 500 est passée d’environ 61 ans en 1958 à moins de 20 ans aujourd’hui. Euronext révise de même la composition du CAC 40 chaque trimestre. L’investisseur qui détient l’indice profite de ce tri. Le backtesteur qui prend la liste actuelle des membres l’applique avec du recul, ce qui crée une surperformance artificielle. Sur l’indice français, lisez le guide du CAC 40.
Impact sur la performance déclarée des ETF
La performance d’un ETF est réelle : il suit l’indice tel qu’il était. Le biais apparaît dans les comparaisons. Les ETF fermés ou fusionnés disparaissent des classements, donc les palmarès des meilleurs ETF sur 10 ans montrent seulement les survivants. Les petits ETF, qui ferment le plus souvent, pèsent peu dans ces palmarès. Un investisseur surestime alors la robustesse historique d’une catégorie. Pour choisir son support, lisez ETF capitalisant ou distribuant et les limites de l’investissement passif.
Solutions et outils pour des backtests sans biais
Quels outils et données corrigées utiliser ?
La meilleure protection reste une base qui inclut les titres délistés. Les outils de backtest se classent par budget.
CRSP et Compustat. Références académiques, avec rendements de délistage et fondamentaux datés. Coût élevé.
Bloomberg, FactSet, Refinitiv. Données professionnelles complètes pour les institutions.
Norgate Data. Historiques de titres délistés et composition d’indices à la date, accessible aux particuliers.
Backtrex. Plateforme de backtest présentée comme corrigée des principaux biais, détaillée ci-dessous.
Formations structurées. Apprendre à coder ses filtres et tester sur plusieurs cohortes, comme le propose ProRealTime contre Python. Le code de votre backtest doit ensuite gérer les dates de cotation, sinon la correction des données ne sert à rien.
Comment Backtrex protège vos backtests contre le biais (données anti-repainting)
Backtrex se présente comme une plateforme de backtest aux données anti-repainting : les historiques ne sont pas réécrits après coup, et le statut de chaque titre est vérifié à chaque date testée, survivants et disparus compris. Même avec une plateforme corrigée, certains marchés de niche ou émergents restent difficiles à couvrir sans biais. La littérature parle de « survivorship bias and look-ahead bias » : demandez à tout fournisseur si les deux sont traités. Trois questions suffisent. La base inclut-elle les titres délistés ? La composition des indices est-elle datée ? Les bilans sont-ils décalés à leur date de publication ?
Pondération exponentielle : une solution pragmatique
Définition : la pondération exponentielle donne un poids décroissant aux observations anciennes, selon une demi-vie choisie. Elle réduit le poids de la période où le biais est le plus fort : plus un historique est ancien, plus la part de titres disparus et absents des données est élevée.
Cette méthode permet de corriger partiellement le biais sans données point-in-time. Avec une demi-vie de 10 ans, une observation vieille de 10 ans pèse moitié moins que la plus récente. Elle réduit le biais, sans l’annuler et sans recréer les titres disparus.
import numpy as np

def poids_exponentiels(dates, demi_vie_ans=10):
    age = (dates.max() - dates).days / 365.25
    return 0.5 ** (age / demi_vie_ans)

# rendements : Series de rendements mensuels d'un portefeuille
w = poids_exponentiels(rendements.index, demi_vie_ans=10)
rendement_pondere = np.average(rendements, weights=w)
Méthodologies avancées de correction : probabilité de défaillance et simulations Monte Carlo
Recommander des données point-in-time ne suffit pas quand on n’y a pas accès. Deux approches quantitatives estiment l’impact du biais et ajustent les résultats.
Comment intégrer la probabilité de défaillance dans les backtests ?
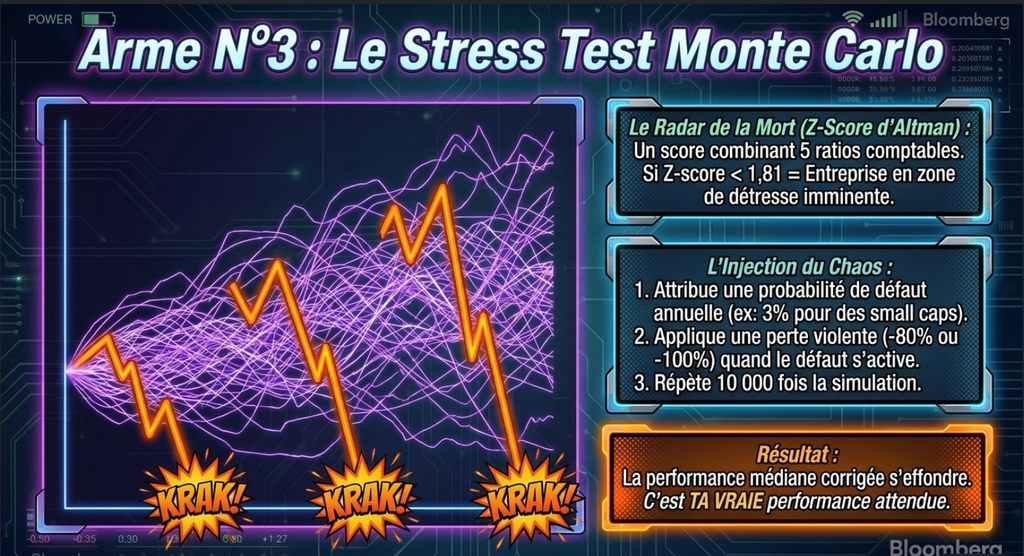
L’idée : simuler la disparition des actifs avec un modèle de risque de faillite. Edward Altman a montré en 1968, dans le Journal of Finance, qu’un score combinant cinq ratios comptables (le Z-score) distingue les entreprises qui feront faillite. Un Z-score sous 1,81 marque la zone de détresse. Le modèle de Merton (1974) estime une distance à la défaillance à partir de la volatilité des actions. La méthode : attribuer à chaque titre une probabilité de défaut annuelle, puis lui appliquer une perte, par exemple -80 %, quand le défaut tombe dans la simulation.
Comment utiliser les simulations Monte Carlo pour tester la robustesse ?
La simulation Monte Carlo répète l’expérience des milliers de fois avec des disparitions tirées au hasard. Elle donne une fourchette de résultats au lieu d’un chiffre unique. Le code suivant illustre le principe sur des données fictives : 50 titres à +12 % en moyenne, avec 3 % de défaillance annuelle.
La médiane corrigée tombe nettement sous le résultat brut. Remplacez les paramètres fictifs par vos rendements et un taux de défaut adapté à votre univers : plus élevé pour les petites capitalisations, plus faible pour les grandes. Pour approfondir la méthode, lisez Trading quantitatif et Monte Carlo et Monte Carlo expliqué.
Bonnes pratiques : comment valider un backtest ?
Tester sur des périodes out-of-sample
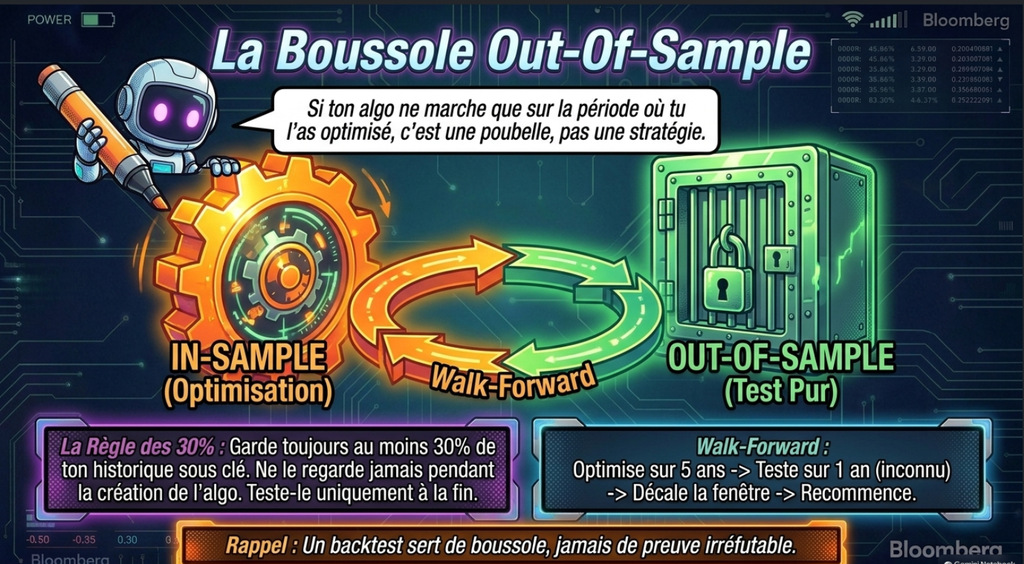
Réglez les paramètres sur une première période (in-sample), puis testez sur la suivante (out-of-sample), que le modèle n’a jamais vue. Une stratégie qui ne marche que sur une certaine période est suspecte. Le walk-forward répète l’opération avec des fenêtres glissantes : on optimise sur cinq ans, on teste sur un an, puis on décale.
Divisez les données. Gardez au moins 30 % de l’historique hors optimisation.
Testez plusieurs marchés et fenêtres. La robustesse des backtests se juge sur des contextes variés, pas sur un seul.
Simulez les crises. Incluez des krachs et des disparitions d’actifs, par Monte Carlo par exemple.
Adopter une lecture critique des backtests
Un backtest doit susciter le doute. Le biais de sélection est le plus discret : tester cent variantes et garder la meilleure revient à publier un hasard. Selon David Bailey, Jonathan Borwein, Marcos López de Prado et Qiji Zhu, en 2017, la probabilité de sur-ajustement grimpe avec le nombre d’essais. Une autre forme de biais consiste à retirer les mauvaises performances d’une période parce qu’elles gênent. Interrogez la taille de l’échantillon, la représentativité des périodes et le nombre d’essais.
Comprendre les mécanismes sous-jacents : le rôle de l’expérience et du jugement
Un backtest exprime des choix : période, univers, construction du portefeuille, gestion des pertes. Comprendre pourquoi une stratégie d’investissement fonctionne vaut mieux qu’un bon chiffre. Si le mécanisme économique est absent, le résultat vient probablement du hasard ou du biais. L’expérience et le jugement restent irremplaçables pour lire les limites d’un test d’investissement sur des données, à l’image de Les limites de l’analyse graphique.
Backtesting trading : quels conseils pratiques pour investir sans illusion ?
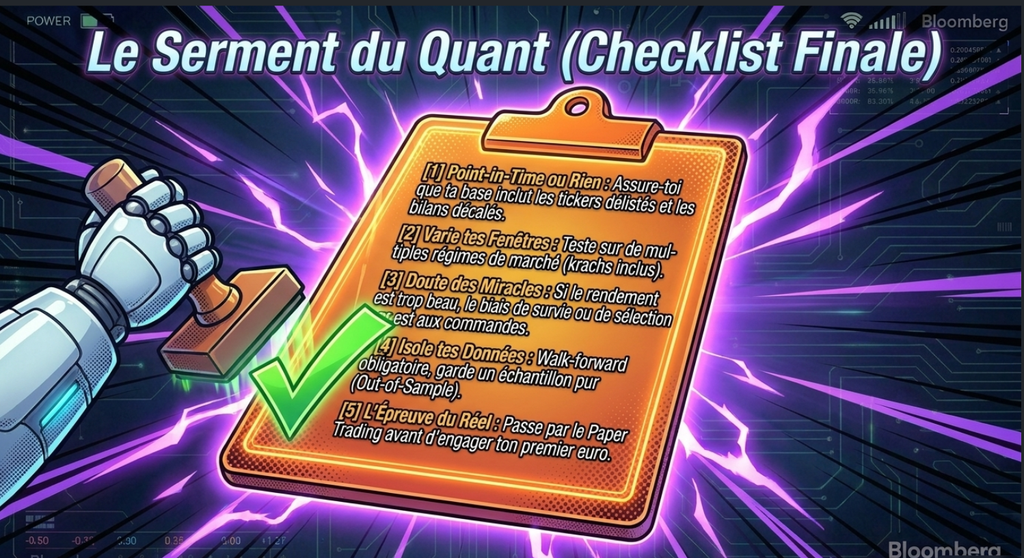
Ces cinq actions rendent un backtest utilisable en conditions réelles.
Éliminez les biais en amont. Préférez des bases point-in-time ou simulez des sorties d’actifs selon leur taux historique de faillite.
Variez les environnements. Testez plusieurs périodes, marchés et tailles de capitalisation pour éviter la sur-optimisation.
Adaptez les outils à votre niveau. Débutants : restez sur des principes simples et lisez 15 principes financiers pour débutants. Intermédiaires : formez-vous à la validation et à la simulation.
Doutez des bons résultats. Un backtest qui bat le marché de beaucoup mérite trois contrôles avant le premier euro.
Qu’est-ce que le survivorship bias en une phrase ?
C’est l’erreur qui consiste à tirer des conclusions d’un échantillon contenant seulement les entités survivantes. En bourse, cela signifie tester une stratégie sans les entreprises faillies, rachetées ou radiées de la cote.
Comment savoir si mes données de backtest sont biaisées ?
Vérifiez trois points. L’historique contient-il des tickers délistés ? La composition des indices est-elle datée ? Les bilans sont-ils décalés à leur date de publication ? Si la réponse est non à l’un d’eux, le biais existe.
De combien le biais de survie gonfle-t-il les performances ?
Cela dépend de l’univers. Selon Elton, Gruber et Blake (1996), environ 0,9 % par an sur les fonds mutuels américains. Il est plus élevé sur les petites capitalisations et les fonds de petite taille. Aucun chiffre unique ne s’applique à votre stratégie.
Peut-on corriger le biais gratuitement ?
Partiellement. La pondération exponentielle, les simulations Monte Carlo avec probabilité de défaut et les tests out-of-sample réduisent le biais. Seules des données point-in-time complètes l’éliminent.
Les ETF et les indices sont-ils touchés par le biais de survie ?
La performance d’un indice et celle d’un ETF sont réelles. Le biais apparaît quand on teste sur la composition actuelle d’un indice, ou quand on compare seulement les ETF encore ouverts.
Conclusion : boussole, pas miroir
Le backtesting oriente vos choix, mais il ne reflète jamais le passé de façon fidèle. Il faut d’autres données, d’autres périodes et d’autres tests pour juger une stratégie. Selon Hendrik Bessembinder, 4 % des actions américaines expliquent toute la création nette de richesse depuis 1926. Un backtest qui ne contient que les survivants mesure l’histoire que le marché a choisi de garder.
Ressources, bibliographie et liens utiles : voir aussi
Elton, Gruber, Blake, Survivorship Bias and Mutual Fund Performance, Review of Financial Studies, 1996.
Shumway, The Delisting Bias in CRSP Data, Journal of Finance, 1997.
Bessembinder, Do Stocks Outperform Treasury Bills?, Journal of Financial Economics, 2018.
Harvey, Liu, Zhu, …and the Cross-Section of Expected Returns, Review of Financial Studies, 2016.
Bailey, Borwein, López de Prado, Zhu, The Probability of Backtest Overfitting, Journal of Computational Finance, 2017.
Nassim Nicholas Taleb, Fooled by Randomness (2001) : le biais de survie raconté pour le grand public.
Notes
Les chiffres académiques portent sur des échantillons et des périodes précis. Ils donnent un ordre de grandeur, pas une constante.
Aidez-moi à diffuser le message, partagez !
À propos de l'auteur
⚡
Raphaxelo
Je code des algorithmes, je backteste des stratégies et je partage ce que la data révèle vraiment sur les marchés. Zéro promesse de richesse — que de la méthode, du code et des chiffres vérifiables.