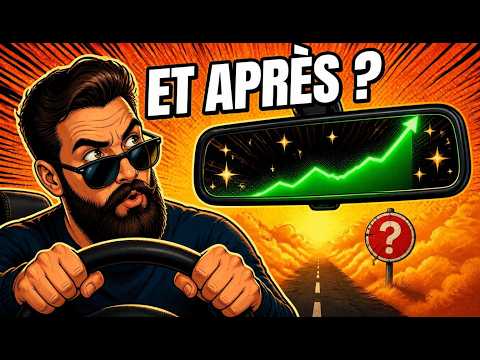
Le passé triche poliment. 📉
Un beau graphique n’est pas une preuve : ce qui compte, c’est ce qui se passe après.
📩 Newsletter complète (gratuite) :
👉 https://raphaxelo.substack.com/p/un-beau-graphique-du-passe-ne-prouve?r=4honpt
Dans ce Dimanche Récap du 8 novembre 2026, on décortique pourquoi les backtests flattent, pourquoi même les hedge funds quants trébuchent, et comment lire le marché au présent avec un indicateur maison sans prétendre le prouver.
🔥 Au programme :
✅ Market neutral : comment un fonds quant gagne (ou pas) sans parier sur la direction du marché
✅ Renaissance Technologies : −4 % début 2026 sur ses deux plus gros fonds
✅ Max Sharpe (+16,7 %/an) vs Barbell 50-50 (+9,5 %/an) : le drawdown de −23 % en 2022 change tout
✅ In-sample vs walk-forward, expliqué avec une voiture de course
✅ Le chiffre WTF : Top 10 analystes +0,21 % vs Flop 10 +47,09 % (janvier à début novembre 2026, rééquilibré chaque jour, sans frais ni impôts)
✅ Moderna = 44 % des gains du Flop 10
✅ Indicateur ProRealTime : Z-score + MM50 (l’image de la route et de l’élastique), avec ses signaux ratés
✅ Teaser : order flow, spoofing et ordres iceberg (prochaine édition)
⏱️ Chapitres :
00:00 La photo du vainqueur : l’illusion d’inévitabilité
00:59 Le fil rouge : « le passé triche poliment »
01:43 Les quants et le market neutral
03:16 Pourquoi Renaissance recule de 4 %
04:20 Le Koh-Lanta des portefeuilles : Max Sharpe vs Barbell
05:22 Le drawdown : la vraie douleur
06:16 In-sample vs walk-forward
07:37 Le chiffre WTF : Top 10 vs Flop 10
10:11 Moderna et le biais de concentration
10:41 L’indicateur Z-score + MM50
12:24 Les signaux qui se trompent, et pas de backtest
13:18 Prochaine édition : order flow, spoofing, iceberg
🔔 Abonne-toi pour recevoir le récap chaque dimanche. Pour passer de l’observation à des stratégies programmables avec backtests rigoureux : le Labo des Algorithmes.
🌐 https://raphaxelo.fr
⚠️ Contenu pédagogique, pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures. Tu peux perdre tout ou partie de ton capital.
#bourse #backtest #investissement
Aidez-moi à diffuser le message, partagez !