Les options et les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier.
72 % des comptes d'investisseurs particuliers perdent de l'argent lorsqu'ils investissent sur les CFD avec IG.
Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre le risque élevé de perdre votre argent.
Avant-propos : Le laboratoire des algorithmes
Les formations présentées ci-dessous n’ont pas pour but de vous fournir des portefeuilles « clés en main » qu’il faudrait copier aveuglément. Il faut plutôt considérer ces portefeuilles comme des laboratoires, une véritable expérience pédagogique destinée à comprendre les mécaniques internes des marchés. L’objectif est de vous donner les outils mathématiques et conceptuels pour apprendre à concevoir, coder et backtester vous-même vos propres stratégies d’investissement.
Un micro résumé pour analysé sous un angle différent
Bilan Trimestriel · T3 2026
Le Bilan Sans Filtre : Qui a Tenu sur les Neuf Premiers Mois de 2026 ?
Records historiques en août, première hausse de taux de la Fed depuis 2023 en septembre, et une rotation qui a puni sans pitié les champions du semestre. 64 portefeuilles à l’épreuve du feu · 13 nouveaux venus dans le labo. Voici qui a vraiment tenu · et qui a rendu ses gains.
Raphaxelo FinanceSeptembre 2026Lecture ~14 minPédagogique · Pas un conseil
Performances live, sans filtre, sans retouche. Les meilleures stratégies de nos formations — Greeks & Dans la Tête des Légendes — mesurées face au marché en temps réel.
Évolution Comparée
🥇
GAMMA ROCKETS
Portefeuille orienté accélération et forte sensibilité aux mouvements de marché.
Le Contexte Macro : d’un Record Historique à une Fed qui Tranche
Si le S1 s’est joué en deux actes, le Q3 s’est joué en un seul mouvement continu · une montée quasi ininterrompue vers des sommets historiques, suivie d’un coup de frein monétaire qui a rebattu les cartes en quelques séances.
Juillet–mi-août : la mécanique du record. Porté par l’enthousiasme IA hérité du Q2 et par un rythme de rachats d’actions record (les autorisations de buybacks du S&P 500 ont dépassé les 1 000 milliards de dollars depuis le début de l’année), l’indice a enchaîné les clôtures record jusqu’à un sommet absolu de 7 816,70 points le 13 août. La Fed de Kevin Warsh, elle, maintenait sa quatrième pause consécutive fin juillet à 3,50%–3,75%, tout en gardant un ton nettement plus restrictif que sous Powell.
Mi-septembre : le tournant. Le 16 septembre, la Fed a procédé à sa première hausse de taux depuis l’été 2023, portant le taux directeur à 3,75%–4,00%. Décision votée à l’unanimité, accompagnée d’un communiqué durci : la banque centrale a retiré toute référence à un choc d’offre pour expliquer l’inflation, ce qui revient à dire que la demande intérieure, et non plus seulement le pétrole, alimente désormais la hausse des prix. Le marché a immédiatement réagi : repli des actions, bond du dollar, et un pétrole qui a nettement reculé sur fond de perspective de réouverture d’un oléoduc saoudien. Ce n’est pas un krach · c’est une purge sélective qui a frappé précisément les positions les plus étirées du semestre précédent.
Record du S&P 500
Plus haut historique à 7 816,70 points le 13 août 2026, porté par l’IA et un rythme de rachats d’actions jamais vu. Le marché anticipait alors une poursuite de la hausse, certains stratèges évoquant un objectif de 9 000 points.
Fed : la hausse qu’on n’attendait plus
Après quatre pauses consécutives, la Fed de Kevin Warsh relève ses taux de 25 points de base le 16 septembre, à 3,75%–4,00%. Vote unanime, ton hawkish, suppression de la mention « choc d’offre ». La majorité des membres du FOMC anticipent au moins une nouvelle hausse d’ici fin 2026.
Pétrole : la détente se poursuit
Après le pic à 113$ de mars, le pétrole a continué de refluer tout l’été, puis a nettement reculé mi-septembre sur la perspective d’une remise en service d’un oléoduc saoudien · un facteur désinflationniste qui contraste avec le ton restrictif de la Fed.
Le labo s’agrandit : 51 → 64 portefeuilles
Treize nouvelles constructions rejoignent le laboratoire ce trimestre : une famille O’Neil (CANSLIM, Momentum pur), deux nouveaux greeks (Speed et Epsilon), l’extension des familles Vega et Charm, et deux portefeuilles benchmarks, TOP10 et Flop10, construits au 1ᵉʳ janvier 2026 à partir des cibles de cours du consensus analystes sur l’ensemble du S&P 500.
Ce que le ratio 29/64 dit vraiment : 45% des portefeuilles battent un SPY qui a grimpé de +13,17% sur neuf mois. C’est un chiffre proche de celui du S1 (43%), mais la composition du classement a presque entièrement changé de visage. Le vrai sujet du Q3 n’est pas de savoir qui a le mieux performé sur l’année · c’est de savoir qui a tenu sa position après le sommet du 13 août. La réponse, on va le voir, tient en un mot : la rotation.
Rappel : Vous découvrez ce bilan pour la première fois ? L’édition Q1 2026 pose les bases du concept et explique la méthode de lecture des KPI (Sharpe, Max DD, Beta) : → Lire le Bilan Q1 2026. L’édition S1 2026 détaille comment les mêmes portefeuilles ont traversé le choc pétrolier et le rebond IA du printemps · une lecture utile pour comprendre les retournements décrits plus bas : → Lire le Bilan S1 2026.
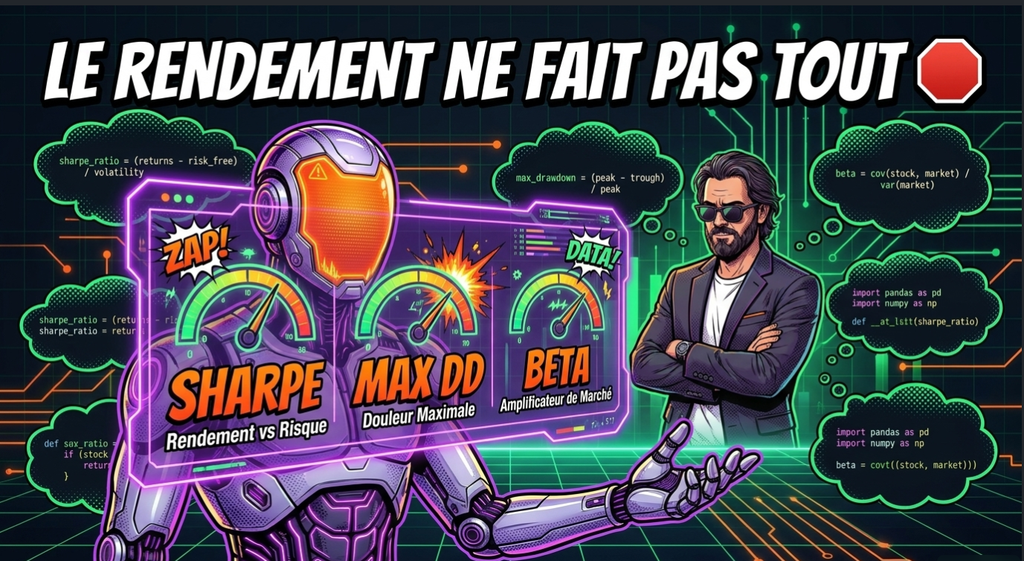
3 KPI à Comprendre Avant d’Aller Plus Loin
Les mêmes trois indicateurs reviennent ce trimestre · mais avec des extrêmes qu’on n’avait jamais vus dans le labo, portés par l’arrivée des nouvelles familles de portefeuilles.
Rendement / Risque
Ratio de Sharpe
Mesure le rendement obtenu par unité de risque pris. Le meilleur Sharpe du labo ce trimestre : 6,73 (O’Neil Pure Momentum). Le S&P 500 affiche 1,22. Seuls 3 portefeuilles sur 64 dépassent un Sharpe de 3 · un niveau extrêmement rare sur neuf mois.
Formule : (Rendement − Taux sans risque) ÷ Volatilité
Perte maximale
Max Drawdown
La perte maximale entre un pic et un creux sur la période. Ce trimestre, le pire Max DD observé : -34,20% (O’Neil Pure Momentum) · porté par le même portefeuille qui affiche le meilleur rendement de tout le labo. La leçon est directe : le rendement extrême et la douleur extrême voyagent souvent ensemble.
Pic − Creux, exprimé en % du pic
Sensibilité marché
Beta β
Sur les neuf mois, les portefeuilles à beta supérieur à 1,5 affichent un retour moyen de +73,68% contre seulement +4,31% pour les beta inférieurs à 0,5. Mais ce chiffre agrégé masque un Q3 beaucoup plus dur pour les beta élevés que ne le suggère la moyenne annuelle · voir plus loin.
Cov(portefeuille, marché) ÷ Var(marché)
Ce trimestre, l’écart entre rendement affiché et rendement vécu est le plus grand jamais observé dans le labo. Un portefeuille qui affiche +115% YTD a très bien pu perdre de la valeur entre août et septembre. Regarder uniquement le chiffre cumulé sur 9 mois, sans le comparer à sa version de juin, c’est tout simplement manquer l’histoire du trimestre.
Ce que Disaient les Grands Avant ce Trimestre
Le Q3 2026 a mis à l’épreuve une question différente de celle du S1 : que se passe-t-il quand un régime de marché s’inverse brutalement au sommet ? Les citations ci-dessous prennent, ce trimestre, un sens presque littéral.
« Soyez craintif quand les autres sont avides, et avide quand les autres sont craintifs. »
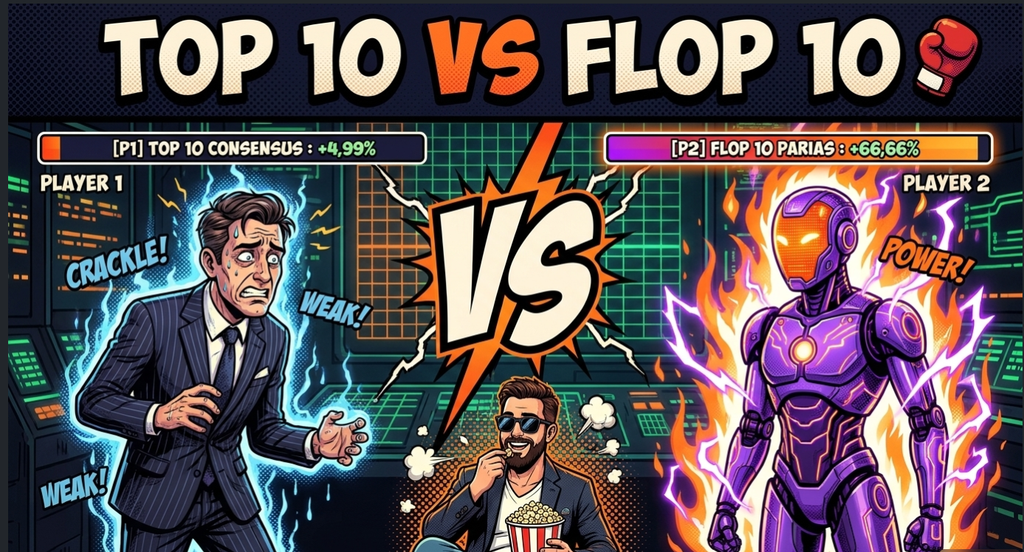
TOP10 et Flop10 illustrent cette phrase d’une manière inattendue : les 10 valeurs que le consensus analystes voyait grimper le plus au 1ᵉʳ janvier (TOP10, cible moyenne +54,80%) ont stagné à +4,99% au Q3, tandis que les 10 valeurs que les mêmes analystes voyaient reculer (Flop10, cible moyenne -10,55%) ont bondi à +66,66%. Ce n’est pas la preuve d’une martingale contrarian · c’est le rappel que le consensus, même agrégé sur des dizaines d’analystes, se trompe régulièrement dans les deux sens.
« Les marchés peuvent rester irrationnels plus longtemps que vous ne pouvez rester solvable. »
Sauf que ce trimestre inverse la logique habituelle : ce sont les portefeuilles agressifs et déjà en forte hausse depuis janvier · Beta-Bunker, Gamma Rockets, Rho All Weather Fortress · qui ont vu leur Max Drawdown se creuser fortement entre juin et septembre, malgré un total return encore positif sur l’année. L’irrationalité, cette fois, s’est retournée contre ceux qui avaient le plus gagné.
· John Maynard Keynes
« Le risque vient de ne pas savoir ce que vous faites. »
Theta Patients et Alpha Agressif étaient dans le rouge à fin juin. Sans changer de construction, ils affichent respectivement +13,97% et +0,43% à fin septembre, sans avoir enfoncé de nouveau plus bas. Ce n’est pas un pivot stratégique · c’est la thèse initiale qui finit par se matérialiser, pour ceux qui avaient le sizing pour tenir.
· Warren Buffett
Ce qui a Fait la Différence sur les 9 Mois : la Rotation Contre les Gagnants
Le tableau du S1 disait : « le beta élevé avec qualité IA est payant si tenu ». Trois mois plus tard, cette même catégorie de portefeuilles affiche les Max Drawdown les plus dégradés du labo. Voici ce qui a réellement déterminé les écarts sur l’ensemble de l’année.
Axe d’exposition
Trajectoire S1 → Q3
Impact observé
Verdict
Vedettes beta élevé du S1 (Beta-Bunker, Gamma Rockets, Rho AWF)
Sharpe divisé par 2 à 2,5, Max DD qui double ou triple
Total return YTD encore positif, mais nouveau plus bas atteint en Q3
De positif à encore plus positif, malgré une volatilité en hausse
La sensibilité croisée volatilité/delta a fonctionné dans les deux régimes de marché du trimestre
Grand gagnant Q3
Consensus analystes haussier (TOP10, cible moyenne +54,80% au 1ᵉʳ janvier)
Stagnation quasi totale malgré un beta de 1,58
Les valorisations déjà tendues des valeurs “chouchoutes” du consensus ont laissé peu de marge après le rallye d’été
Sous ses promesses
Consensus analystes baissier (Flop10, cible moyenne -10,55% au 1ᵉʳ janvier)
De quasi nul à largement positif
Les valeurs que les analystes voyaient reculer ont au contraire profité de la rotation de septembre
Grand gagnant Q3, contre toute attente
Thèses en souffrance touchant un plancher (Theta Patients, Alpha Agressif)
De franchement négatif à positif, sans nouveau point bas
Rebond mécanique une fois le pire de la thèse déjà encaissé
Payant pour les patients
Value / contrarian classique (Marks, Piotroski Deep Value)
Stagnation ou légère dégradation
Aucun catalyseur macro n’a joué en leur faveur ce trimestre
Toujours en attente
Défensifs bas beta (Dalio All Weather, Buffett Balanced Oracle)
Stabilité quasi totale, Max DD contenu
Ont raté le rallye d’été mais n’ont pas souffert de la correction de septembre
Stable, sans éclat
La leçon centrale du Q3 : un portefeuille qui affiche encore un total return à trois chiffres n’a pas forcément « bien tenu » le trimestre. Beta-Bunker Anti-Krach a vu son Max Drawdown passer de -7,12% (à fin juin) à -24,22% (à fin septembre) sans que son année ne devienne négative. C’est exactement le type de trajectoire que le total return seul ne montre jamais.
La Carte du Trimestre : les 64 Portefeuilles en un Coup d’Œil
Deux nuages de points, un seul jeu de données, deux lectures complémentaires. Survolez n’importe quel point avec la souris (ou touchez-le sur mobile) pour afficher le nom exact du portefeuille et ses chiffres complets. Le losange rouge marque le SPY, la référence à battre sur chaque axe.
Sharpe Ratio vs Max Drawdown
Survolez un point (ou faites glisser le graphique horizontalement sur mobile) pour voir le détail du portefeuille
La zone la plus enviable de ce graphique · en haut à droite, Sharpe élevé et Max Drawdown contenu · est presque vide : personne n’a un Sharpe supérieur à 3 sans un Max Drawdown à deux chiffres. Le nuage bleu (Greeks) est nettement plus étalé vers la gauche que le nuage doré (Légendes) : la famille Greeks a payé la correction de septembre en Max Drawdown, pas seulement en performance affichée.
Performance Totale vs Max Drawdown
Survolez un point (ou faites glisser le graphique horizontalement sur mobile) pour voir le détail du portefeuille
Ce second angle change complètement la perspective. Sur l’axe vertical (performance), O’Neil Pure Momentum écrase littéralement l’échelle avec ses +277,57% · ce qui compresse visuellement tous les autres portefeuilles vers le bas du graphique, y compris des performances à six mois qui restent, en valeur absolue, excellentes (Vanna Positif à +115%, Speed-Speed Bunker à +158%). C’est exactement l’effet que la moyenne et les classements en tableau ne montrent jamais aussi brutalement : l’asymétrie du labo est extrême, portée par une poignée de paris à très forte conviction.
Comment lire ces deux nuages ensemble : un portefeuille peut être excellent sur un graphique et décevant sur l’autre. Flop10, par exemple, n’a rien d’extraordinaire en performance brute face aux meilleurs Greeks (+66,66% contre +277,57% pour le premier) · mais sur le graphique Sharpe/Max DD, il se hisse dans le trio de tête grâce à un risque bien mieux maîtrisé. Regarder un seul des deux graphiques, c’est prendre le risque de confondre un bon rendement avec une bonne stratégie.
Rappel : seuls 11 portefeuilles sur 64 encaissent un Max Drawdown moins sévère que le SPY (-8,88%). Sur les deux graphiques, très peu de points se situent à la fois à droite du losange rouge (moins de perte que l’indice) et au-dessus de lui (meilleur Sharpe ou meilleure performance). C’est cette rareté qui résume, visuellement, la difficulté du Q3.
Le Tableau Complet : les 64 Portefeuilles, Triables et Filtrables
Alternative accessible aux deux nuages de points ci-dessus, pour lire les données au clavier, au lecteur d’écran, ou simplement trier par colonne. Cliquez un en-tête pour trier, utilisez la recherche ou le filtre pour isoler une famille.
Portefeuille
Famille
Perf. YTD
Sharpe
Max DD
Beta
Formation Les Greeks · GPS du Risque
Les Greeks · Ceux qui Ont Tenu Malgré la Correction
Deux nouveaux greeks rejoignent le labo ce trimestre : Speed (troisième ordre, sensibilité à la vitesse des mouvements de marché) et Epsilon (sensibilité au rendement du dividende). Voici les constructions qui terminent les neuf mois avec le meilleur profil, malgré la correction de septembre.
Speed-Speed Bunker
Nouveau greek · Speed (3e ordre) · Sensibilité à l’accélération du marché
+158,51% · Sharpe 4,17
La révélation du trimestre parmi les nouveaux entrants. Speed mesure la sensibilité d’un portefeuille à l’accélération des mouvements de prix, pas seulement à leur direction · un concept encore plus rarement enseigné que Vanna ou Charm. Sur un trimestre marqué par une accélération continue jusqu’au sommet d’août puis une décélération brutale en septembre, ce portefeuille a capté les deux régimes. Beta à 2,72, volatilité à 60,57%, mais un Sharpe de 4,17 qui reste dans le trio de tête du labo entier.
Ce que ça enseigne : Un Max Drawdown de -33,85% n’est pas un accident de la construction. C’est le prix d’entrée annoncé d’un portefeuille conçu pour exploiter l’accélération. Il n’est pas fait pour qui ne peut pas regarder son solde chuter d’un tiers en cours de route.
Déjà en tête au S1 avec +104,43%, Vanna Positif a continué de grimper sur le trimestre pour finir à +115,02% · mais au prix d’un Max Drawdown qui s’est nettement creusé, de -17,42% à -27,32%, et d’un Sharpe qui retombe de 5,86 à 3,15. Le portefeuille reste construit pour gagner à la fois quand la volatilité implicite grimpe et quand le marché monte · une combinaison que le passage du sommet d’août au repli de septembre a mise à rude épreuve, sans jamais casser la thèse.
Ce que ça enseigne : Le total return continue de grimper, mais le chemin pour y arriver est devenu beaucoup plus douloureux. Regarder seulement le +115% sans regarder le Sharpe divisé par deux, c’est l’exemple même de l’illusion du chiffre unique.
Gamma Rockets
Catégorie Gamma · Croissance · Forte volatilité assumée
+88,85% · en recul depuis juin
Le grand pari du S1 (+104,67% à fin juin) a rendu une partie de ses gains ce trimestre : +88,85% à fin septembre, avec un Max Drawdown qui s’est aggravé de -13,06% à -21,08%. Le Sharpe a chuté de 7,34 à 2,97. Ce n’est pas un effondrement · c’est une vraie correction sur les valeurs tech/IA qui avaient le plus profité du rebond du Q2, exactement le type de rotation que la hausse de taux de septembre a déclenchée.
Ce que ça enseigne : Un beta de 2,19 qui devient 2,09 accompagné d’un Sharpe qui perd 4,4 points en un trimestre, c’est la preuve concrète que le beta amplifie dans les deux sens · y compris à la baisse, y compris après un sommet historique.
Le champion toutes catégories du S1 (Sharpe 6,30, Max DD -7,12%) a lui aussi payé le prix de septembre : Max Drawdown à -24,22%, Sharpe redescendu à 2,64. Le total return recule de +75,02% à +65,61%, ce qui signifie une vraie perte de valeur sur le trimestre, pas seulement un ralentissement de la hausse. Le nom du portefeuille (“Anti-Krach”) n’a pas empêché la correction · il a limité, comme prévu, l’ampleur relative par rapport aux paris les plus agressifs du labo, sans l’annuler.
Ce que ça enseigne : Un portefeuille “anti-krach” gère l’ampleur du risque, pas son existence. Un beta proche de 1 protège de l’excès de sensibilité au marché · il ne protège pas d’une rotation sectorielle qui touche directement les positions détenues.
Greeks : le GPS du Risque de Marché.
Backtestées, affinées, validées par les marchés. Voici les allocations quantitatives de la formation qui surperforment actuellement le S&P 500.
Évolution Comparée
🥇
GAMMA ROCKETS
Portefeuille orienté accélération et forte sensibilité aux mouvements de marché.
Certains sont restés sur le podium des pires depuis le S1. D’autres, plus étonnants, ont vu une position pourtant prudente stagner ou reculer malgré un marché en hausse de +13% sur l’année.
Gamma Turnaround
Catégorie Gamma · Pari sur retournement · Cyclique
-22,32% · Pire du labo, en légère amélioration
Toujours dernier du classement, mais avec un mieux : -22,32% contre -27,54% à fin juin. Le Max Drawdown, lui, continue de se creuser légèrement (-32,04% contre -31,19%), preuve que le pire est peut-être encore devant, mais que le rebond attendu depuis six mois commence, timidement, à se matérialiser. Sharpe toujours négatif à -0,99.
Sharpe -0,99Max DD -32,04%Beta 1,20Alpha -0,50
Ce que ça enseigne : Un portefeuille qui reste le pire du labo tout en s’améliorant n’est ni un échec confirmé ni un succès en devenir. C’est un test de patience en cours · exactement ce que la thèse du turnaround demandait dès le départ.
Charm Stable
Catégorie Charm · Sensibilité du Delta au temps qui passe · Profil “stable”
-3,64%
Malgré son nom, ce portefeuille censé exploiter la décroissance prévisible du Delta dans le temps termine en territoire négatif, avec un Max Drawdown de -14,72% et un Sharpe de -0,32. Sur un trimestre dominé par des mouvements brusques plutôt que par une dérive lente et prévisible, la thèse Charm “stable” a manqué son terrain de jeu.
Contrairement à son cousin Alpha Agressif (Alpha Max), qui est repassé positif ce trimestre, Alpha Équilibre continue de reculer : -7,10% contre -7,10%… un chiffre resté quasiment identique au S1, confirmant l’absence de catalyseur pour cette construction sur l’ensemble de l’année.
Sharpe -0,50Max DD -13,90%Beta 1,13Alpha -0,29
Note pédagogique : Le fait qu’un portefeuille reste dans le rouge deux trimestres de suite ne dit rien, en soi, sur la qualité de sa construction. Ce qui compte, c’est de savoir si le Max Drawdown a fait un nouveau plancher (signe que la thèse continue de se dégrader) ou s’est stabilisé (signe que le pire est peut-être passé). Gamma Turnaround est dans le premier cas. Alpha Agressif, vu plus haut, était dans le second.
Greeks : le GPS du Risque de Marché.
Backtestées, affinées, validées par les marchés. Voici les allocations quantitatives de la formation qui surperforment actuellement le S&P 500.
Évolution Comparée
🥇
GAMMA ROCKETS
Portefeuille orienté accélération et forte sensibilité aux mouvements de marché.
Les Super Investisseurs — L’Arrivée Fracassante d’O’Neil
Le labo accueille ce trimestre la philosophie de William O’Neil, fondateur du système CANSLIM et de l’Investor’s Business Daily, spécialiste du momentum sur titres à forte croissance. Résultat immédiat : le meilleur total return de tout le labo, toutes catégories confondues.
O’Neil Pure Momentum (RS)
Masterclass O’Neil · Momentum pur sur force relative (RS)
+277,57% · N°1 absolu du labo
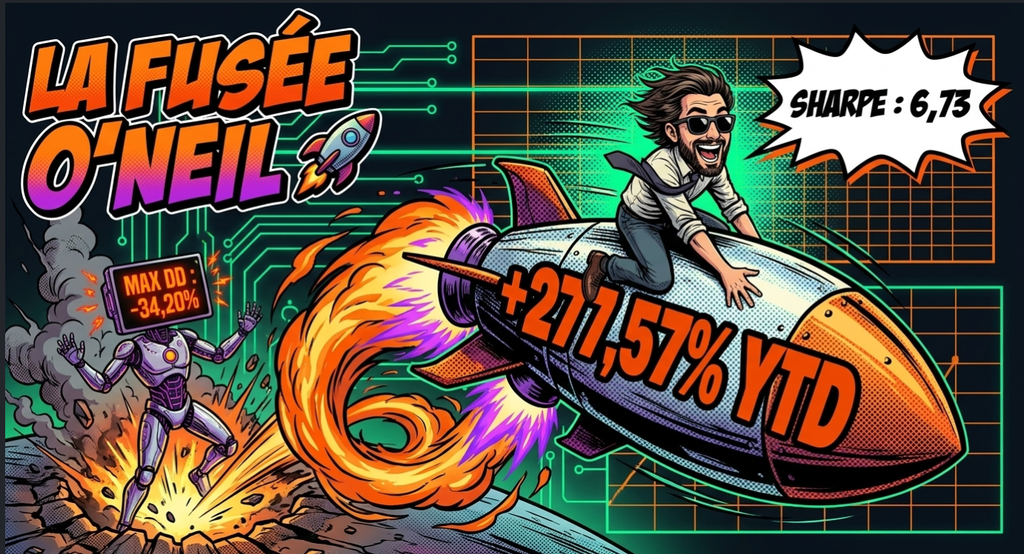
Le portefeuille achète systématiquement les titres affichant la meilleure force relative (Relative Strength) du marché · la pierre angulaire de la méthode O’Neil. Sur un trimestre qui a vu le marché monter jusqu’à un record puis corriger fortement, la force relative des leaders technologiques et IA a suffi à porter ce portefeuille à un total return de +277,57%, avec un Sharpe de 6,73, le meilleur de tout le labo. Le Max Drawdown de -34,20% est, lui aussi, le plus sévère de tous les 64 portefeuilles.
Ce que ça enseigne : O’Neil résumait sa méthode par une formule simple : acheter les leaders, pas les retardataires. Ce trimestre valide la thèse de façon spectaculaire · mais un Sharpe extraordinaire construit sur une volatilité de 72% reste un pari qui exige un sizing pensé pour encaisser un tiers de perte en cours de route.
O’Neil Global CANSLIM
Masterclass O’Neil · Méthode CANSLIM complète
+40,00% · Sharpe 2,75
La version complète de la méthode CANSLIM (croissance des bénéfices, nouveauté produit, offre et demande de l’action, leadership sectoriel, sponsorship institutionnel, tendance de marché) livre un résultat beaucoup plus digeste que son cousin Pure Momentum : +40,00% avec un Max Drawdown contenu à -12,28%, l’un des meilleurs couples rendement/risque du labo hors constructions défensives.
Sharpe 2,75Max DD -12,28%Beta 1,11Alpha +0,37
Ce que ça enseigne : Les six critères CANSLIM, pris ensemble, filtrent une bonne partie du bruit qu’un momentum pur laisse passer. Résultat : un rendement plus modeste, mais un chemin bien moins chaotique pour y arriver.
Pabrai Clone
Masterclass Pabrai · Clone des meilleurs stock-pickers
+34,68% · Toujours en tête des Légendes classiques
Le champion des Légendes au S1 (+40,60%, Sharpe 5,44) a rendu un peu de terrain, comme la quasi-totalité des stratégies à forte conviction du semestre précédent, mais reste très largement devant le reste de la catégorie Légendes historiques (Buffett, Dalio, Marks, Greenblatt, Piotroski). Max Drawdown contenu à -8,89%, Sharpe encore solide à 2,58.
Sharpe 2,58Max DD -8,89%Beta 0,84Alpha +0,33
Ce que ça enseigne : Cloner les meilleurs continue de payer, même dans un trimestre agité. C’est la preuve que la méthode n’est pas un coup de chance isolé du S1.
Defensive Momentum & Quality Kings Lynch
Masterclass Lynch · GARP · Croissance défensive
+13,11% et +13,65%
Les deux constructions inspirées de Peter Lynch livrent un trimestre sans surprise : un peu en dessous du SPY, avec un beta extrêmement faible (0,11 et 0,58) et un Max Drawdown quasi inchangé depuis juin. Ce n’est pas la performance qui impressionne ce trimestre · c’est la régularité. Ni euphorie en août, ni panique en septembre.
Sharpe ~1,15Max DD ~-9%Beta 0,11 / 0,58
Dans la Tête des Légendes.
Buffett, Dalio, Simons. Leurs allocations reproduites, optimisées et mesurées en temps réel face au marché. Voici ce que leurs méthodes donnent concrètement.
Évolution Comparée
🥇
BURRY-PURE
Approche contrariante pure inspirée de Burry sur des opportunités atypiques.
Neuf mois n’ont pas suffi à faire tourner les thèses les plus contrarian du labo. Marks et Piotroski Deep Value restent négatifs, presque au point mort depuis le S1.
Marks — Deep Value & Opportuniste Pur
Masterclass Marks · Deep distressed · Contrarian extrême
-16,19% et -16,66%
Les deux constructions Marks terminent les neuf mois quasiment là où elles étaient à fin juin (-11,55% et -16,77% au S1), l’une ayant même légèrement empiré. Aucun catalyseur de “flight to quality” ne s’est inversé en faveur des actifs décotés ce trimestre · la hausse de taux de septembre a plutôt renforcé la prudence générale des investisseurs vis-à-vis des dossiers les plus fragiles.
Ce que ça enseigne :Howard Marks lui-même situe l’horizon de ses thèses à 2-3 ans. Neuf mois de stagnation ne remettent rien en cause · ils confirment simplement que l’échéance n’est pas encore arrivée.
Piotroski — Deep Value Qualité & Diversifié
Masterclass Piotroski · Score F-Score · Value profonde
-13,93% (les deux, identiques)
Fait rare dans le labo : ces deux constructions affichent un total return, un Sharpe et un Max Drawdown strictement identiques ce trimestre, signe qu’elles partagent une base de titres quasi superposée sur la période. Beta quasi nul (0,03), ce qui exclut une explication par une exposition directionnelle au marché · la sous-performance vient bien de la sélection value elle-même, pas d’un pari sur la baisse.
Sharpe -1,23Max DD -18,54%Beta 0,03
Rappel important : Les portefeuilles “Légendes” ne reproduisent pas les vrais portefeuilles de ces investisseurs. Ce sont des constructions pédagogiques qui s’inspirent de leurs philosophies documentées. L’objectif est de comprendre leur logique, pas de les imiter sans discernement.
Dans la Tête des Légendes.
Buffett, Dalio, Simons. Leurs allocations reproduites, optimisées et mesurées en temps réel face au marché. Voici ce que leurs méthodes donnent concrètement.
Évolution Comparée
🥇
BURRY-PURE
Approche contrariante pure inspirée de Burry sur des opportunités atypiques.
Ces deux portefeuilles ne sont pas construits sur l’historique des prix. Au 1ᵉʳ janvier 2026, l’intégralité du S&P 500 (503 valeurs) a été passée au crible des cibles de cours du consensus analystes : potentiel = (cible médiane des analystes − cours actuel) ÷ cours actuel. TOP10 réunit les 10 valeurs avec le potentiel théorique le plus élevé (cible moyenne de +54,80%), Flop10 les 10 valeurs que le même consensus voyait au contraire reculer (cible moyenne de -10,55%). La question posée n’est donc pas “gagnants contre perdants passés”, mais : le consensus analystes avait-il raison ?
TOP10
Les 10 valeurs à la cible de cours analystes la plus haute au 1ᵉʳ janvier 2026 (potentiel moyen +54,80%)
Total Return+4,99%
Sharpe0,15
Max DD-20,89%
Beta1,58
Flop10
Les 10 valeurs à la cible de cours analystes la plus basse au 1ᵉʳ janvier 2026 (potentiel moyen -10,55%)
Total Return+66,66%
Sharpe2,31
Max DD-13,12%
Beta1,49
À prise de risque quasiment identique (beta 1,58 contre 1,49), Flop10 a délivré plus de 13 fois le rendement de TOP10, avec un Sharpe quinze fois supérieur et un Max Drawdown moins sévère. Le résultat est d’autant plus frappant qu’il inverse exactement ce que le consensus attendait au 1ᵉʳ janvier : les valeurs jugées les plus prometteuses (cible moyenne +54,80%) ont déçu, celles jugées les plus mal engagées (cible moyenne -10,55%) ont explosé. Une explication plausible, documentée dans la littérature sur le biais des analystes : les valeurs boudées du consensus intègrent déjà les mauvaises nouvelles dans leur cours, ce qui laisse davantage de place à la surprise positive, tandis que les valeurs “chouchoutes” partent d’attentes déjà élevées, avec moins de marge d’erreur favorable.
Ce que ça ne veut pas dire : que suivre systématiquement les valeurs boudées par les analystes est une stratégie gagnante. Le potentiel théorique de Flop10 restait négatif au 1ᵉʳ janvier · le consensus s’attendait à ce que ces titres reculent, pas qu’ils grimpent de +66,66%. Ce trimestre valide surtout une chose : les cibles de cours, même agrégées sur des dizaines d’analystes suivant l’ensemble du S&P 500, restent des prévisions, pas des certitudes · et elles peuvent se tromper dans les deux sens à la fois.
Ce que ce Trimestre Enseigne (Pour de Vrai)
Neuf mois. Un choc pétrolier, un rebond IA, un record historique, et une première hausse de taux en trois ans. 64 portefeuilles, dont 13 nouveaux venus. Voici ce que les données disent · sans filtre.
01
Les gagnants d’un trimestre sont les vulnérables du suivant
Beta-Bunker, Gamma Rockets et Rho All Weather Fortress dominaient le classement Sharpe au S1. Trois mois plus tard, leur Sharpe a été divisé par deux à trois, et leur Max Drawdown a doublé ou triplé. Ce n’est pas un échec de construction · c’est ce qui arrive mécaniquement à des positions étirées quand le régime de marché change.
02
Le duel TOP10/Flop10 vaut plus qu’un long discours
+4,99% contre +66,66%, à beta quasi identique. Les valeurs que le consensus analystes voyait grimper le plus au 1ᵉʳ janvier (TOP10, cible +54,80%) ont déçu ; celles qu’il voyait reculer (Flop10, cible -10,55%) ont explosé. Ce n’est pas une leçon de contrarian investing · c’est un rappel que les cibles de cours, même agrégées sur des dizaines d’analystes, restent des prévisions faillibles.
03
Le momentum pur reste le pari le plus extrême du labo
O’Neil Pure Momentum signe à la fois le meilleur rendement (+277,57%) et le pire Max Drawdown (-34,20%) de tout le labo. Le même mécanisme qui capte les leaders capte aussi leurs corrections les plus violentes. C’est la définition même d’un portefeuille à haute conviction, pas d’un portefeuille pour tous les profils.
04
Les stratégies contrarian classiques attendent toujours leur heure
Marks, Piotroski Deep Value : encore négatifs, quasiment inchangés depuis juin. Neuf mois, c’est un horizon trop court pour des thèses qui se pensent sur 2 à 3 ans. Ce n’est pas un signal de sortie · c’est le coût d’entrée documenté de la discipline value.
Le chiffre à retenir : 54 portefeuilles sur 64 terminent les neuf mois en territoire positif. 29 sur 64 battent le SPY à +13,17%. Mais seuls 11 sur 64 encaissent un Max Drawdown moins sévère que l’indice de référence. Dans un marché qui a enchaîné un record historique et une première hausse de taux en trois ans, la vraie compétence ne s’est pas mesurée à qui est monté le plus haut en août · mais à qui a le mieux tenu en septembre.
Le Labo vs le SP500 : Ce que les 64 Portefeuilles Disent Vraiment
Battre le SP500 sur neuf mois n’a de sens que si on regarde comment ce résultat a été obtenu. Voici la photographie complète du labo face à un SPY qui a clôturé le Q3 à +13,17%, avec un Sharpe de 1,22, un Max Drawdown de -8,88% et un Beta de référence à 1,01.
Battent le SPY (return)29 / 64
Sharpe > SPY20 / 64
Alpha positif39 / 64
Max DD < SPY11 / 64
Le rendement brut : 45% du labo bat l’indice
29 portefeuilles sur 64 dépassent le +13,17% du SPY. 54 sur 64 (84%) terminent en territoire positif. C’est un résultat proche du S1 en proportion, mais obtenu par une composition de classement presque totalement différente : les meilleurs performeurs actuels (O’Neil Pure Momentum, Speed-Speed Bunker, Vanna Positif) ne sont pas les mêmes noms qu’au sommet du classement de juin.
Le Sharpe : seulement 31% font mieux que l’indice
20 portefeuilles sur 64 (31%) affichent un Sharpe supérieur à celui du SPY (1,22) · une proportion en recul par rapport au S1 (37%), signe que la correction de septembre a dégradé le couple rendement/risque d’une bonne partie du labo, même chez les portefeuilles qui restent en territoire positif sur l’année. 15 portefeuilles affichent un Sharpe négatif. À l’inverse, seuls 3 portefeuilles dépassent un Sharpe de 3 · contre 8 au S1, preuve que l’exceptionnel devient plus rare à mesure que l’année avance et que les positions les plus étirées encaissent leur correction.
L’alpha : 61% du labo génère de la surperformance ajustée au risque
39 portefeuilles sur 64 (61%) affichent un alpha positif face au SPY. Le podium alpha reste dominé par les paris à forte conviction : O’Neil Pure Momentum en tête avec un alpha de 4,39, suivi de Speed-Speed Bunker (2,09) et Vanna Positif (1,29). La hiérarchie a changé de visage depuis le S1 (où Gamma Rockets, Vanna Positif et Rho All Weather Fortress occupaient ce podium), mais le principe reste identique : l’alpha le plus élevé continue de venir des constructions à beta élevé et forte conviction, pas des profils défensifs.
Le Max Drawdown : seulement 17% encaissent moins que le SPY
C’est le chiffre le plus dur du trimestre : seulement 11 portefeuilles sur 64 (17%, contre 20% au S1) affichent un Max Drawdown moins sévère que le -8,88% du SPY. Cette proportion en recul illustre directement l’effet de la correction de septembre, qui a fait de nouveaux points bas sur une bonne partie des portefeuilles agressifs. Le meilleur comportement de tout le labo reste signé Dalio All Weather, avec un Max DD de seulement -4,19%, pour un total return de +2,67%. À l’opposé, O’Neil Pure Momentum encaisse -34,20%, le pire drawdown observé cette année · porté par le même portefeuille qui affiche, dans le même temps, le meilleur rendement du labo.
Ce que ça signifie concrètement : le beta élevé a payé sur l’ensemble des neuf mois (retour moyen de +73,68% pour les beta > 1,5, contre +4,31% pour les beta < 0,5), mais cette moyenne annuelle masque un Q3 beaucoup plus dur que le Q2 pour cette catégorie. Les mêmes portefeuilles qui affichaient un Max DD moyen contenu à fin juin ont vu ce chiffre grimper à -25,79% à fin septembre. Le beta reste un amplificateur, pas un filtre de qualité · et un trimestre suffit à le rappeler.
Greeks vs Légendes : l’écart se resserre mais ne s’inverse pas
Les 32 portefeuilles Greeks (catégories Beta, Gamma, Theta, Vega, Rho, Vanna, Charm, Speed, Epsilon, Alpha) affichent un retour moyen de +31,08%, un Sharpe moyen de 1,14 et un alpha moyen de +0,244. 19 Greeks sur 32 (59%) battent l’indice. Le Max DD moyen de cette famille est de -18,52%, plus de deux fois plus sévère que le SPY · c’est le prix payé pour l’exposition assumée à la volatilité, un prix qui s’est nettement alourdi depuis juin.
Légendes + GARP : la patience continue de ne pas payer
Les 30 portefeuilles Légendes et GARP (philosophies Buffett, Dalio, Burry, Pabrai, Marks, Greenblatt, Piotroski, O’Neil, Lynch) affichent un tableau plus modeste : retour moyen de +18,23%, Sharpe moyen de 0,77, alpha moyen de +0,169. Seuls 9 sur 30 (30%) battent le SPY. Le Max DD moyen reste meilleur que celui des Greeks, à -13,46% · ces stratégies protègent mieux le capital, mais la majorité d’entre elles n’a toujours pas rattrapé le marché sur l’année.
La vraie lecture du trimestre : battre le SP500 en rendement (29/64) reste plus facile que le battre en Sharpe (20/64), et infiniment plus facile que le battre en Max Drawdown (11/64 seulement). Le fossé entre ces trois taux de réussite s’est même élargi depuis le S1. Un investisseur qui ne regarde que le total return sur 9 mois manque l’essentiel : une majorité du labo a payé sa surperformance en acceptant une douleur croissante en cours de route, et cette douleur s’est particulièrement intensifiée en septembre.
Pour aller plus loin
Comprendre, Coder, Backtester : les Formations
Ces portefeuilles ne sont pas une promesse de rendement. Ce sont des laboratoires pédagogiques. Les formations vous donnent les outils pour comprendre leur logique, les coder et les backtester vous-même. Ce que vous en faites ensuite vous appartient entièrement.
Risque & Greeks
Les Greeks
Le GPS du Risque de Marché. Delta, Gamma, Beta, Theta, Vega, Rho, Vanna, Charm, Speed, Epsilon · le langage complet du risque traduit en clair. Chaque mois : une fiche thématique, un backtest détaillé, le code complet, et un portefeuille associé. Ce trimestre a montré que même les meilleurs greeks du S1 peuvent voir leur Max Drawdown tripler en trois mois · comprendre pourquoi change tout dans la gestion de la taille de position.
Buffett, Dalio, Burry, Greenblatt, Marks, Pabrai, Lynch, Piotroski et désormais O’Neil… Chaque mois une fiche complète : leur logique, leurs critères, un screener codé, un backtest réel. Ce trimestre, la méthode CANSLIM d’O’Neil a signé le meilleur rendement de tout le labo (+277,57%). La méthode est documentée · et enseignée.
Les 2 formations + ProRealTime (labo des algorithmes). Mises à jour incluses à vie. Accès immédiat à l’intégralité du contenu et à la bibliothèque de code.
Ce que ces formations ne sont pas : un système magique qui bat le marché à coup sûr, un signal d’achat ou de vente, un conseil en investissement. Ce sont des outils pédagogiques · vous apprenez à penser, à coder, à tester. Ce que vous faites ensuite vous appartient.
Questions Fréquentes sur le Bilan T3 2026
Quel portefeuille a le mieux performé au T3 2026 ? ▾
O’Neil Pure Momentum (RS), inspiré de la méthode CANSLIM de William O’Neil, signe le meilleur total return du labo sur les neuf premiers mois de 2026 avec +277,57%, pour un Sharpe de 6,73. C’est aussi le portefeuille au Max Drawdown le plus sévère (-34,20%) : le même mécanisme qui capte les leaders capte également leurs corrections les plus violentes.
La Fed a-t-elle relevé ses taux en 2026 ? ▾
Oui. Le 16 septembre 2026, la Fed dirigée par Kevin Warsh a relevé son taux directeur de 25 points de base, à 3,75%–4,00% · sa première hausse depuis l’été 2023, après quatre pauses consécutives. La décision, votée à l’unanimité, s’est accompagnée d’un ton plus restrictif et d’un communiqué pointant la demande intérieure, et non plus seulement le pétrole, comme moteur de l’inflation.
Combien de portefeuilles battent le SP500 sur les neuf premiers mois de 2026 ? ▾
29 portefeuilles sur 64 (soit 45%) dépassent la performance du SPY, qui a progressé de +13,17% sur la période. Mais ce chiffre se dégrade nettement dès qu’on regarde le risque pris pour y arriver : seuls 20/64 font mieux en Sharpe, et seulement 11/64 encaissent un Max Drawdown moins sévère que l’indice.
Qu’est-ce que le duel TOP10 vs Flop10 ? ▾
Ce sont deux portefeuilles construits au 1ᵉʳ janvier 2026 à partir des cibles de cours du consensus analystes sur l’ensemble du S&P 500 (503 valeurs). TOP10 réunit les 10 valeurs au potentiel théorique le plus élevé (cible moyenne +54,80%), Flop10 les 10 valeurs que les analystes voyaient au contraire reculer (cible moyenne -10,55%). Sur le Q3 2026, à beta quasi identique, Flop10 a rapporté +66,66% contre seulement +4,99% pour TOP10 · l’inverse exact de ce que le consensus anticipait au départ.
Pourquoi un portefeuille en forte hausse peut-il quand même être risqué ? ▾
Parce que le total return cumulé ne montre pas le chemin parcouru pour y arriver. Beta-Bunker Anti-Krach, par exemple, reste positif sur l’année (+65,61%) mais son Max Drawdown est passé de -7,12% à fin juin à -24,22% à fin septembre : la position a bien perdu significativement de valeur en cours de route, un fait que le seul chiffre YTD ne révèle jamais.
Les portefeuilles “Légendes” reproduisent-ils les vrais portefeuilles de Buffett, Dalio ou Burry ? ▾
Non. Ce sont des constructions pédagogiques inspirées des philosophies d’investissement publiquement documentées de ces investisseurs. Elles ne reproduisent pas leurs positions réelles et ne constituent ni une affiliation ni un partenariat avec eux. L’objectif est d’illustrer leur logique de sélection, pas de la copier à l’identique.
Avertissement légal — à lire
Nature du contenu : L’ensemble des informations, analyses, performances et portefeuilles présentés dans cet article sont fournis à titre exclusivement pédagogique et illustratif. Ils ne constituent en aucun cas un conseil en investissement, une recommandation financière, une incitation à l’achat ou à la vente d’instruments financiers, ni un service de gestion de portefeuille.
Performances passées : Les résultats YTD et les métriques de risque (Sharpe, Max Drawdown, Beta, VaR) présentés sont basés sur des données historiques et/ou de backtest arrêtées fin septembre 2026. Les performances passées ne préjugent pas et ne garantissent pas les performances futures. Tout investissement sur les marchés financiers comporte un risque de perte en capital, pouvant aller jusqu’à la perte totale des sommes investies.
Composition des portefeuilles : Les portefeuilles présentés sont des exemples pédagogiques construits autour d’un indicateur greek ou d’une philosophie d’investisseur. Leur composition détaillée est réservée aux abonnés des formations Raphaxelo Finance. Les mentions de secteurs ou classes d’actifs ne constituent pas des recommandations individuelles.
Statut réglementaire : Raphaxelo Finance n’est pas un conseiller en investissements financiers (CIF) agréé par l’AMF ou toute autre autorité de régulation financière. Les contenus produits ne remplacent pas l’accompagnement d’un professionnel habilité. Avant toute décision d’investissement, il est recommandé de consulter un conseiller financier agréé et de prendre en compte votre situation personnelle, vos objectifs et votre tolérance au risque.
Références aux investisseurs : Les portefeuilles dits “Légendes” sont des constructions pédagogiques inspirées des philosophies publiquement documentées de ces investisseurs (Buffett, Dalio, Burry, Greenblatt, Marks, Pabrai, Piotroski, Lynch, O’Neil). Ils ne reproduisent pas leurs portefeuilles réels et ne constituent pas une affiliation ou un partenariat avec eux.
Aidez-moi à diffuser le message, partagez !
À propos de l'auteur
⚡
Raphaxelo
Je code des algorithmes, je backteste des stratégies et je partage ce que la data révèle vraiment sur les marchés. Zéro promesse de richesse — que de la méthode, du code et des chiffres vérifiables.