Les options et les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier.
72 % des comptes d'investisseurs particuliers perdent de l'argent lorsqu'ils investissent sur les CFD avec IG.
Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre le risque élevé de perdre votre argent.
La Walk-Forward Analysis (WFA) est une méthode qui teste une stratégie de trading sur des périodes qu’elle n’a jamais vues. Un backtest classique, lui, vous montre un passé que votre stratégie connaît déjà par cœur. Selon Bailey, Borwein, López de Prado et Zhu, en 2014, avec 5 ans de données quotidiennes, tester seulement 45 variantes d’une stratégie suffit à fabriquer un gagnant… qui ne gagne que sur le papier. Ce guide vous montre comment fonctionne la WFA, comment la configurer et comment lire ses résultats.
Un micro résumé pour analysé sous un angle différent
TL;DR : l’essentiel de la Walk-Forward Analysis
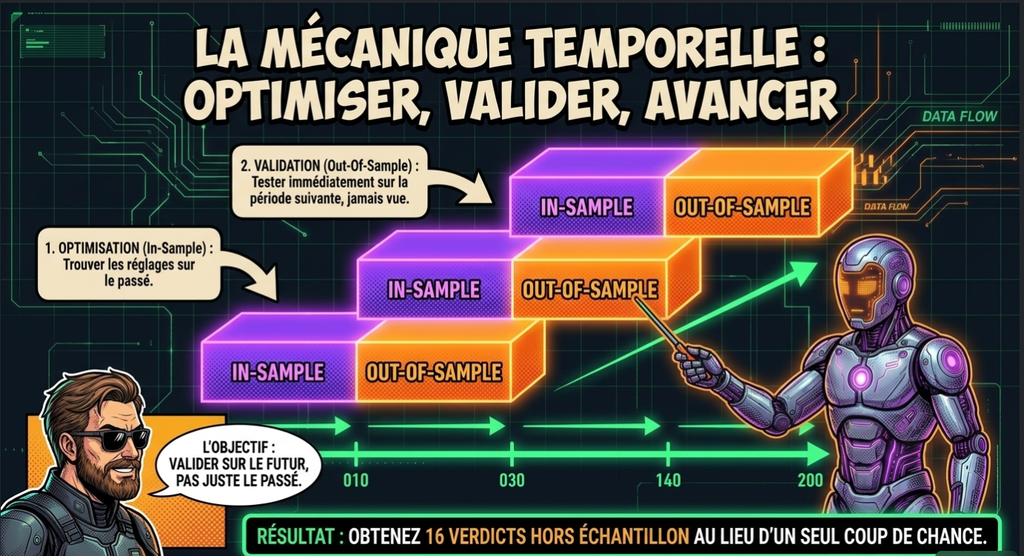
La WFA découpe l’historique en fenêtres successives : on optimise sur l’une (in-sample), on valide sur la suivante (out-of-sample).
Le cycle se répète en avançant dans le temps, comme un trader qui découvre le marché au jour le jour.
Le Walk-Forward Efficiency (WFE) de Robert Pardo compare la performance hors échantillon à celle de l’optimisation.
Un WFE sous 50 % signale en général une stratégie surajustée.
Les ratios 70/30 ou 80/20 sont les plus courants pour séparer apprentissage et validation.
La WFA réduit le risque d’overfitting. Elle ne l’élimine pas.
📩
La Newsletter Raphaxelo
Stratégies quantitatives, backtests et algo trading — directement dans ta boîte mail.
Chargement des dernières newsletters…
☕
Soutenir le Labo
Ce contenu est gratuit et indépendant. Un café pour garder la machine en marche ?
Qu’est-ce que l’analyse Walk-Forward ? Définition et concept
Définition et concept de l’analyse Walk-Forward
Définition : l’analyse Walk-Forward est une méthode de validation dynamique, utilisée pour évaluer une stratégie de trading. Elle découpe l’historique en fenêtres successives. Sur chacune, la stratégie est d’abord optimisée (in-sample), puis testée immédiatement sur une période jamais vue (out-of-sample). Elle simule ainsi l’avancée réelle dans le temps.
Le mot “dynamique” compte. Un test classique fige tout en une seule fois. La WFA avance fenêtre après fenêtre, avec seulement le passé en main à chaque étape. C’est ce qui se passe quand vous tradez en vrai.
Partenaires recommandés
🦉
Hiboo Expert
L’outil d’analyse fondamentale incontournable pour évaluer la santé financière d’une action.
⚠️ Avertissement sur les risques :
Les options et les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l’effet de levier.
72 % des comptes d’investisseurs particuliers perdent de l’argent lorsqu’ils investissent sur les CFD avec IG.
Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre le risque élevé de perdre votre argent.
Certains liens présents sur cette page sont des liens d’affiliation et peuvent donner lieu à une rémunération, sans coût supplémentaire pour vous.
Pourquoi tester sur des données inconnues ?
Les marchés changent de tendance, de volatilité et de régime. Une stratégie réglée sur 2017 n’a aucune raison de se comporter pareil en 2022. Les marchés évoluent. Votre test doit en tenir compte. Une stratégie doit être éprouvée sur différentes périodes : hausse, baisse, krach, marché calme.
Autre point : la WFA concerne aussi les particuliers. Elle tourne sur un PC portable. Pas besoin d’un desk à Wall Street.
Backtest vs Walk-Forward : où la validation statique échoue-t-elle ?
Backtesting classique : ce qu’il vaut vraiment
Le backtesting classique consiste à optimiser une stratégie sur tout l’historique, puis à mesurer sa performance sur ce même historique. Parfois, on coupe une seule fois les données en deux.
Le résultat est presque toujours flatteur. La courbe monte. Le drawdown reste sage. Vous êtes content.
Vous avez simplement trouvé les réglages qui collent le mieux au passé.
Static validation : pourquoi une validation statique ne suffit pas
La static validation fige les réglages une fois pour toutes : un seul découpage, choisi une fois, jamais remis en cause. Elle ne dit rien de la façon dont la stratégie réagit quand le marché change. Une validation dynamique répète le test sur différentes périodes et montre si le résultat tient dans le temps.
Overfitting et unrealistic expectations
Le risque de surapprentissage porte un nom : l’overfitting. La stratégie mémorise le bruit au lieu d’apprendre un vrai comportement du marché. Elle crée des unrealistic expectations, des attentes irréalistes que le marché réel démonte en quelques semaines.
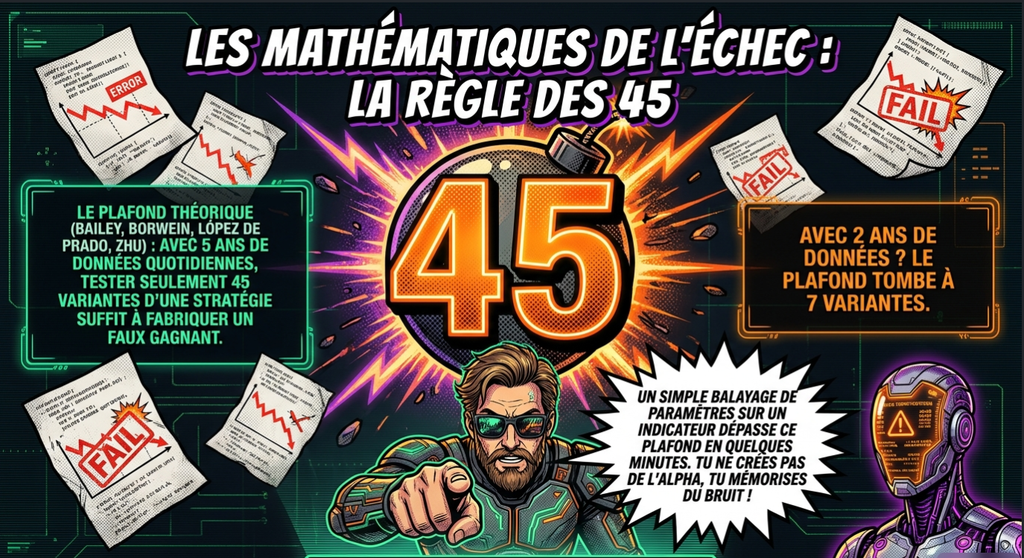
Les chiffres de Bailey et de ses co-auteurs sont parlants. Selon leur article publié dans les Notices of the American Mathematical Society en mai 2014, avec 5 ans de données quotidiennes, on ne devrait pas essayer plus de 45 variantes d’une stratégie. Avec 2 ans de données, le plafond tombe à 7 (lire l’article).
Combien de variantes avez-vous testées la dernière fois ? Un balayage de paramètres sur un indicateur dépasse ce plafond en quelques minutes.
Le backtest n’est pas inutile. Il reste la première étape, et notre guide pour backtester une stratégie de trading détaille comment le faire proprement. La WFA vient juste après, pour vérifier que le résultat tient hors de l’échantillon.
Pourquoi les hedge funds utilisent la Walk-Forward Analysis ?
Comment le trading professionnel (how professional trading) valide ses modèles
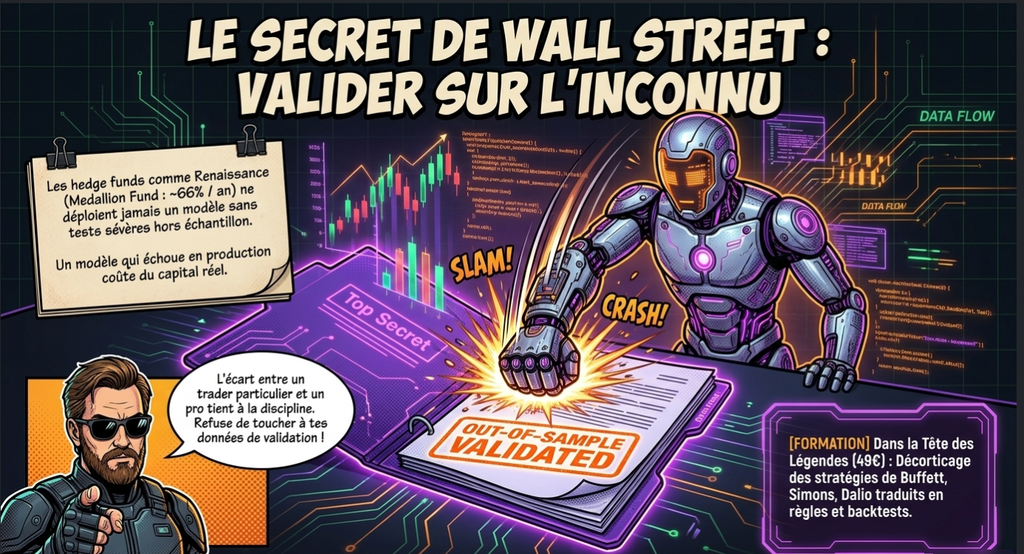
Les hedge funds utilisent la validation hors échantillon pour une raison simple : un modèle qui échoue en production coûte du capital réel, pas une ligne dans un tableur. Les régimes de marché alternent : taux bas, inflation, krach, rotation sectorielle. Un modèle doit survivre à plusieurs d’entre eux avant d’être déployé.
Marcos López de Prado, ancien responsable de la recherche quantitative chez Guggenheim Partners, en a fait un sujet central dans Advances in Financial Machine Learning (Wiley, 2018). Son message : validez chaque modèle hors échantillon, et comptez le nombre d’essais que vous avez faits pour y arriver.
Renaissance Technologies ne publie pas ses méthodes. Mais Gregory Zuckerman décrit dans The Man Who Solved the Market (2019) une culture où un signal doit résister à des tests sévères avant d’entrer en production. Selon lui, le Medallion Fund a dégagé en moyenne environ 66 % par an avant frais entre 1988 et 2018. Notre article sur Jim Simons et le Medallion Fund revient sur cette histoire.
La validation pro à portée des particuliers (retail professional validation)
L’écart entre un trader particulier et une salle de marché tient moins aux outils qu’à la discipline. Un particulier peut appliquer la même logique : séparer l’apprentissage et le test, refuser de toucher aux données de validation, noter chaque essai.
Les outils existent, y compris gratuits. Les données aussi : des plateformes comme Zone Bourse donnent accès aux cours et aux fondamentaux pour construire un historique propre.
Comment fonctionne la WFA ? Division des fenêtres temporelles pas à pas
Division des fenêtres temporelles : la base de la forward walk optimization
La WFA divise les données historiques en blocs successifs. Chaque bloc contient deux parties : une fenêtre d’optimisation (in-sample) et une fenêtre de test juste après (out-of-sample). Les périodes out-of-sample ne servent jamais à régler la stratégie.
Cette séparation protège contre le biais d’information. Si la stratégie “voit” le futur pendant l’optimisation, le test est mort avant d’avoir commencé.
C’est la base de la forward walk optimization : on optimise, on valide, on avance.
📩
La Newsletter Raphaxelo
Stratégies quantitatives, backtests et algo trading — directement dans ta boîte mail.
Chargement des dernières newsletters…
☕
Soutenir le Labo
Ce contenu est gratuit et indépendant. Un café pour garder la machine en marche ?
Première étape. Vous réglez les paramètres de la stratégie sur la fenêtre d’apprentissage. Période moyenne ? Seuil de stop ? Taille de position ? Vous cherchez les meilleurs réglages, mais uniquement sur cette fenêtre.
Gardez la grille de paramètres petite. Moins de variantes, moins de risque de data snooping.
Validation out-of-sample backtest : le test qui compte
Deuxième étape. Vous appliquez les paramètres figés à la période suivante, jamais vue. C’est votre validation out-of-sample en backtest. Si la performance tient, la stratégie a appris autre chose que le passé par cœur. Si elle s’effondre, vous le savez avant d’avoir risqué un euro.
Stage rolling forward : avancer et répétition du cycle
Troisième étape. On décale les deux fenêtres dans le temps et on recommence. Cette répétition du cycle couvre tout l’historique.
Exemple de calcul : 10 ans de données, une fenêtre in-sample de 2 ans, une fenêtre out-of-sample de 6 mois, un décalage de 6 mois à chaque tour. Cela donne 16 cycles : (120 mois − 30 mois) ÷ 6 + 1. Vous obtenez 16 verdicts hors échantillon au lieu d’un seul. Un résultat qui se répète sur 16 périodes pèse bien plus qu’un résultat isolé.
Quels ratios de division temporelle choisir ?
Les ratios de division temporelle les plus utilisés sont 70/30 et 80/20 : 70 % ou 80 % de la fenêtre pour optimiser, le reste pour valider. Un 50/50 donne un test solide, mais laisse trop peu de données à l’optimisation.
70/30 : un bon point de départ. Il laisse assez de matière pour apprendre et une vraie zone de test.
80/20 : plus de données pour l’optimisation. Utile quand la stratégie génère peu de trades.
Fenêtres courtes : pour du scalping ou du swing court, les signaux sont nombreux. Des fenêtres courtes suffisent et gardent la stratégie réactive.
Fenêtres longues : pour une stratégie à quelques trades par an, il faut de longues périodes. Sinon le test n’a aucune valeur statistique.
Règle de bon sens : visez au moins quelques dizaines de trades par fenêtre out-of-sample. En dessous, la moindre série chanceuse fausse le verdict.
Rolling ou anchored : quelle forward walk optimization choisir ?
Fenêtres d’optimisation : définition
Une fenêtre d’optimisation est la portion d’historique sur laquelle on règle les paramètres. Sa définition repose sur trois choix : la longueur, le point de départ et le pas de décalage. Les anglo-saxons parlent d’in-sample windows et d’out-of-sample windows. Ces trois choix déterminent la version de la WFA que vous utilisez.
Rolling ou anchored : la comparaison
La walk forward optimization existe en deux versions. Le choix change ce que vous mesurez.
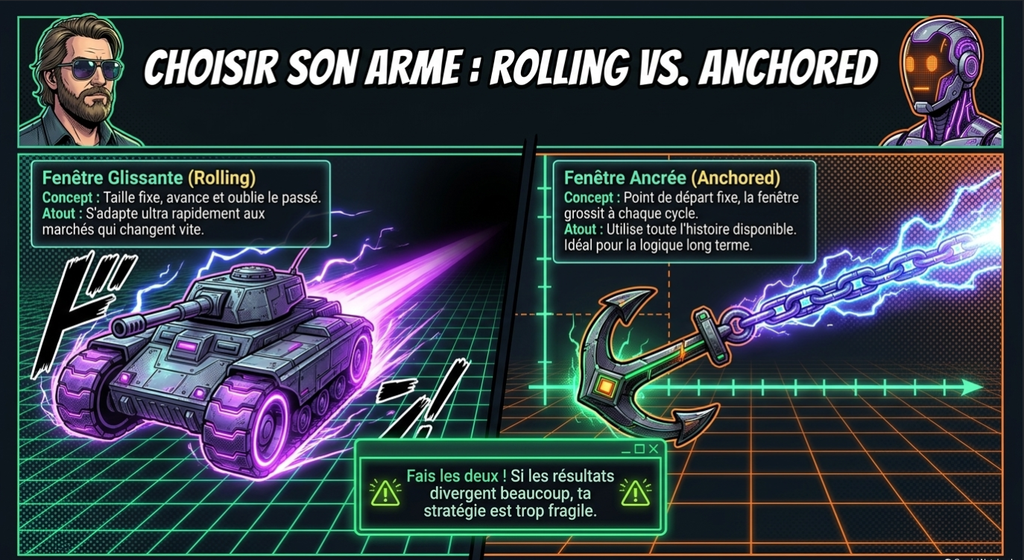
La fenêtre glissante (rolling) garde une taille d’optimisation constante. La fenêtre avance et oublie les données anciennes. Elle suit les changements de marché, mais elle travaille toujours sur peu de données.
La fenêtre ancrée (anchored) garde le même point de départ. La fenêtre d’optimisation grossit à chaque cycle, et seule la zone de test avance. Elle utilise toute l’histoire disponible, mais dilue les données récentes.
CritèreRollingAnchoredFenêtre d’optimisationTaille fixe, glissePoint de départ fixe, granditAdaptation aux changementsRapideLenteDonnées utiliséesRécentes uniquementTout l’historiqueCas typiqueMarchés qui changent viteStratégies de long terme
Que choisir ? Rolling si vous croyez que le marché d’il y a 8 ans ne dit plus rien sur celui d’aujourd’hui. Anchored si vous pensez que la logique de votre stratégie dure. Faites les deux : si les résultats divergent beaucoup, la stratégie dépend trop de la période choisie.
Matrice Walk-Forward : utilisation et graphiques avancés
Comment lire la matrice Walk-Forward ?
La matrice walk-forward liste, pour chaque cycle, les paramètres retenus et les performances in-sample et out-of-sample. Lisez-la en trois temps :
Stabilité des paramètres : si l’optimum saute d’une valeur à l’autre à chaque cycle, la stratégie réagit au bruit. Un optimum stable d’une fenêtre à l’autre est bon signe.
Dispersion des résultats : des performances out-of-sample proches d’un cycle à l’autre disent que la stratégie tient. Une grande dispersion signale un comportement erratique.
Fréquence de réoptimisation : si les paramètres bougent peu, inutile de réoptimiser souvent. Si la performance se dégrade vite après chaque optimisation, raccourcissez la périodicité.
Graphiques avancés et graphique de surface
Un graphique de surface affiche la performance en fonction de deux paramètres (la période d’une moyenne mobile et le niveau de stop, par exemple). Cherchez un plateau large, pas un pic isolé. Un pic isolé, c’est de la chance : le moindre changement de marché le fait disparaître. Un plateau, c’est une zone de réglages qui marchent tous à peu près bien.
Deux autres graphiques avancés valent le coup d’œil : l’equity curve hors échantillon, bout à bout sur tous les cycles, et la performance par cycle. Une courbe de capital qui monte avec des paliers réguliers rassure. Une courbe qui gagne tout sur un seul cycle ne prouve rien.
Comment configurer et exécuter une analyse Walk-Forward (WFA) ?
Configuration complète d’une WFA en trois réglages
Définir le périmètre. Choisissez le sous-jacent, la fréquence (journalier, horaire) et la profondeur d’historique. Plus les régimes de marché couverts sont variés, plus le test est crédible.
Fixer les fenêtres. Retenez un ratio (70/30 ou 80/20), la longueur de chaque fenêtre et le pas de décalage.
Limiter les paramètres. Plus vous optimisez de paramètres, plus vous approchez du plafond de 45 variantes dont parlent Bailey et ses co-auteurs. Tester trop de combinaisons de paramètres, c’est multiplier les occasions de trouver un faux gagnant. Deux ou trois paramètres suffisent pour la plupart des stratégies.
Exécuter une Walk-Forward (WFA)
Lancez chaque cycle : optimisation sur l’in-sample, puis application des paramètres figés sur l’out-of-sample. Enregistrez tout. Si vous testez différentes combinaisons de paramètres, notez leur nombre exact. Il vous servira à mesurer votre risque de surajustement.
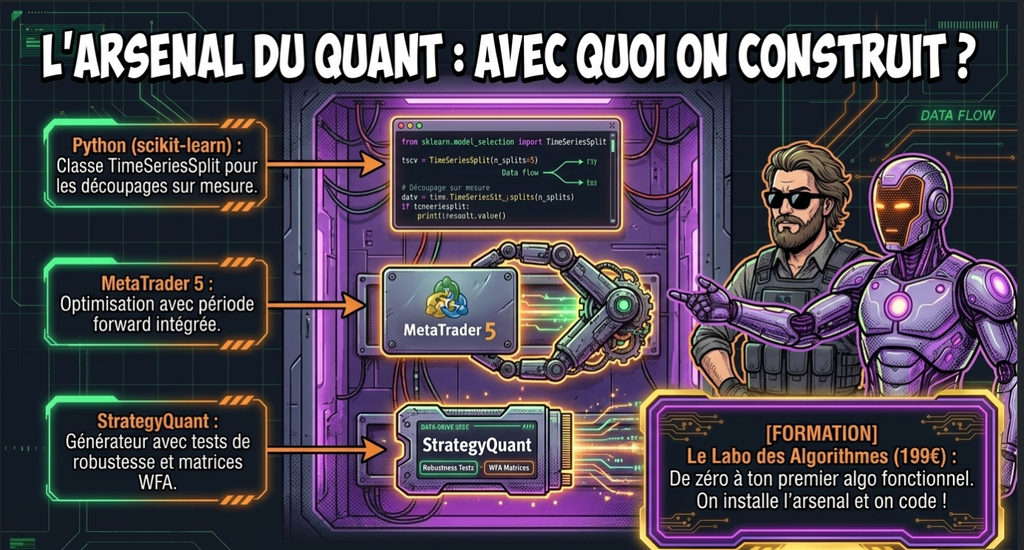
Vous codez en Python ? La classe TimeSeriesSplit de scikit-learn fournit les découpages temporels de base. Vous préférez une plateforme ? Voyez plus bas. Pour choisir entre les deux, notre comparatif ProRealTime vs Python aide à trancher.
Vérification des résultats
Calculez le WFE, lisez la matrice, comparez les cycles entre eux. Un test de Monte Carlo sur les trades out-of-sample complète le diagnostic.
Un backtesting rigoureux exige aussi des résultats statistiquement solides : assez de trades, des frais et du slippage réalistes, des données propres. Un robot qui gagne 0,05 % par trade avant frais perd de l’argent après.
Comment la WFA réduit-elle le risque d’overfitting ?
Overfitting risk : le mécanisme du surajustement
Le surajustement se produit lorsque vous ajustez une stratégie à l’excès sur un échantillon, jusqu’à capter ses accidents au lieu de ses régularités. L’overfitting risk augmente avec le nombre de paramètres, le nombre d’essais et la brièveté de l’historique.
Réduction du risque d’overfitting grâce à la WFA
La WFA casse ce schéma. Chaque verdict se fait sur des données inédites que la stratégie n’a pas vues pendant l’optimisation. Si les résultats out-of-sample ressemblent à ceux de l’optimisation, la stratégie a probablement capté un comportement durable du marché.
Data snooping : l’espionnage de données à ne jamais utiliser
Le data snooping consiste à utiliser, même indirectement, des informations de la période de test pour améliorer la stratégie. Exemple classique : vous voyez un mauvais résultat out-of-sample, vous modifiez la stratégie, vous relancez. Le jeu de test est devenu un jeu d’apprentissage.
La WFA ne vous protège pas contre cette tentation. Elle la rend juste plus visible. Notre article sur les erreurs courantes en trading algorithmique en détaille d’autres.
Comment calculer le Walk-Forward Efficiency (WFE) ?
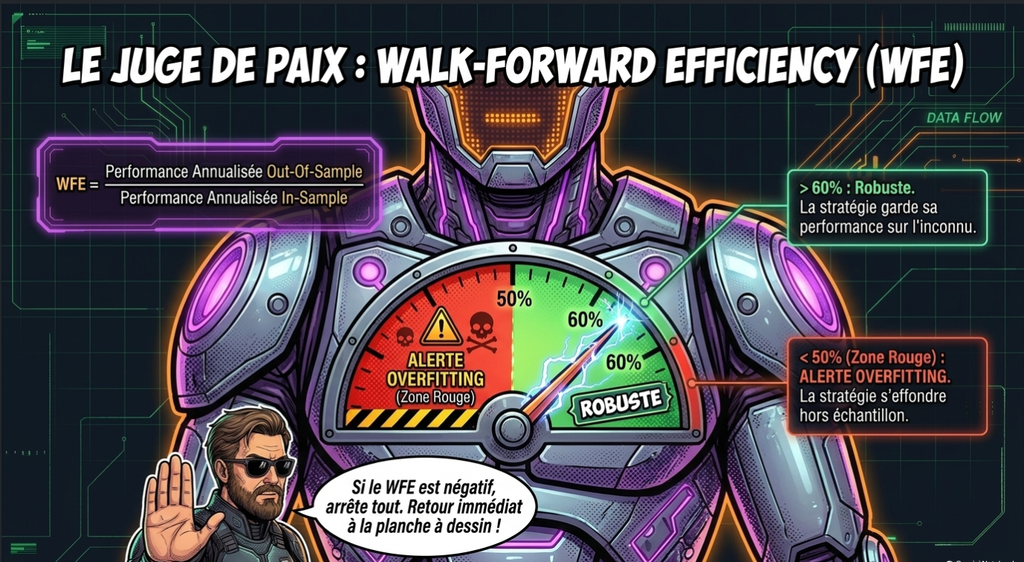
Définition : le Walk-Forward Efficiency (WFE) est un ratio qui compare la performance d’une stratégie hors échantillon à sa performance en optimisation. Il a été popularisé par Robert Pardo dans The Evaluation and Optimization of Trading Strategies (Wiley, 2008). Plus il est proche de 100 %, plus la stratégie a conservé ses performances sur des données inédites.
Comment calculer l’indice Walk-Forward ?
La formule simplifiée : WFE = performance annualisée OOS ÷ performance annualisée IS. On prend en général le bénéfice net, le rendement annualisé ou le profit factor comme mesure.
Exemple de calcul : une stratégie rapporte 20 % par an en optimisation et 12 % par an hors échantillon. Son WFE vaut 12 ÷ 20 = 60 %.
Comment interpréter le ratio out-of-sample/in-sample ?
Proche de 100 % : la stratégie garde presque toute sa performance sur des données inconnues. Rare, et suspect si le WFE dépasse 100 % sur peu de cycles.
Entre 50 et 60 % et plus : seuil souvent retenu comme acceptable, d’après l’approche de Pardo.
Sous 50 % : la stratégie perd plus de la moitié de sa performance hors échantillon. Signal d’overfitting.
Négatif : la stratégie gagne en optimisation et perd en validation. Retour à la planche à dessin.
Un WFE seul ne suffit pas. Associez-le au ratio de Sharpe et au drawdown. Notre guide sur Sharpe, drawdown et win-loss ratio explique comment les lire ensemble.
Comment concevoir un framework out-of-sample et un protocole coffre-fort ?
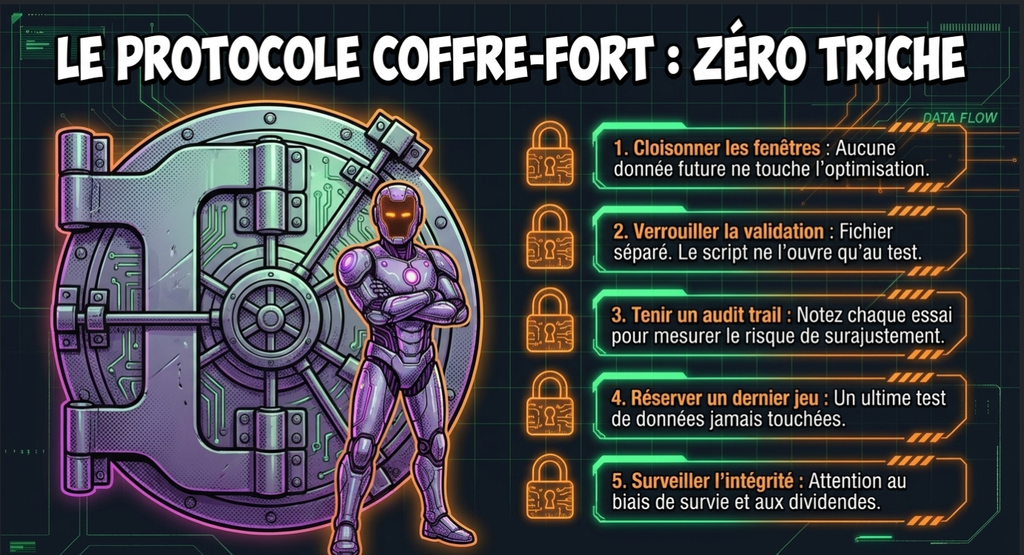
Concevoir un framework out-of-sample, c’est bâtir des règles qui rendent la triche impossible, même involontaire.
Protocole coffre-fort OOS : cinq règles
Le protocole coffre-fort OOS verrouille les données de validation jusqu’au moment du test. Voici les cinq règles qui l’appliquent.
Cloisonner les fenêtres. Aucune donnée future ne doit toucher l’optimisation. Vérifiez aussi les indicateurs : une moyenne mobile calculée sur tout l’historique avant découpage contient déjà du futur.
Verrouiller les données de validation. Elles restent dans un fichier séparé, que votre script d’optimisation n’ouvre pas, jusqu’au moment du test.
Tenir un audit trail. Notez chaque paramètre testé, chaque date, chaque résultat. C’est la seule façon de compter vos essais, et donc de mesurer votre risque de surajustement.
Réserver un dernier jeu de données. Après la WFA, testez la stratégie une dernière fois sur une période qu’aucune étape n’a touchée. Une seule fois.
Surveiller les données utilisées. Données corrigées des dividendes et des splits, survivorship bias, trous dans l’historique : des données trop propres ou trop incomplètes faussent tout.
Quels logiciels pour faire une Walk-Forward Analysis ?
Logiciels spécialisés pour traders : MetaTrader 5 et StrategyQuant
MetaTrader 5 : son testeur de stratégies propose une optimisation avec période forward, qui réserve une fraction de l’historique à la validation. Pour une WFA complète sur plusieurs cycles, il faut scripter ou enchaîner les passes. Il gère bien les gros historiques.
StrategyQuant : il génère et teste des stratégies, avec des tests de robustesse dont la walk-forward optimization et ses matrices. Il est payant. Bornez le nombre de combinaisons pour garder un test fiable.
Backtrex : backtesting visuel
Backtrex est un outil de backtesting visuel, pensé pour tester sans coder. Il convient pour débuter et comprendre la logique avant de passer à un script.
Configuration des modes forward
La configuration des modes forward dépend de l’outil, mais la logique reste la même : fixer la fenêtre, choisir le ratio, figer les paramètres sur l’out-of-sample. Lisez la documentation de votre plateforme avant de lancer un test.
Quelles applications et quels cas d’usage pour la WFA ?
Les applications de la WFA se concentrent sur trois terrains.
Sociétés de trading et de backtesting
Les sociétés de trading et de backtesting valident chaque robot sur des fenêtres successives avant de l’engager. Pour mieux comprendre ce monde, lisez notre dossier sur les chiffres des algorithmes sur les marchés.
IA et machine learning en finance : un modèle auto-apprenant se réentraîne périodiquement. La WFA reproduit exactement ce rythme de réentraînement et de test.
Concours et validation externe : plusieurs plateformes de concours quantitatifs évaluent sur des données cachées, une logique voisine de l’out-of-sample. La WFA vous prépare à ce type d’épreuve.
La WFA sert aussi à générer des bénéfices de façon plus fiable : elle ne crée pas d’edge, mais elle vous évite de déployer une stratégie qui n’en a pas.
Quelles sont les limites de l’analyse Walk-Forward ?
Limites computationnelles et temporelles
Plus de paramètres, plus de cycles, plus de données : le temps de calcul explose. Une grille qui teste plus de 100 000 combinaisons par cycle, sur 16 cycles, occupe un PC pendant des heures, parfois des jours. Et chaque combinaison supplémentaire augmente le risque de trouver un faux gagnant.
Curve-fitting et bruit de marché
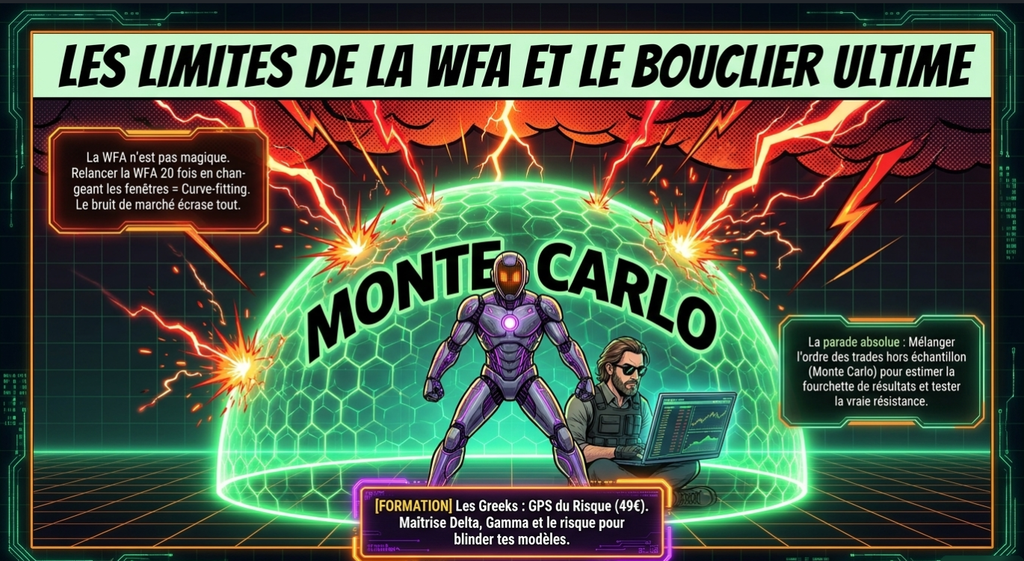
La WFA n’est pas à l’abri du curve-fitting. Si vous relancez la WFA vingt fois en changeant les fenêtres jusqu’à obtenir un beau résultat, vous avez simplement déplacé l’overfitting un étage plus haut.
Le bruit de marché complique aussi la lecture. Pendant une crise, la volatilité écrase tout, et un cycle out-of-sample peut paraître catastrophique ou génial sans raison liée à la stratégie. Notre article sur la volatilité explique pourquoi ces périodes faussent la lecture.
La parade : coupler la WFA avec une simulation de Monte Carlo, qui mélange l’ordre des trades pour estimer la fourchette de résultats possibles. Notre article sur le trading quantitatif et Monte Carlo montre la méthode.
Quels pièges de backtest éviter pour évaluer la robustesse ?
Évaluer la robustesse d’une stratégie, c’est d’abord éviter quatre pièges.
Le piège du surapprentissage en backtests
Optimiser sur tout l’historique, puis déclarer la stratégie validée. Appliquez toujours une validation hors échantillon.
Mathématiques des degrés de liberté
Chaque paramètre libre ajoute un degré de liberté. Avec assez de paramètres, on ajuste n’importe quelle courbe. Visez deux ou trois paramètres.
L’espionnage de données
Revenir modifier la stratégie après avoir vu les résultats out-of-sample. Le jeu de test devient un jeu d’apprentissage.
Le beau résultat suspect
Une equity curve parfaitement lisse doit vous inquiéter. Notre article sur les limites de l’analyse graphique rappelle pourquoi le passé prédit mal le futur.
Quand valider une stratégie et que faire après ?
Valider sa stratégie : les signaux à réunir
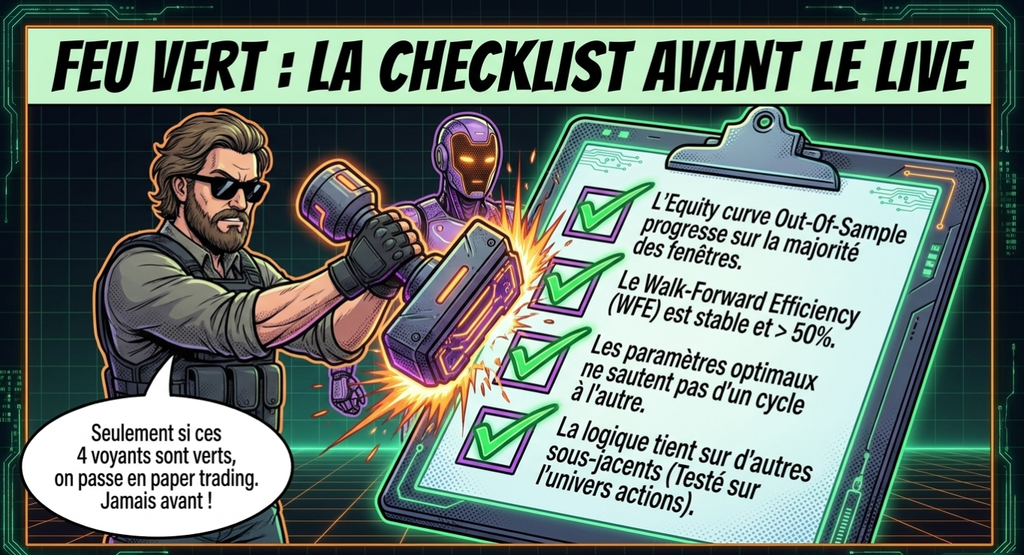
Vous pouvez valider la stratégie pour le trading réel (à petite taille) si quatre conditions se réunissent :
L’equity curve out-of-sample progresse sur la majorité des fenêtres, sans dépendre d’une seule.
Le WFE reste au-dessus de 50 %.
Les paramètres optimaux restent proches d’un cycle à l’autre.
Les résultats tiennent sur d’autres sous-jacents ou d’autres périodes. Notre expérience sur 500 actions testées montre l’intérêt de cette vérification élargie.
Simuler un recalibrage systématique
Une stratégie se dégrade avec le temps. Prévoyez une réoptimisation à intervalle fixe, simulée dans votre WFA pour mesurer son effet réel.
Évaluation des seuils de dégradation
Fixez vos seuils avant de trader. Par exemple : WFE live sous 50 % sur trois mois, ou drawdown supérieur à 1,5 fois le pire drawdown out-of-sample. Passé ce seuil, vous coupez ou vous retestez. Pas de négociation avec vous-même en pleine tempête. Notre article sur le drawdown maximum vous aide à les choisir.
Le mot de la fin : les marchés changent, votre test doit suivre
Réflexion : markets change
Markets change. Une stratégie qui n’a jamais affronté de données inconnues n’a rien prouvé. Le vrai but de la WFA est de vous dire non à temps. Chaque stratégie rejetée en simulation, c’est du capital préservé.
Les stratégies robustes sont celles qui survivent à ce qu’elles n’avaient pas prévu. Dans un marché dynamique, l’élégance du modèle compte moins que sa tenue hors échantillon. Pour la tester avec rigueur, suivez le protocole : fenêtres séparées, paramètres limités, coffre-fort OOS, WFE au-dessus de 50 %.
Un dernier chiffre à retenir : 45. C’est le nombre maximal de variantes à tester sur 5 ans de données quotidiennes avant que le hasard ne fabrique un faux gagnant, selon Bailey, Borwein, López de Prado et Zhu.
FAQ sur la Walk-Forward Analysis
Quelle est la différence entre backtest et Walk-Forward Analysis ?
Un backtest classique teste une stratégie sur un historique qu’elle a déjà servi à optimiser. La WFA sépare strictement l’apprentissage (in-sample) et la validation (out-of-sample), puis répète ce cycle dans le temps. Elle mesure la capacité de la stratégie à résister à des données inconnues.
Quel ratio in-sample/out-of-sample choisir ?
Le 70/30 et le 80/20 sont les plus courants. Choisissez 80/20 si la stratégie génère peu de trades, 70/30 si vous voulez une validation plus solide. Gardez toujours assez de trades dans chaque fenêtre out-of-sample pour que le résultat soit exploitable.
Qu’est-ce qu’un bon Walk-Forward Efficiency ?
Un WFE supérieur à 50-60 % est généralement jugé acceptable, selon l’approche de Robert Pardo. Proche de 100 %, la stratégie conserve presque toute sa performance hors échantillon. Sous 50 %, l’overfitting est probable.
Rolling ou anchored : lequel choisir ?
La fenêtre glissante (rolling) s’adapte vite aux changements de marché. La fenêtre ancrée (anchored) exploite tout l’historique et convient aux stratégies de long terme. Testez les deux : un écart important entre les deux signale une stratégie fragile.
La Walk-Forward Analysis élimine-t-elle le risque d’overfitting ?
Non. Elle le réduit, car elle valide sur des données inédites. Mais si vous modifiez la stratégie après chaque test ou si vous testez trop de combinaisons, l’overfitting revient par la porte de derrière.
Aidez-moi à diffuser le message, partagez !
À propos de l'auteur
⚡
Raphaxelo
Je code des algorithmes, je backteste des stratégies et je partage ce que la data révèle vraiment sur les marchés. Zéro promesse de richesse — que de la méthode, du code et des chiffres vérifiables.