Les options et les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier.
72 % des comptes d'investisseurs particuliers perdent de l'argent lorsqu'ils investissent sur les CFD avec IG.
Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre le risque élevé de perdre votre argent.
Le critère de Kelly répond à une question que tout trader finit par se poser : combien risquer sur ce trade ? Sa réponse tient en une formule : la fraction du capital qui maximise la croissance à long terme. Elle a un défaut majeur. Appliquée telle quelle, elle produit des pertes de moitié du capital en cours de route, et elle suppose que tu connais ton avantage avec certitude. Tu ne le connais jamais.
Cet article explique ce qu’est le critère de Kelly, comment le calculer, pourquoi miser trop coûte bien plus cher que miser trop peu, et pourquoi Edward Thorp, qui l’a introduit en finance, défend le Kelly fractionnaire. Il contient des simulateurs interactifs et du code Python. Tous les graphiques et simulateurs reposent sur des données simulées. Ils illustrent un mécanisme, ils ne prouvent aucune performance.
Publié le 13 novembre 2026.
Mon verdict en 5 secondes
Le critère de Kelly donne la mise qui maximise la croissance du capital à long terme. L’idée qui tient : miser une fraction de Kelly, jamais plus. Le piège : dans la simulation de cet article, le Kelly complet fait passer le capital sous la moitié de sa valeur initiale dans 40 % des cas, contre 0,3 % pour le quart de Kelly.
TL;DR : l’essentiel du critère de Kelly en 6 points
Définition : le critère de Kelly est la fraction du capital à risquer qui maximise l’espérance du logarithme de la richesse, donc la croissance composée à long terme.
Formule : f* = p − (1 − p) / b, où p est la probabilité de gain et b le ratio gain moyen sur perte moyenne. En continu, f* = μ / σ², soit le ratio de Sharpe divisé par la volatilité.
Exemple : avec 55 % de gagnants et un gain égal à la perte, Kelly dit de risquer 10 % du capital par trade. Avec 40 % de gagnants et un gain moyen double de la perte, c’est 10 % aussi.
Asymétrie : miser la moitié de Kelly conserve 75 % de la croissance maximale. Miser le double l’annule. Sur-miser coûte beaucoup plus cher que sous-miser.
Simulation : sur 10 000 séries de 250 paris, le Kelly complet touche la perte de 50 % dans 40,3 % des cas. Le demi-Kelly dans 8,6 %. Le quart de Kelly dans 0,3 %.
En pratique : ton avantage est estimé, pas connu. Sur 100 trades, un vrai Kelly de 10 % s’estime entre 0 % et 26 % (centiles 5 et 95). D’où le Kelly fractionnaire, défendu par Thorp, appliqué à une estimation prudente.
📩
La Newsletter Raphaxelo
Stratégies quantitatives, backtests et algo trading — directement dans ta boîte mail.
Chargement des dernières newsletters…
☕
Soutenir le Labo
Ce contenu est gratuit et indépendant. Un café pour garder la machine en marche ?
Définition. Le critère de Kelly est une règle de dimensionnement qui indique la fraction de son capital à engager sur un pari ou un trade à espérance positive. Il maximise l’espérance du logarithme de la richesse, c’est-à-dire le taux de croissance composé du capital sur un grand nombre de répétitions.
John L. Kelly Jr., chercheur aux Bell Labs, publie l’idée en 1956 dans le Bell System Technical Journal, en reliant la théorie de l’information de Shannon aux paris. Edward Thorp raconte, dans son chapitre de 2006, que Claude Shannon lui a fait lire cet article en 1960. Il l’a d’abord appliqué au blackjack, puis l’a présenté aux joueurs dans Beat the Dealer (1962) et aux marchés financiers. Thorp évoque aussi 80 milliards de dollars de « paris » engagés en trente ans sur les marchés avec cette approche.
Pourquoi un logarithme ? Parce que les gains et les pertes se multiplient. Perdre 50 % exige un gain de 100 % pour revenir à l’équilibre. Une mise trop faible fait croître le capital trop lentement. Une mise trop forte laisse un enchaînement de pertes le détruire. Entre les deux, il existe une mise qui rend la croissance maximale : c’est la fraction de Kelly. Le résultat est établi : à long terme, cette stratégie finit par dépasser toute stratégie « essentiellement différente » (Breiman ; voir Rotando et Thorp, 1992).
À retenir : Kelly maximise la croissance composée, pas le confort. Il répond à « combien miser », jamais à « faut-il miser ». Il suppose que l’avantage existe.
Comment calculer la fraction de Kelly ?
La formule pour un trade : win rate et payoff
Définition. Pour un pari qui rapporte b fois la mise avec une probabilité p, et fait perdre la mise avec une probabilité q = 1 − p, la fraction de Kelly vaut f* = p − q / b. Elle s’exprime en pourcentage du capital risqué, c’est-à-dire perdu si le trade échoue.
En trading, p est ton taux de réussite (win rate) et b le ratio entre ton gain moyen et ta perte moyenne (payoff). Ce que Kelly appelle « mise » correspond au risque jusqu’au stop, pas à la valeur de la position. Ce détail change tout dans la pratique : nous y revenons plus bas.
Win rate
Payoff (gain / perte)
Espérance par R
Kelly complet
Quart de Kelly
40 %
2,0
+0,20 R
10,0 %
2,5 %
50 %
1,0
0 R
0 %
0 %
55 %
1,0
+0,10 R
10,0 %
2,5 %
35 %
3,0
+0,40 R
13,3 %
3,3 %
60 %
1,0
+0,20 R
20,0 %
5,0 %
45 %
1,0
−0,10 R
0 % (pas d’avantage)
0 %
Remarque : un trader à 40 % de réussite peut avoir le même Kelly qu’un trader à 55 %, si son payoff compense. Le win rate seul ne dit rien. Fais bouger les curseurs.
Calculateur de Kelly : combien risquer par trade ?
Taux de réussite (win rate)55 %
Ratio gain moyen / perte moyenne (payoff)1,0
Espérance par trade (en R)0
Kelly complet0
Demi-Kelly0
Quart de Kelly0
R = le risque initial d’un trade (la distance jusqu’au stop). Un gain de 2 R rapporte deux fois ce que tu risquais. Valeurs illustratives, pas des règles de trading.
Partenaires recommandés
🦉
Hiboo Expert
L’outil d’analyse fondamentale incontournable pour évaluer la santé financière d’une action.
⚠️ Avertissement sur les risques :
Les options et les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l’effet de levier.
72 % des comptes d’investisseurs particuliers perdent de l’argent lorsqu’ils investissent sur les CFD avec IG.
Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre le risque élevé de perdre votre argent.
Certains liens présents sur cette page sont des liens d’affiliation et peuvent donner lieu à une rémunération, sans coût supplémentaire pour vous.
La version continue : Kelly et ratio de Sharpe
Définition. Pour un actif dont le rendement excédentaire espéré est μ et la volatilité σ, la fraction de Kelly en temps continu est f* = μ / σ². Elle indique l’exposition au capital, qui peut dépasser 100 % si le rendement est élevé par rapport à la variance.
Cette formule se relie directement au ratio de Sharpe. Comme le Sharpe vaut μ / σ, le Kelly continu vaut Sharpe / σ. La croissance maximale du capital vaut, elle, Sharpe² / 2. Un exemple : 5 % de rendement excédentaire et 16 % de volatilité donnent un Sharpe de 0,31, un Kelly de 195 % d’exposition et une croissance maximale de 4,9 % par an. Même le demi-Kelly (98 %) reste proche de 100 % d’exposition : cette formule suggère du levier là où l’erreur d’estimation est la plus dangereuse. L’histoire de LTCM l’illustre.
Kelly continu : le lien avec le ratio de Sharpe
Rendement excédentaire annuel (au-dessus du taux sans risque)5 %
Volatilité annuelle16 %
Ratio de Sharpe0
Kelly complet (exposition)0
Demi-Kelly0
Quart de Kelly0
Croissance max du capital par an0
Croissance au demi-Kelly (75 %)0
Formule : exposition = rendement excédentaire ÷ variance, soit Sharpe ÷ volatilité. Hypothèses pédagogiques : rendements normaux et paramètres connus. En réalité, le rendement espéré est très mal estimé et les queues sont épaisses. Ne le lis pas comme une recommandation.
À retenir : f* = p − q / b pour un trade, f* = μ / σ² pour un actif. Si l’espérance est nulle ou négative, Kelly mise 0 %. Le win rate ne suffit jamais : il faut aussi le payoff.
Pourquoi miser trop est-il plus dangereux que miser trop peu ?
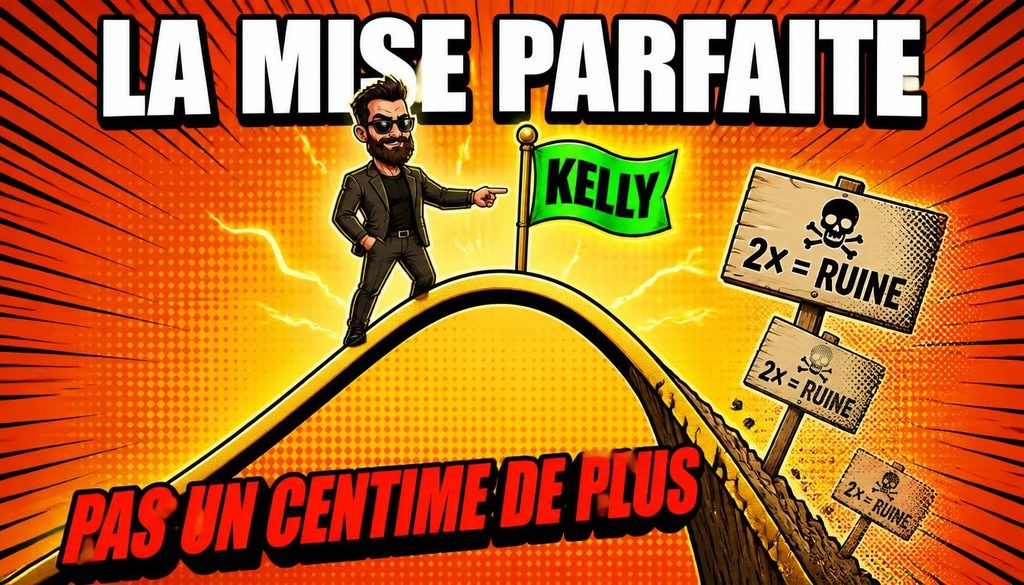
Parce que la courbe de croissance est asymétrique. Elle monte vite jusqu’à Kelly, redescend de l’autre côté, et franchit zéro à deux fois la fraction optimale. Avec un pari à 55 % de réussite et un gain égal à la perte, le Kelly vaut 10 % du capital et la croissance maximale 0,50 % par pari.
Trois repères se lisent sur la courbe :
Demi-Kelly : 75 % de la croissance maximale pour la moitié de la volatilité.
Quart de Kelly : 44 % de la croissance maximale pour le quart de la volatilité.
1,5 fois Kelly : la même croissance qu’à demi-Kelly (75 %), mais avec trois fois plus de volatilité. C’est un risque gratuit, sans contrepartie.
2 fois Kelly : croissance nulle. Chaque pari est favorable, le capital ne progresse pas.
Courbe de croissance : que se passe-t-il quand tu mises plus ou moins que Kelly ?
Mise, en multiple du Kelly (1 = Kelly complet)× 1,00
Croissance par pari0
Part de la croissance maximale0
Mise par pari0
Pari simulé : 55 % de chances de gagner, gain égal à la perte, soit un Kelly complet de 10 % du capital. Illustration du mécanisme, pas une performance.
À retenir : la croissance suit g(k) = gmax × (2k − k²), où k est la mise en multiple de Kelly. Sous-miser coûte peu, sur-miser coûte cher, et au-delà de 2 fois Kelly le capital recule.
Kelly complet, demi-Kelly ou quart de Kelly : que montre la simulation ?
Voici les mêmes 250 paris, joués avec quatre mises différentes. Les mêmes tirages, donc la même chance. Seule la fraction change.
Sur cette série, le double de Kelly passe sous 0,15 avant de remonter. Le Kelly complet encaisse des creux profonds. Le quart de Kelly avance doucement et ne tremble presque pas. Une seule série ne prouve rien. Voici donc le résultat sur 10 000 séries de 250 paris (p = 55 %, gain égal à la perte, capital de départ = 1).
Fraction
Mise
Capital médian final
Capital moyen final
Séries en perte
Capital divisé par 2 en route
Drawdown max médian
¼ Kelly
2,5 %
1,77
1,87
7,8 %
0,3 %
24,6 %
½ Kelly
5 %
2,69
3,47
12,3 %
8,6 %
44,5 %
Kelly complet
10 %
3,87
11,49
22,0 %
40,3 %
73,3 %
1,5× Kelly
15 %
2,96
35,29
34,4 %
64,9 %
89,5 %
2× Kelly
20 %
1,18
96,46
49,6 %
80,9 %
96,9 %
Trois lectures s’imposent.
Le capital médian est maximal au Kelly complet (3,87), comme la théorie le prévoit. Au-delà, il redescend : 2,96 à 1,5 fois Kelly, 1,18 à 2 fois.
Le capital moyen ment. Il explose avec la mise (96,46 à 2 fois Kelly), tiré par quelques séries très chanceuses. Presque personne ne vit cette moyenne : la médiane décrit mieux le trader typique.
Même le demi-Kelly est rude. Son drawdown maximum médian atteint 44,5 %. Le quart de Kelly le ramène à 24,6 %. Avant de choisir une fraction, demande-toi quel drawdown maximum tu supporterais réellement.
La théorie en temps continu donne un ordre de grandeur utile. La probabilité que le capital passe un jour sous une fraction α de sa valeur initiale vaut α(2/k − 1), où k est la mise en multiple de Kelly. Pour α = 50 %, cela fait 50 % au Kelly complet, 12,5 % à demi-Kelly et 0,8 % à quart de Kelly, sur un horizon infini. Dans la simulation de 250 paris, on mesure 40,3 %, 8,6 % et 0,3 %, soit un peu moins, car l’horizon est fini. C’est cohérent.
Teste toi-même : choisis une fraction et regarde le risque de perte de moitié.
Simulateur : 2 000 séries de 250 paris, choisis ta fraction de Kelly
Mise, en multiple du Kelly× 1,00
Capital médian final0
Séries finissant en perte0
Capital divisé par 2 en route0
Drawdown maximum médian0
55 % de chances de gagner, gain égal à la perte, capital de départ = 1. Les mêmes tirages servent à toutes les fractions : seule la mise change. Orange : une série mise en avant. Les chiffres diffèrent légèrement du tableau (10 000 séries) à cause de l’échantillon. Données simulées.
À retenir : au Kelly complet, 40,3 % des séries perdent la moitié du capital en route. À demi-Kelly 8,6 %, à quart de Kelly 0,3 %. La médiane est maximale à Kelly, la moyenne est trompeuse.
Pourquoi Edward Thorp défend-il le Kelly fractionnaire ?
Parce que Kelly suppose que tu connais ton avantage, et que personne ne le connaît. Edward Thorp, mathématicien et gérant, a introduit le critère au blackjack puis en bourse. Dans son chapitre de 2006, il consacre une section entière à l’argument du « Kelly fractionnaire » (section 7.3). Pour retrouver son parcours, lis notre newsletter sur Edward Thorp.
Définition. Le Kelly fractionnaire consiste à miser une fraction c de la mise de Kelly, avec 0 < c < 1 : f = c × f*. Les choix courants sont ½, ⅓ et ¼. La volatilité baisse en proportion de c, alors que la croissance baisse moins vite : à demi-Kelly, on garde 75 % de la croissance maximale.
Quatre raisons pratiques justifient cette prudence.
L’avantage est estimé, pas connu. Ton win rate et ton payoff viennent d’un échantillon fini. Nous le mesurons plus bas.
L’avantage peut disparaître. Un signal change de régime, les coûts augmentent, la liquidité se réduit. Ton Kelly d’hier n’est pas celui de demain. Pour mesurer les coûts, relis le backtest d’order flow : 55 % du gain brut absorbé.
Le risque réel dépasse le risque modélisé. Les marchés ont des queues épaisses : les chocs extrêmes arrivent plus souvent que dans un modèle normal.
Le drawdown doit rester supportable. Un modèle qui t’oblige à perdre 73 % du capital pour optimiser une courbe n’est pas utilisable par un humain.
Que se passe-t-il quand on surestime son avantage ?
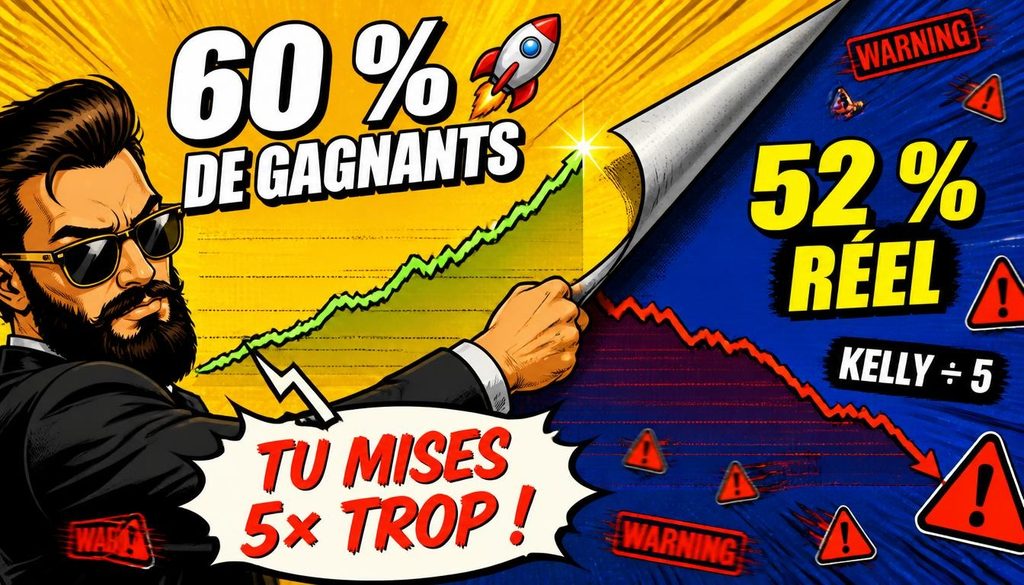
Un exemple chiffré. Ton backtest affiche 60 % de réussite, gain égal à la perte. Kelly dit de miser 20 %. Mais le vrai taux est de 52 %, soit un Kelly réel de 4 %. Tu mises donc cinq fois le Kelly réel. La croissance réelle devient négative : environ −1,2 % par trade. Le demi-Kelly estimé (10 %) perd encore, à −0,1 %. Seul le quart (5 %) survit, de peu.
Ce cas n’a rien d’exotique. Voici ce que donne l’incertitude d’estimation sur un backtest de 100 trades quand le vrai Kelly vaut 10 % : le Kelly estimé a pour médiane 10 %, mais son intervalle 5-95 % va de 0 % à 26 %. Dans 13 % des cas, tu estimes plus du double du vrai Kelly. Dans 18 % des cas, tu ne vois aucun avantage. Le sur-ajustement aggrave encore ce biais : un paramètre choisi parce qu’il gagne dans le passé gonfle ton Kelly estimé.
Joue avec les deux curseurs : l’écart entre estimation et réalité décide de tout.
Et si tu surestimes ton avantage ? Compare ton estimation à la réalité
Taux de réussite estimé (ton backtest)60 %
Taux de réussite réel (inconnu en pratique)52 %
Tu mises (Kelly estimé)0
Kelly réel0
Ta mise en multiple du Kelly réel0
Croissance réelle, Kelly estimé0
Croissance réelle, demi-Kelly0
Croissance réelle, quart de Kelly0
Gain égal à la perte (payoff de 1). Croissance exprimée en % du capital par pari, calculée avec le taux de réussite réel. Cas illustratif : en vrai, tu ne connais jamais le taux réel.
À retenir : le Kelly fractionnaire est une marge de sécurité contre l’erreur d’estimation. Sur 100 trades, un vrai Kelly de 10 % s’estime entre 0 % et 26 %. Dans 13 % des cas, tu estimes plus du double du vrai Kelly.
Comment appliquer Kelly à un trader, avec un stop loss ?
Le Kelly d’un trader se lit comme un risque par trade : la part du capital que tu perds si le stop est touché. Ce n’est pas la taille de la position. Voici la méthode en six étapes.
Mesure tes trades en multiples de R. Un trade qui perd son stop vaut −1 R. Un trade qui gagne le double de ce qu’il risquait vaut +2 R.
Estime win rate et payoff hors échantillon. Pas sur les données qui ont servi à calibrer. Voir notre guide du backtest et la walk-forward analysis.
Mesure l’incertitude. Rééchantillonne tes trades (bootstrap) et regarde la dispersion du Kelly estimé. Garde une borne basse, pas la médiane.
Applique une fraction. Un quart de Kelly est une base défendable. Monte vers la moitié seulement si ton historique est long et stable.
Plafonne. Quel que soit le résultat, fixe un maximum de risque par trade et un maximum de risque total ouvert. Les positions corrélées comptent comme une seule.
Convertis en taille de position. Nombre de contrats = (capital × risque par trade) ÷ (distance au stop × valeur du point).
Exemple : capital de 50 000 €, risque retenu 2,5 %, soit 1 250 €. Stop à 25 points, point valant 5 €. Le risque par contrat vaut 125 €. La taille vaut donc 1 250 ÷ 125 = 10 contrats. Si le stop se rapproche à 12,5 points, la taille double. Le risque, lui, reste de 1 250 €. C’est la logique du stop loss.
Kelly ou risque fixe de 1 % par trade ?
La règle du 1 % est un Kelly fractionnaire sans le dire. Si ton Kelly réel vaut 10 %, risquer 1 % revient à miser un dixième de Kelly. Si ton Kelly réel vau60t 2 %, risquer 1 % revient à miser la moitié. La différence : Kelly te force à chiffrer ton avantage. Sans avantage mesuré, aucune règle de sizing ne te protège, et le 1 % ne rend pas une stratégie perdante rentable.
À retenir : en trading, Kelly donne un risque par trade, converti en taille de position grâce au stop. Mesure en R, estime hors échantillon, prends une borne basse, applique une fraction, plafonne.
Comment calculer le critère de Kelly en Python ?
Les trois blocs de code ci-dessous sont autonomes et reproductibles (graine fixée). Si tu hésites entre un code maison et une plateforme, compare dans notre article ProRealTime vs Python. Le premier calcule la fraction de Kelly et simule 10 000 séries de 250 paris pour cinq fractions. Les mêmes tirages servent à toutes les fractions.
import numpy as np

def kelly_discret(p, b):
    """Fraction de Kelly pour un pari : probabilité de gain p, gain de b pour 1 de perte."""
    return p - (1 - p) / b

def croissance(f, p, b):
    """Croissance moyenne du logarithme du capital par pari."""
    return p * np.log(1 + b * f) + (1 - p) * np.log(1 - f)

p, b, n, N = 0.55, 1.0, 250, 10_000
f_star = kelly_discret(p, b)
print(f"Kelly complet : {f_star:.1%} du capital | croissance max : {croissance(f_star, p, b):.3%} par pari")

rng = np.random.default_rng(42)
gagne = rng.random((N, n)) < p            # mêmes tirages pour toutes les fractions

print("fraction |   f   | médiane | en perte | -50 % touché | DD max médian")
for k in [0.25, 0.5, 1.0, 1.5, 2.0]:
    f = k * f_star
    rend = np.where(gagne, b * f, -f)
    cap = np.concatenate([np.ones((N, 1)), np.cumprod(1 + rend, axis=1)], axis=1)
    pic = np.maximum.accumulate(cap, axis=1)
    dd = (1 - cap / pic).max(axis=1)
    print(f"{k:>7.2f}x | {f:5.1%} | {np.median(cap[:, -1]):7.2f} | {(cap[:, -1] < 1).mean():8.1%} | "
          f"{(cap.min(axis=1) <= 0.5).mean():12.1%} | {np.median(dd):13.1%}")
Tu obtiens exactement le tableau de la section précédente : Kelly complet 10,0 %, croissance maximale 0,501 % par pari, et les cinq lignes de résultats (médiane 3,87 au Kelly complet, 40,3 % de séries qui touchent −50 %).
Le deuxième bloc mesure l’incertitude d’estimation sur un backtest de 100 trades, quand le vrai avantage est connu.
import numpy as np

# Vrai edge : 55 % de gain, gain = perte, donc Kelly réel = 10 %.
# Tu l'estimes sur un backtest de 100 trades seulement.
rng = np.random.default_rng(7)
n_trades = 100
p_hat = rng.binomial(n_trades, 0.55, size=100_000) / n_trades
f_hat = np.maximum(2 * p_hat - 1, 0)

q5, q50, q95 = np.percentile(f_hat, [5, 50, 95])
print(f"Kelly estimé : médiane {q50:.0%} | 5e centile {q5:.0%} | 95e centile {q95:.0%}")
print(f"Kelly estimé supérieur à 2 fois le vrai Kelly : {(f_hat > 0.2).mean():.0%} des cas")
print(f"Kelly estimé nul (aucun edge visible)        : {(f_hat == 0).mean():.0%} des cas")
Résultat : Kelly estimé de 10 % en médiane, 0 % au 5e centile, 26 % au 95e. Le Kelly estimé dépasse le double du vrai Kelly dans 13 % des cas, et reste nul dans 18 %.
Le troisième bloc part d’une liste de trades en multiples de R. Il estime le Kelly, en prend une borne basse par bootstrap, applique un quart de Kelly, puis convertit en taille de position.
import numpy as np

def kelly_depuis_trades(r):
    """r : résultats des trades en multiples du risque initial (R). Retourne (Kelly, p, b)."""
    r = np.asarray(r, dtype=float)
    gains, pertes = r[r > 0], -r[r < 0]
    p = len(gains) / len(r)
    b = gains.mean() / pertes.mean()
    return p - (1 - p) / b, p, b

def kelly_prudent(r, n_boot=2000, centile=20, fraction=0.25, seed=0):
    """Kelly fractionnaire appliqué à une borne basse (centile du bootstrap), jamais négatif."""
    rng = np.random.default_rng(seed)
    r = np.asarray(r, dtype=float)
    f = [kelly_depuis_trades(rng.choice(r, size=len(r), replace=True))[0] for _ in range(n_boot)]
    return max(np.percentile(f, centile), 0.0) * fraction

def taille_position(capital, fraction_risque, distance_stop, valeur_point):
    """Nombre de contrats pour risquer 'fraction_risque' du capital jusqu'au stop."""
    risque_euros = capital * fraction_risque
    return int(risque_euros // (distance_stop * valeur_point))

# 200 trades simulés : 40 % de gagnants à +2 R, 60 % de perdants à -1 R
rng = np.random.default_rng(11)
trades = np.where(rng.random(200) < 0.40, 2.0, -1.0)

f, p, b = kelly_depuis_trades(trades)
print(f"Win rate {p:.0%} | payoff {b:.2f} | Kelly complet {f:.1%}")

f_prudent = kelly_prudent(trades)
print(f"Kelly prudent (quart de Kelly sur la borne basse) : {f_prudent:.2%} du capital par trade")

n = taille_position(capital=50_000, fraction_risque=f_prudent, distance_stop=25, valeur_point=5)
print(f"Taille : {n} contrat(s) (stop à 25 points, 5 EUR le point, capital 50 000 EUR)")
Sur ces 200 trades simulés (40 % de gagnants à +2 R, le reste à −1 R), l’échantillon affiche 44 % de réussite, un payoff de 2,00 et un Kelly complet de 16,8 %, alors que le vrai Kelly vaut 10 %. Un backtest chanceux gonfle l’avantage. Le Kelly prudent tombe à 3,06 % du capital par trade, soit 12 contrats dans l’exemple. Pour juger la stratégie elle-même, vérifie le drawdown avec une simulation Monte Carlo.
À retenir : en Python, le calcul de Kelly tient en deux lignes. Le vrai travail, c’est l’estimation : bootstrap, borne basse, fraction, plafond.
Quelles sont les limites du critère de Kelly ?
Il suppose un avantage connu et stable. En pratique, tu l’estimes avec du bruit, et il évolue avec les régimes de marché.
Il suppose des paris indépendants et répétés. Plusieurs trades corrélés ouverts en même temps concentrent le risque. Pour un portefeuille, il faut un Kelly multivarié, qui devient vite instable.
Il optimise le long terme, pas ton horizon. La croissance asymptotique ne dit rien sur les 250 prochains trades. Le tableau le montre : 22 % de séries finissent en perte même au Kelly complet.
Il ignore les queues épaisses. La version continue repose sur des rendements normaux. Les krachs réels sont plus fréquents. Compare avec la Value at Risk et ses propres limites.
Il ignore les coûts, la liquidité et le slippage. Mets dans la formule un avantage net de coûts, jamais l’avantage brut.
Il ignore le psychologique. Un drawdown médian de 73 % est mathématiquement « optimal » et humainement intenable.
Quelles erreurs éviter avec le critère de Kelly ?
Utiliser le win rate sans le payoff. Un win rate de 70 % avec un payoff de 0,3 perd de l’argent : Kelly vaut 0,7 − 0,3 / 0,3 = −0,3, donc 0 %.
Estimer sur trop peu de trades. Sous 100 trades, l’intervalle d’erreur couvre presque tout.
Miser le Kelly complet. Le plafond théorique n’est pas une cible.
Confondre risque par trade et taille de position. Kelly parle du capital perdu au stop, pas de la valeur de la ligne.
Recalculer Kelly après chaque série gagnante. Tu mises plus quand tu as eu de la chance, et ton estimation suit le bruit.
Additionner des positions corrélées. Trois trades sur des actifs qui bougent ensemble forment un seul pari, trois fois plus gros.
À retenir : Kelly est un plafond, pas une cible. Avantage net de coûts, estimation hors échantillon, fraction prudente, plafond de risque total.
📩
La Newsletter Raphaxelo
Stratégies quantitatives, backtests et algo trading — directement dans ta boîte mail.
Chargement des dernières newsletters…
☕
Soutenir le Labo
Ce contenu est gratuit et indépendant. Un café pour garder la machine en marche ?
Ce que la recherche dit, et ce que ton backtest doit prouver
La théorie est solide. Kelly (1956) établit la mise optimale, Breiman en démontre les propriétés à long terme, et Thorp (2006) en détaille l’usage en blackjack, en paris sportifs et en bourse, y compris l’argument du Kelly fractionnaire. Aucune de ces sources ne dit que tu connais ton avantage. Dans la simulation de cet article, l’avantage est injecté par construction. Sur un vrai marché, il faut d’abord le prouver, net de coûts, hors échantillon. Ensuite seulement, Kelly dit combien miser, et une fraction de Kelly dit combien miser sans se ruiner.
Pour aller plus loin sur le cadre général, lis l’introduction au trading algorithmique. Une dernière précision : le trading comporte un risque de perte en capital. Cet article est un contenu éducatif, pas un conseil en investissement. Les graphiques et les simulateurs sont issus de données simulées et ne reflètent aucune performance réelle.
FAQ : tes questions sur le critère de Kelly
Qu’est-ce que le critère de Kelly en trading ?
Le critère de Kelly est la fraction du capital à risquer qui maximise la croissance composée à long terme. Il se calcule à partir du taux de réussite et du ratio gain moyen sur perte moyenne. Il suppose un avantage positif et connu, ce qui n’est jamais exactement le cas en pratique.
Quelle est la formule du critère de Kelly ?
f* = p − (1 − p) / b. p est la probabilité de gain, b le ratio gain moyen sur perte moyenne. Avec 55 % de réussite et un gain égal à la perte, f* = 10 %. En temps continu, f* = μ / σ², soit le ratio de Sharpe divisé par la volatilité.
Faut-il utiliser le Kelly complet ou le demi-Kelly ?
Presque toujours une fraction. Dans la simulation de cet article, le Kelly complet touche une perte de 50 % dans 40,3 % des séries, le demi-Kelly dans 8,6 %, le quart dans 0,3 %. Le demi-Kelly garde 75 % de la croissance maximale. Comme ton avantage est estimé avec erreur, le quart de Kelly est une base plus prudente.
Le critère de Kelly fonctionne-t-il en bourse ?
Il s’applique, avec prudence. Edward Thorp l’a utilisé en bourse après le blackjack. Mais en bourse, l’avantage est incertain, les rendements ont des queues épaisses et les positions sont corrélées. La version continue (μ / σ²) peut suggérer du levier, ce qui amplifie l’erreur d’estimation. Utilise une fraction de Kelly appliquée à une estimation prudente.
Comment calculer sa taille de position avec Kelly et un stop loss ?
Nombre de contrats = (capital × risque par trade) ÷ (distance au stop × valeur du point). Le risque par trade est ta fraction de Kelly, par exemple 2,5 % avec un quart de Kelly. Avec 50 000 €, un stop à 25 points et un point à 5 €, cela donne 10 contrats.
Quelle différence entre Kelly et le risque fixe de 1 % par trade ?
Le 1 % est un Kelly fractionnaire implicite. Si ton Kelly réel vaut 10 %, risquer 1 % équivaut à un dixième de Kelly. Kelly t’oblige en plus à chiffrer ton avantage : sans avantage mesuré net de coûts, aucune règle de taille ne rend une stratégie rentable.
Sources et lectures pour aller plus loin
John L. Kelly Jr., « A New Interpretation of Information Rate », Bell System Technical Journal, vol. 35, n° 4, 1956, pp. 917-926. L’article fondateur.
Edward O. Thorp, « The Kelly Criterion in Blackjack, Sports Betting, and the Stock Market », chapitre 9 du Handbook of Asset and Liability Management, vol. 1, Elsevier, 2006 (éd. Zenios et Ziemba), DOI. Dont la section 7.3, « The case for fractional Kelly ».
Louis M. Rotando et Edward O. Thorp, « The Kelly Criterion and the Stock Market », The American Mathematical Monthly, vol. 99, n° 10, 1992, pp. 922-931, lisible en ligne.
Edward O. Thorp, Beat the Dealer, Random House, 1962. L’introduction du critère auprès des joueurs.
Leonard C. MacLean, Edward O. Thorp et William T. Ziemba (dir.), The Kelly Capital Growth Investment Criterion: Theory and Practice, World Scientific, 2011. Le recueil de référence.
William Poundstone, Fortune’s Formula, Hill and Wang, 2005. Une histoire grand public du critère de Kelly.
Je code des algorithmes, je backteste des stratégies et je partage ce que la data révèle vraiment sur les marchés. Zéro promesse de richesse — que de la méthode, du code et des chiffres vérifiables.



Comment calculer sa taille de position avec Kelly et un stop loss ?
Nombre de contrats = (capital × risque par trade) ÷ (distance au stop × valeur du point). Le risque par trade est ta fraction de Kelly, par exemple 2,5 % avec un quart de Kelly. Avec 50 000 €, un stop à 25 points et un point à 5 €, cela donne 10 contrats.