Les options et les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier.
72 % des comptes d'investisseurs particuliers perdent de l'argent lorsqu'ils investissent sur les CFD avec IG.
Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre le risque élevé de perdre votre argent.
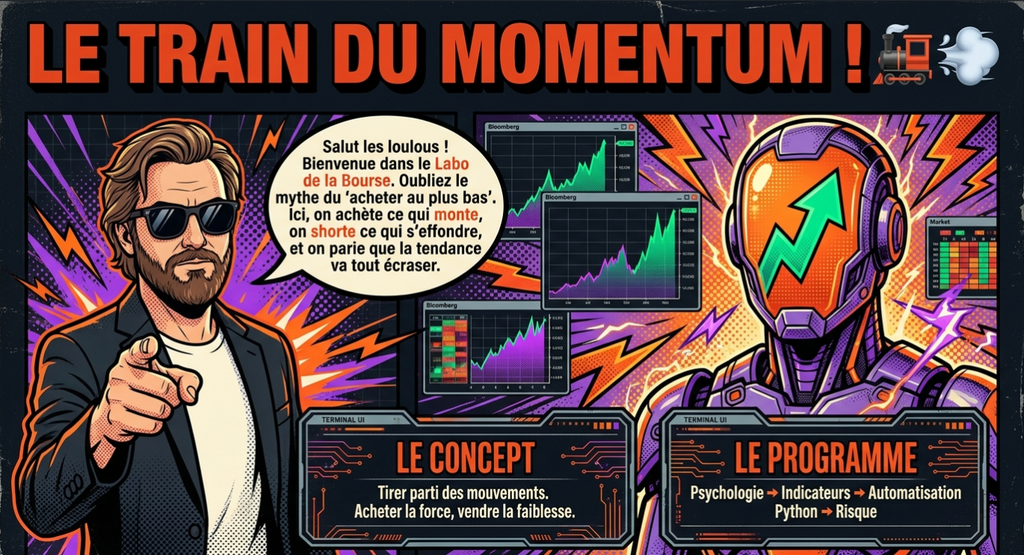
Le momentum trading est une stratégie de trading qui consiste à tirer parti des mouvements du marché : on achète ce qui monte, on vend ou on shorte ce qui baisse, en pariant que la tendance continue. Cette stratégie de suivi de tendance repose sur un effet documenté depuis 1993 : les actions qui ont le mieux performé sur 3 à 12 mois surperforment encore les mois suivants. Ce guide explique la logique comportementale du momentum, les indicateurs qui le mesurent (ROC, RSI, MACD), les règles d’entrée et de sortie, la gestion du risque et un code Python complet. Il traite aussi trois sujets absents de la plupart des guides : l’optimisation des paramètres par machine learning, le momentum dans une allocation multi-facteurs et le backtest réaliste avec coûts de transaction et slippage.
TL;DR Le momentum trading achète les actifs en hausse et vend ou shorte ceux en baisse. Selon Jegadeesh et Titman, en 1993, acheter les gagnantes des 3 à 12 derniers mois et vendre les perdantes rapportait environ 1 % par mois. L’effet vient du comportement des investisseurs : réaction lente aux informations, effet de troupeau, FOMO. Les indicateurs clés sont le ROC, les moyennes mobiles, le RSI, le MACD, le volume et la force relative. Le risque principal est le « momentum crash » : selon Daniel et Moskowitz, la stratégie a perdu 73 % entre mars et mai 2009. Un stop-loss, une taille de position réduite et un backtest qui intègre coûts et slippage sont obligatoires.
Un micro résumé pour analysé sous un angle différent
📩
La Newsletter Raphaxelo
Stratégies quantitatives, backtests et algo trading — directement dans ta boîte mail.
Chargement des dernières newsletters…
☕
Soutenir le Labo
Ce contenu est gratuit et indépendant. Un café pour garder la machine en marche ?
Définition : le momentum consiste à tirer parti de la persistance des mouvements du marché. Un actif qui monte a tendance à continuer de monter à court et moyen terme, et inversement à la baisse. Le momentum trading applique cette idée sur les marchés financiers : il achète la force, vend ou shorte la faiblesse, sur un horizon de quelques jours à douze mois. Le momentum repose sur la performance passée d’un actif, comparée à celle des autres actifs ou à son propre historique.
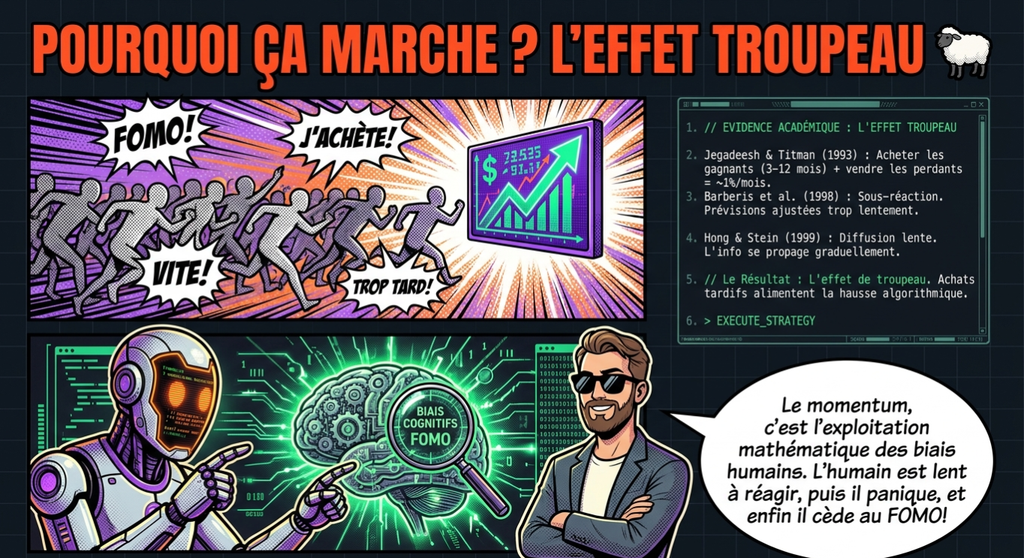
L’analyse technique fournit les outils de mesure : ROC, moyennes mobiles, RSI. La recherche académique fournit la preuve. Selon Narasimhan Jegadeesh et Sheridan Titman, dans le Journal of Finance en 1993, un portefeuille qui achète les actions gagnantes des 3 à 12 derniers mois et vend les perdantes dégage près de 1 % par mois sur la période 1965-1989.
Eugene Fama et Kenneth French ont tenté d’expliquer l’effet avec leur modèle à trois facteurs. Ils ont reconnu en 1996 que ce modèle n’y arrivait pas : le momentum reste l’anomalie la plus difficile à intégrer dans la théorie classique. Mark Carhart en a fait un quatrième facteur en 1997.
Le momentum ne s’arrête pas aux actions. Selon Clifford Asness, Tobias Moskowitz et Lasse Pedersen, dans le Journal of Finance en 2013, il apparaît dans huit univers : actions américaines, britanniques, européennes et japonaises, indices actions, devises, obligations d’État et matières premières.
Pourquoi le momentum fonctionne-t-il ? La logique comportementale
Le momentum existe parce que les prix n’absorbent pas l’information instantanément. Les investisseurs réagissent avec retard, puis en groupe. Trois mécanismes expliquent l’essentiel.
La sous-réaction à l’information. Selon Nicholas Barberis, Andrei Shleifer et Robert Vishny, en 1998, les investisseurs ajustent leurs prévisions trop lentement après une bonne ou une mauvaise nouvelle. Le prix continue donc de bouger pendant des semaines.
La diffusion progressive de l’information. Selon Harrison Hong et Jeremy Stein, en 1999, les nouvelles se propagent graduellement entre les investisseurs. Les derniers à les intégrer achètent après les premiers, ce qui prolonge la hausse.
L’effet de troupeau et le FOMO. Quand une action s’envole, la peur de rater le train pousse de nouveaux acheteurs à entrer. Leurs achats alimentent la hausse, qui en attire d’autres. Le même réflexe joue à la baisse : la peur déclenche des ventes en cascade.
Cette logique comportementale explique pourquoi l’effet survit malgré les algorithmes. Les biais humains n’ont pas disparu, et les réseaux sociaux les amplifient. Si vous tombez souvent dans le piège de l’achat tardif, lisez Pourquoi tu achètes toujours au plus haut et Maîtriser le FOMO en bourse.
Momentum haussier et baissier : comment appliquer la stratégie momentum trading sur chaque classe d’actifs ?
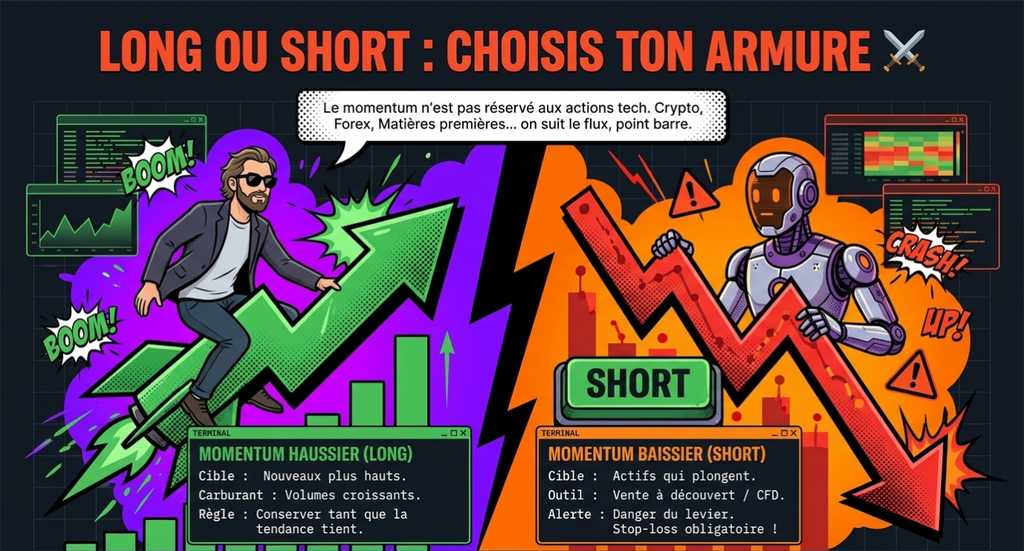
Le momentum s’applique à toutes les classes d’actifs. Le sens de la tendance décide de l’action : acheter ou shorter.
Partenaires recommandés
🦉
Hiboo Expert
L’outil d’analyse fondamentale incontournable pour évaluer la santé financière d’une action.
⚠️ Avertissement sur les risques :
Les options et les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l’effet de levier.
72 % des comptes d’investisseurs particuliers perdent de l’argent lorsqu’ils investissent sur les CFD avec IG.
Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre le risque élevé de perdre votre argent.
Certains liens présents sur cette page sont des liens d’affiliation et peuvent donner lieu à une rémunération, sans coût supplémentaire pour vous.
Le momentum haussier
Le momentum haussier concerne les actifs affichant une série de nouveaux plus hauts, avec des volumes croissants. Sur le marché des actions, Nvidia entre 2023 et 2024 en est l’exemple classique : la demande en puces d’intelligence artificielle a porté le titre trimestre après trimestre. Un trader momentum achète la force et conserve la position tant que la tendance tient.
Le momentum baissier
Le momentum baissier pousse à vendre ou à shorter un actif qui plonge sans rebond. Une crypto qui perd ses soutiens du jour au lendemain, une action après plusieurs révisions de bénéfices à la baisse : le schéma est le même. Shorter demande un courtier qui propose la vente à découvert ou les CFD, comme IG [LIEN PARTENAIRE IG]. Les CFD sont des produits à effet de levier : l’ESMA impose aux courtiers d’afficher qu’une majorité de comptes particuliers perdent de l’argent. Réservez-les à des positions courtes avec stop-loss.
Les classes d’actifs concernées
Actions. Le terrain d’origine de la recherche. Le momentum s’applique aux actions en classant un univers (S&P 500, CAC 40, Stoxx 600) par performance passée, puis en achetant le haut du classement.
Devises. Les tendances de taux d’intérêt créent des mouvements longs sur le forex, que le momentum exploite bien.
Matières premières. Pétrole, or, argent : les cycles d’offre et de demande durent des mois.
Cryptomonnaies. Le marché est dominé par des particuliers, donc très sensible au troupeau. Les tendances sont violentes, les retournements aussi.
Définition : le momentum relatif compare un actif aux autres actifs de son univers et achète les meilleurs. Le momentum absolu, ou momentum de série temporelle, compare un actif à son propre passé et n’achète que si sa performance est positive.
Gary Antonacci combine les deux dans Dual Momentum Investing (2014) : on choisit le meilleur actif du panier, puis on ne l’achète que si sa performance dépasse celle des liquidités. Sinon, on reste en cash. Ce filtre réduit les pertes en marché baissier, au prix de quelques signaux manqués.
Quels indicateurs techniques utiliser pour repérer le momentum ?
Aucun indicateur ne suffit seul. Les indicateurs techniques les plus utilisés se croisent : un indicateur de vitesse, un indicateur de tendance, un filtre d’excès et un contrôle de volume. Pour voir tous les outils d’analyse technique d’un coup, consultez les 10 indicateurs techniques incontournables.
Qu’est-ce que l’indicateur momentum technique et le ROC ?
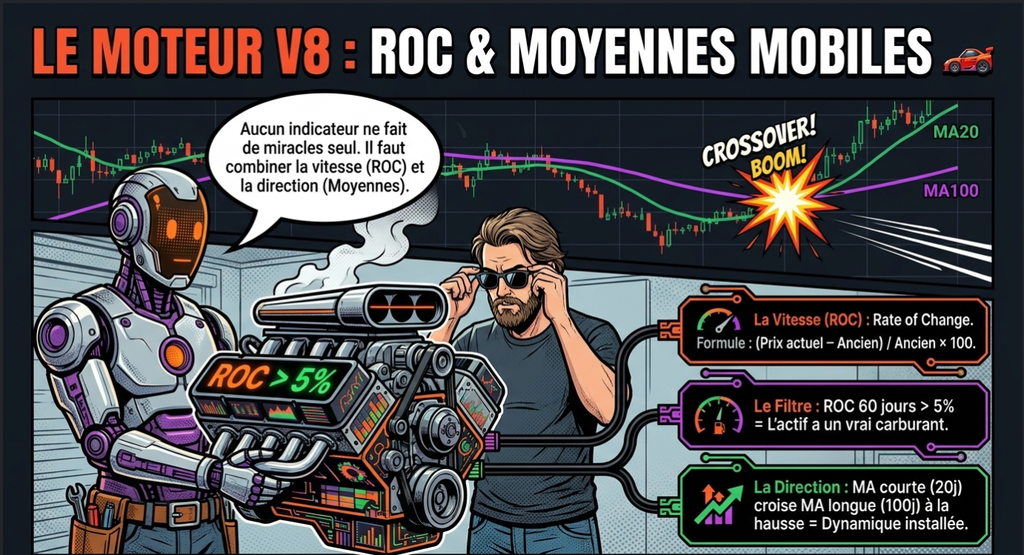
Définition : l’indicateur de momentum mesure la vitesse et l’ampleur des mouvements de prix en comparant le cours actuel à celui d’il y a n périodes. Le ROC (Rate of Change) exprime cette variation en pourcentage sur une période donnée : ROC = (prix actuel − prix n jours avant) / prix n jours avant × 100.
Cet indicateur dit à quelle vitesse le prix accélère ou ralentit. Un ROC à 60 jours de +12 % signifie que l’action a gagné 12 % en trois mois environ. Quand le ROC passe de négatif à positif, la dynamique s’inverse. Quand il décroche alors que le prix monte encore, la tendance s’essouffle : c’est une divergence. Les périodes courantes sont 10 jours pour le court terme et 60 à 250 jours pour le moyen terme.
Moyennes mobiles et ROC : confirmer la direction
Une moyenne mobile lisse le prix et révèle la direction. Le croisement classique oppose une moyenne courte (20 jours) à une moyenne longue (100 jours). Quand la courte passe au-dessus de la longue, la dynamique haussière s’installe. Le ROC mesure ensuite si cette direction s’accélère. Le test complet de la règle se trouve dans la stratégie de croisement de moyennes mobiles et le fonctionnement de l’outil dans Tout sur la moyenne mobile.
Pour une version qui s’adapte à la volatilité, regardez le secret du KAMA.
RSI et MACD : comment confirmer le momentum ?
Définition : le RSI (Relative Strength Index), créé par Welles Wilder en 1978, oscille entre 0 et 100 sur 14 périodes par défaut. Le MACD (Moving Average Convergence Divergence), créé par Gerald Appel à la fin des années 1970, compare deux moyennes mobiles exponentielles de 12 et 26 périodes, puis trace une ligne de signal à 9 périodes.
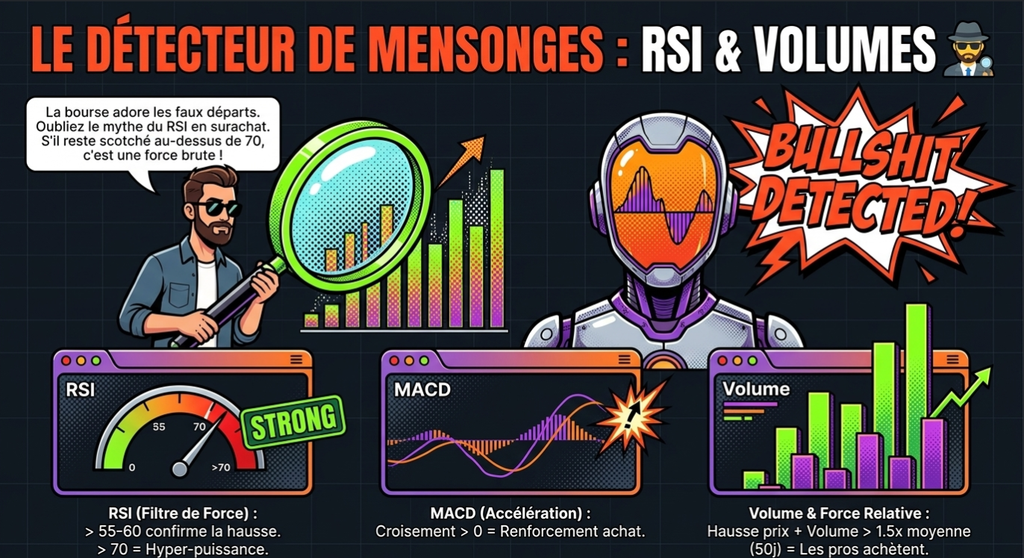
En momentum, le RSI sert de filtre, pas de signal de vente. Un RSI maintenu au-dessus de 55-60 confirme une tendance haussière. Sous 40, la tendance est baissière. Le seuil de 70, qui signale un « surachat » en trading de retournement, devient ici un signe de force : les grandes tendances restent longtemps au-dessus de 70.
Le MACD confirme l’accélération. Quand la ligne MACD croise sa ligne de signal vers le haut, au-dessus de zéro, l’achat se renforce. Ces deux indicateurs techniques ensemble éliminent une partie des entrées piégées, surtout sur les valeurs volatiles. Pour vérifier leur efficacité réelle, lisez les backtests des indicateurs techniques.
Volume trading et force relative : comment repérer un momentum fiable ?
Définition : la force relative compare la performance d’un titre à celle de son indice de référence sur une même période. Un titre à +20 % quand l’indice fait +8 % affiche une force relative positive : il surperforme.
Le volume joue un rôle de validation. Une hausse sur un volume supérieur à la moyenne des 50 derniers jours montre que beaucoup d’acteurs participent. Une hausse sur volume faible raconte l’inverse : peu de monde y croit, la cassure peut échouer. Les traders cherchent les opportunités intéressantes là où prix, volume et force relative convergent. Les données de consensus et les actualités d’entreprise de Zone Bourse [LIEN PARTENAIRE ZONE BOURSE] aident à comprendre pourquoi un volume anormal apparaît : résultats, relèvement d’objectif, rumeur.
Comment construire une stratégie de momentum avec des règles claires ?
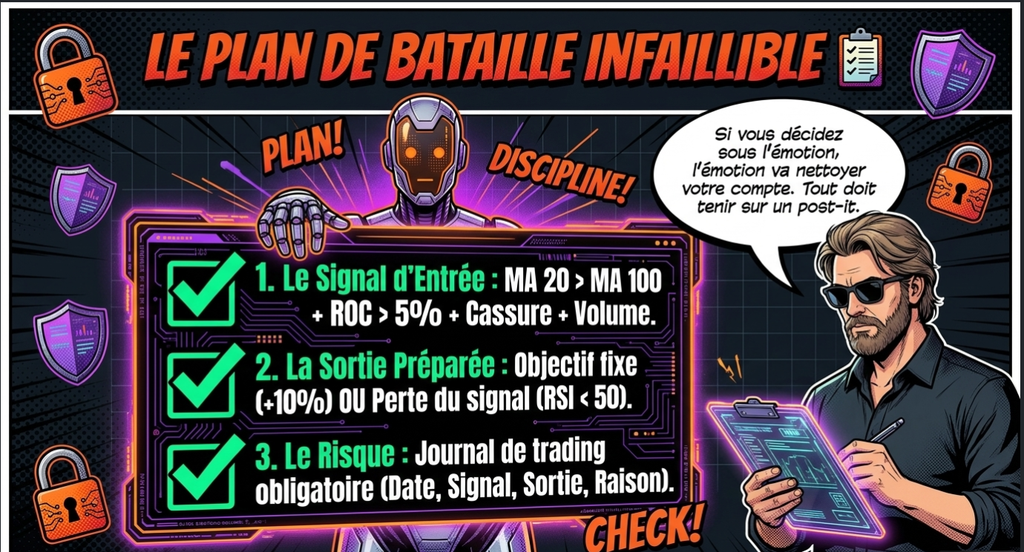
Une stratégie de momentum tient sur une page. Elle fixe trois choses avant le premier ordre : le signal d’entrée, la sortie et le risque par trade. Sans ces trois éléments écrits, le trader décide sous l’émotion, et l’émotion décide mal. Rappel important rien n’est garanti .
📩
La Newsletter Raphaxelo
Stratégies quantitatives, backtests et algo trading — directement dans ta boîte mail.
Chargement des dernières newsletters…
☕
Soutenir le Labo
Ce contenu est gratuit et indépendant. Un café pour garder la machine en marche ?
Identifier les tendances haussières et confirmer avec les cassures techniques
Les traders momentum cherchent à profiter des tendances installées, pas à les deviner. Pour tirer parti des tendances, ils exigent une confirmation. Chaque critère coché réduit le risque de faux départ.
Moyenne courte au-dessus de la moyenne longue. Elle confirme que la dynamique haussière est installée, pas seulement un rebond d’une séance.
ROC positif et supérieur à un seuil. Un ROC à 60 jours supérieur à 5 % filtre les valeurs sans élan réel.
Cassure d’une résistance sur volume élevé. Le franchissement d’un plus haut récent avec un volume supérieur à 1,5 fois la moyenne montre un vrai intérêt acheteur.
Force relative supérieure à l’indice. Un titre qui surperforme son marché attire les gérants, donc les flux.
Évitez les rallyes nés d’une seule annonce. Une hausse de 10 % sur une nouvelle isolée, sans suite de volume, retombe souvent en quelques jours.
Fixer les règles d’entrée et de sortie, fixer l’objectif de profit
Une stratégie de trading sérieuse écrit ses règles d’entrée et de sortie avant d’ouvrir une position. Dans une stratégie de momentum, l’entrée se déclenche quand tous les critères de la grille sont réunis. La sortie suit une règle écrite à l’avance, pas une impression. Deux types de sortie coexistent.
La sortie sur objectif. Par exemple +10 % depuis l’entrée. Elle sécurise un gain et convient aux marchés en range.
La sortie sur perte du signal. Le RSI repasse sous 50, la moyenne courte repasse sous la longue, ou le volume disparaît. Elle laisse courir les gains en tendance forte.
Notez chaque trade dans un journal : date, signal, prix, sortie, raison. Ce carnet transforme une pratique floue en méthode que vous pouvez automatiser et tester.
Stop-loss pour limiter les pertes : dimensionner ses positions en fonction du risque et des faux signaux
La gestion du risque décide de la durée de vie de votre compte. Un stop-loss fixé avant d’ouvrir la position permet de limiter les pertes sur chaque trade. Le risque d’un faux signal ne disparaît jamais : on le rend supportable. Pour aller plus loin, lisez Risques financiers en trading : stop-loss = survie.
Un risque par trade plafonné. Pour minimiser le risque de ruine, beaucoup de traders limitent la perte à 1 % du capital par position. Avec 10 000 € de capital, la perte maximale par trade est de 100 €.
Une taille adaptée à la volatilité. Un actif à risque élevé, comme une crypto, demande une position plus petite. Andreas Clenow, dans Stocks on the Move (2015), dimensionne chaque position avec l’ATR (Average True Range) : plus l’actif est volatil, plus la position est petite.
Une tolérance au risque réaliste. Votre tolérance au risque se mesure en pertes que vous acceptez de subir sans changer de plan, pas en gains espérés.
Une gestion rigoureuse des séries perdantes. Trois pertes de suite sur le même scénario justifient une pause et une revue des règles, pas un doublement de la mise.
Comment coder un scanner momentum en Python ?
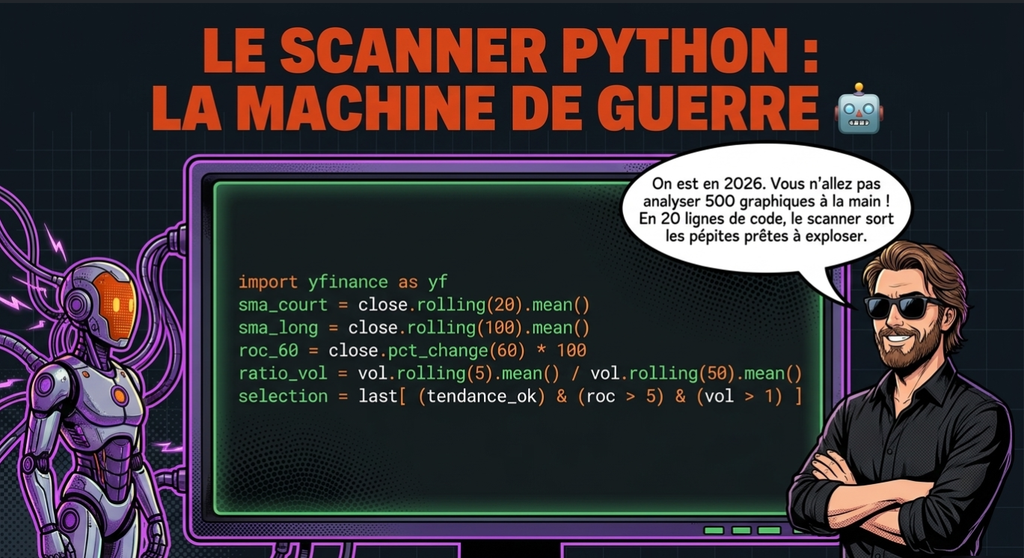
Un scanner Python passe en revue des dizaines de valeurs en quelques secondes. L’exemple suivant télécharge les prix avec la bibliothèque yfinance, calcule les moyennes mobiles, le ROC et le ratio de volume, puis filtre les valeurs qui respectent la grille. C’est un exemple pédagogique, pas une recommandation d’achat.
import yfinance as yf
import pandas as pd


tickers = ["AAPL", "MSFT", "NVDA", "TSLA", "AMZN",
           "META", "GOOGL", "JPM", "XOM", "UNH"]


data = yf.download(tickers, period="2y", auto_adjust=True)
close = data["Close"]
volume = data["Volume"]


# Indicateurs
sma_court = close.rolling(20).mean()
sma_long = close.rolling(100).mean()
roc_60 = close.pct_change(60) * 100
ratio_volume = volume.rolling(5).mean() / volume.rolling(50).mean()


# Dernière séance
last = pd.DataFrame({
    "prix": close.iloc[-1],
    "roc_60j_pct": roc_60.iloc[-1],
    "tendance_ok": sma_court.iloc[-1] > sma_long.iloc[-1],
    "volume_5j_vs_50j": ratio_volume.iloc[-1],
}).round(2)


# Tableau complet : on voit quel filtre bloque
print(last.sort_values("roc_60j_pct", ascending=False))


# Filtre momentum
selection = last[
    last["tendance_ok"]
    & (last["roc_60j_pct"] > 5)
    & (last["volume_5j_vs_50j"] > 1)
]
print("nSélection momentum :")
print(selection if not selection.empty else "Aucun titre ne passe tous les filtres.")
Le script charge deux ans d’historique, calcule une moyenne à 20 jours, une moyenne à 100 jours, le ROC à 60 jours et le volume relatif. Il garde les titres où la moyenne courte dépasse la longue, où le ROC dépasse 5 % et où le volume du jour dépasse sa moyenne à 50 jours. Il classe enfin la sélection par ROC décroissant.
Vous pouvez par exemple ajouter un filtre RSI supérieur à 55, ou classer les titres dont le RSI dépasse 70 dans une liste de surveillance à part : au-delà de 70, la tendance est forte, mais l’entrée tardive coûte cher. Ajustez chaque seuil selon la volatilité : un ROC de 5 % est facile à atteindre sur une crypto et ambitieux sur une valeur défensive.
Comment backtester une stratégie momentum (bourse et crypto) ?
Définition : le backtest consiste à rejouer une stratégie sur des données historiques pour mesurer ce qu’elle aurait rapporté. Il calcule la performance, le drawdown maximal, le ratio de Sharpe et le taux de trades gagnants. Il estime le passé, jamais l’avenir : les performances passées ne préjugent pas des performances futures.
Le code suivant teste la règle sur l’univers du scanner. Chaque jour, il détient les titres qui avaient un signal la veille, en pondération égale.
signal = (sma_court > sma_long) & (roc_60 > 5)
rendements = close.pct_change()

# shift(1) : on agit le lendemain du signal
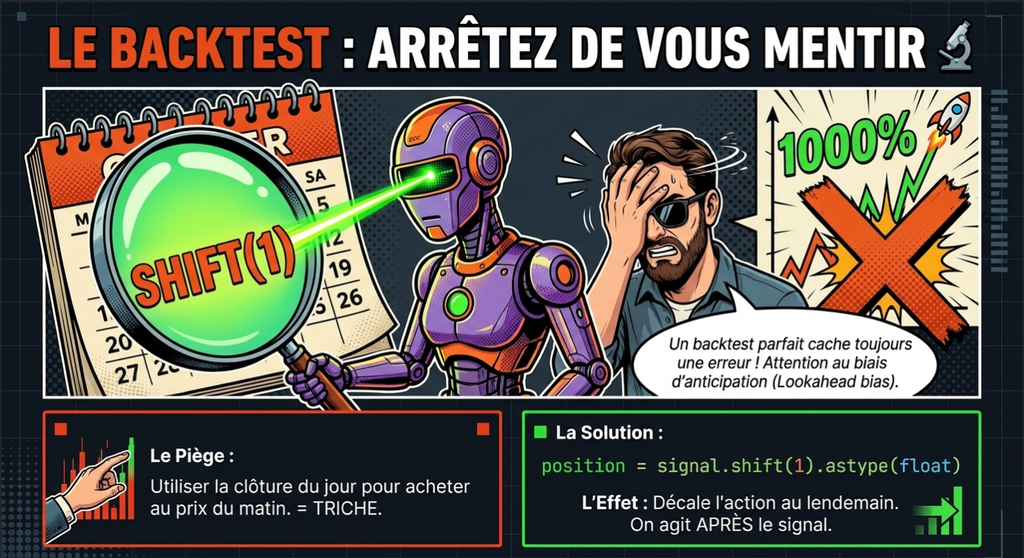
position = signal.shift(1).astype(float)
strategie = (position * rendements).mean(axis=1)

equity = (1 + strategie.fillna(0)).cumprod()
drawdown = equity / equity.cummax() - 1

print(f"Performance : {equity.iloc[-1] - 1:.1%}")
print(f"Drawdown max : {drawdown.min():.1%}")
La ligne shift(1) est la plus importante du script. Sans elle, la stratégie utilise le signal du jour pour acheter au prix du jour, ce qui est impossible en pratique. Cette erreur s’appelle le biais d’anticipation (lookahead bias) et gonfle les performances.
De bons résultats en backtest ne prouvent rien tant que trois règles ne sont pas respectées.
Tester plusieurs actifs et plusieurs périodes. Une stratégie qui marche sur une seule valeur ou une seule année est probablement du hasard.
Limiter les paramètres. Plus on ajuste de seuils pour coller au passé, plus on tombe dans le surapprentissage. Un backtest parfait annonce souvent une stratégie qui échoue en réel.
Intégrer les frais. Le momentum génère beaucoup de transactions. La section suivante montre comment les chiffrer.
Backtest réaliste : comment intégrer les coûts de transaction et le slippage ?
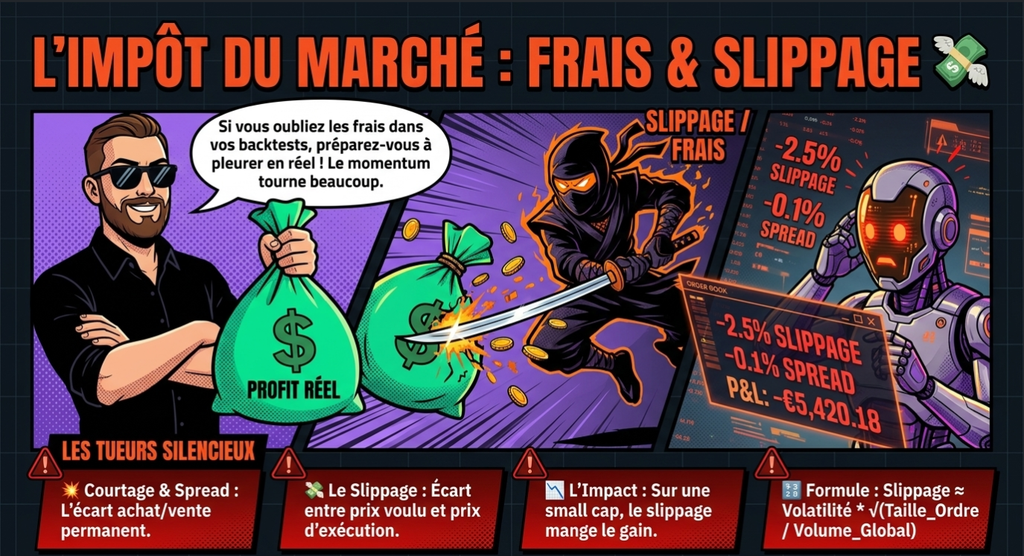
Définition : le slippage est l’écart entre le prix prévu d’un ordre et le prix auquel il s’exécute réellement. Il grandit avec la taille de l’ordre et diminue avec la liquidité de l’actif. Les coûts de transaction regroupent les frais de courtage, le spread (écart entre prix d’achat et de vente) et le slippage.
Le momentum change souvent de positions, donc il paie beaucoup de frais. Selon David Lesmond, Michael Schill et Chunsheng Zhou, dans le Journal of Financial Economics en 2004, les gains apparents du momentum se concentrent sur les titres les plus coûteux à échanger, et fondent une fois les coûts réels intégrés. Un backtest sans frais surestime donc la performance.
Comment modéliser les frais d’achat, de vente et le spread ?
La méthode la plus simple applique un coût fixe à chaque variation de position. Le code ci-dessous reprend le backtest précédent. Il retire 0,10 % (frais plus spread, à adapter à votre courtier) à chaque entrée et chaque sortie.
Comparez ensuite la performance brute et la performance nette. Un écart supérieur à un tiers du gain signale une stratégie qui tradera trop pour ce qu’elle rapporte.
Comment estimer le slippage selon le volume et la liquidité ?
Une valeur peu liquide coûte plus cher à acheter qu’une grande capitalisation. Le modèle de la racine carrée, utilisé par les praticiens de l’exécution, estime l’impact d’un ordre à la volatilité journalière multipliée par la racine du rapport entre la taille de l’ordre et le volume quotidien. C’est une approximation, pas une mesure exacte.
Sur les actions du S&P 500, le slippage d’un ordre de 10 000 € reste minime. Sur une small cap ou une crypto peu échangée, il peut dépasser le gain moyen du trade. Calculez-le avant de choisir votre univers.
Machine learning : comment optimiser les paramètres d’une stratégie momentum ?
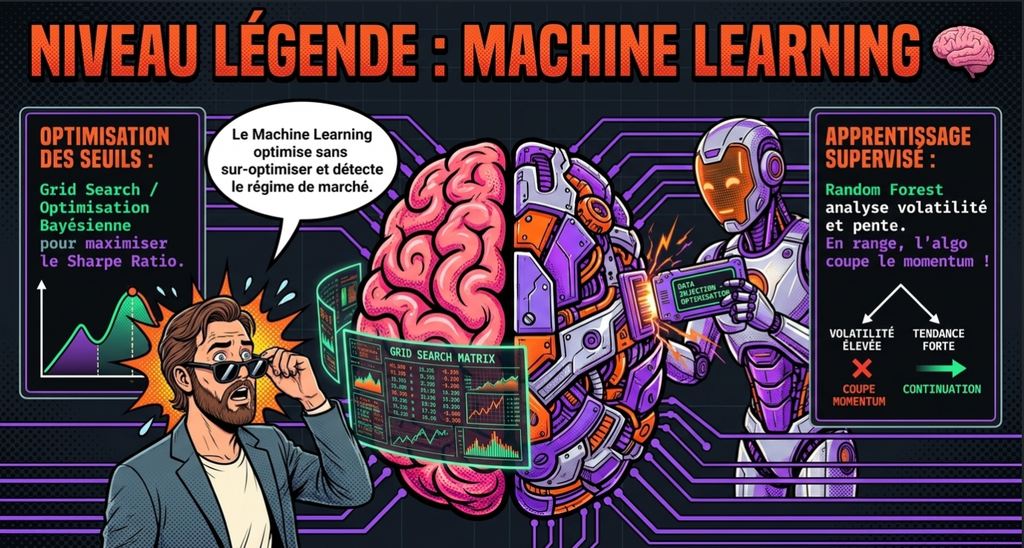
Le choix d’une moyenne à 20 ou 50 jours, d’un seuil de ROC à 5 ou 8 %, se fait souvent au jugé. Le machine learning remplace l’intuition par une méthode reproductible. Il sert à deux choses : ajuster les paramètres et reconnaître le régime de marché.
Grid search et optimisation bayésienne : ajuster les seuils de momentum
Le grid search teste toutes les combinaisons d’une grille (moyennes de 10 à 50 jours, seuils de ROC de 3 à 10 %) et garde celles qui maximisent un ratio gain/risque, comme le ratio de Sharpe. Il est simple, mais coûteux en calcul et exposé au surapprentissage. L’optimisation bayésienne choisit les combinaisons à tester d’après les résultats précédents. Elle trouve de bons paramètres avec bien moins d’essais.
Dans les deux cas, ne retenez jamais la meilleure combinaison brute. Retenez une zone de paramètres où les résultats restent stables : si un ROC à 5 % marche et qu’un ROC à 6 % s’effondre, le résultat est du bruit.
Détection adaptative du momentum avec l’apprentissage supervisé
Un seuil fixe traite de la même façon un marché en tendance et un marché en consolidation. Une forêt aléatoire ou un modèle de boosting apprend à classer le régime (tendance forte, range, crise) à partir de variables comme la volatilité, la pente des moyennes mobiles et le ROC. Le robot réduit alors ses positions, ou s’arrête, quand le régime ne convient pas au momentum.
La règle de validation reste la même : tester sur des données que le modèle n’a jamais vues (walk-forward). Un modèle qui brille sur son historique d’entraînement ne prouve rien. Le détail de ces méthodes est dans Finance quantitative : guide pour investisseur particulier.
Comment intégrer le momentum dans une allocation d’actifs multi-facteurs ?
Définition : une allocation multi-facteurs combine plusieurs sources de rendement documentées par la recherche : la valeur, la qualité, la faible volatilité et le momentum. Chaque facteur gagne et perd à des moments différents. Les mélanger lisse la performance et réduit la dépendance à un seul style de gestion.
Combiner momentum et valeur : le facteur value-momentum
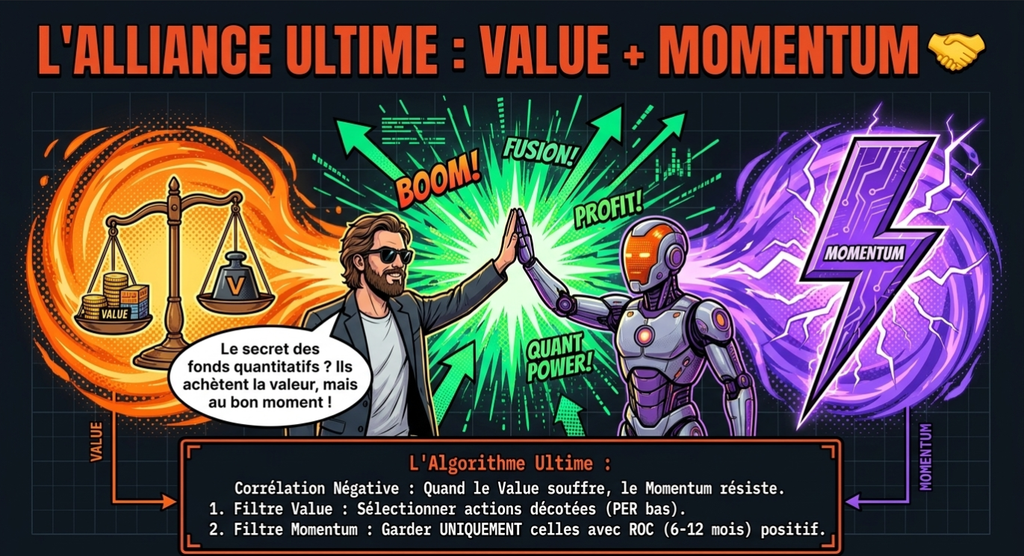
Selon Clifford Asness, Tobias Moskowitz et Lasse Pedersen, dans le Journal of Finance en 2013, les rendements de la valeur et du momentum sont corrélés négativement. Quand l’un souffre, l’autre résiste souvent. Un portefeuille qui mélange les deux affiche un meilleur ratio rendement/risque que chacun pris seul. En pratique, on filtre d’abord les actions décotées (ratio cours/bénéfices ou cours/valeur comptable bas), puis on ne garde que celles dont le ROC à 6 ou 12 mois est positif. Le filtre momentum évite d’acheter une action bon marché qui continue de s’effondrer.
Pondération dynamique entre facteurs selon les conditions de marché
L’exposition au momentum ne doit pas rester fixe. Kent Daniel et Tobias Moskowitz ont montré, en 2016, qu’une version qui réduit l’exposition quand la volatilité du momentum grimpe améliore nettement le ratio de Sharpe, en évitant les pires crashs. Trois règles simples s’en déduisent.
Réduire le momentum après un krach. Quand le marché a fortement baissé et commence à rebondir, les perdantes remontent le plus vite. Baissez l’exposition momentum pendant cette phase.
Surpondérer le momentum en tendance installée. Quand l’indice reste au-dessus de sa moyenne mobile à 200 jours et que la volatilité est faible, le momentum travaille dans de bonnes conditions.
Fixer un plafond par facteur. Aucun facteur ne dépasse, par exemple, 50 % du portefeuille.
Quels sont les avantages et les risques de la stratégie momentum trading ?
Le momentum est l’une des stratégies les plus étudiées de la finance. Il offre des opportunités intéressantes sur tous les marchés, mais il comporte également des risques que beaucoup de débutants sous-estiment.
Les avantages
Une base académique solide. Plus de trente ans de recherche documentent l’effet sur de nombreux marchés.
Des règles faciles à automatiser. Un ROC, deux moyennes mobiles et un filtre de volume tiennent en vingt lignes de code.
Une logique de coupe des pertes. La stratégie sort quand la tendance casse, ce qui limite les pertes sur un titre en chute prolongée.
Un fonctionnement sur toutes les classes d’actifs. Actions, devises, matières premières et crypto suivent la même mécanique.
Les risques
Les risques liés au momentum viennent de sa nature : il suit la foule, donc il subit ses retournements.
Le momentum crash. Selon Kent Daniel et Tobias Moskowitz, dans le Journal of Financial Economics en 2016, le portefeuille momentum a perdu 73 % entre mars et mai 2009. Après un krach, les actions les plus vendues rebondissent le plus fort, et le momentum, positionné à l’envers, encaisse le choc.
Les marchés sans tendance. En range, les signaux se contredisent et les petites pertes s’accumulent.
Les coûts. La rotation élevée du portefeuille réduit le gain net, comme le montre la section sur le slippage.
Les retournements brusques. Un titre peut perdre 20 % en une séance sur une mauvaise annonce, bien avant que le stop de suivi ne s’active.
Psychologie du trader : comment maîtriser ses émotions et rester discipliné ?
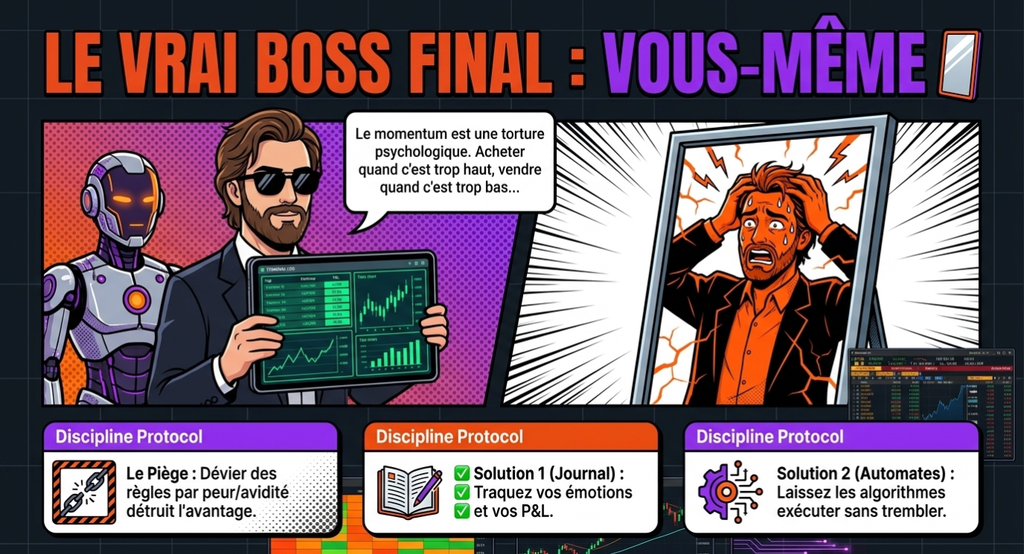
Le momentum teste le mental plus que la technique. Il demande d’acheter après une hausse, ce qui semble toujours trop tard, et de vendre après une baisse, ce qui semble toujours trop bas. Un trader de momentum qui s’écarte de ses règles détruit l’avantage statistique de la stratégie. Les décisions émotionnelles coûtent plus cher que n’importe quel faux signal.
Trois habitudes aident à contrôler ses émotions.
Un journal de trading. Notez l’émotion ressentie à chaque entrée et sortie. Vous repérez vos biais en quelques semaines.
Des règles écrites et automatisées. Un script ou un ordre conditionnel exécute le plan sans hésitation.
Des revues périodiques. Une fois par mois, comparez vos résultats à ceux du backtest. Un écart durable signale un problème de règle ou de discipline.
Quels sont les pièges fréquents du momentum ? Anticiper les retournements et sécuriser ses gains
Cinq erreurs reviennent chez les débutants.
Entrer trop tard. Acheter après quatre ou cinq séances de hausse consécutives, c’est souvent payer le plus haut. Un filtre sur la distance à la moyenne mobile limite ce risque.
Ne pas sécuriser ses gains. Sans objectif ni stop défini à l’avance, le gain latent s’évapore dans le retournement. Remontez le stop à mesure que le prix avance.
Trader en marché sans tendance. Les faux signaux se multiplient. Un filtre de volatilité ou de pente de moyenne mobile permet de rester à l’écart.
Suivre un signal isolé. Il n’existe pas d’indicateur unique infaillible. La nécessité d’une confirmation croisée (volume, force relative, RSI) s’impose avant chaque entrée.
Sur-optimiser le backtest. Des paramètres ajustés au centime sur le passé ne tiennent pas en réel. Gardez la stratégie simple et testez-la sur des périodes jamais utilisées pour la régler.
Est-ce du swing trading ? Quelle différence avec le momentum ?
Le swing trading vise des oscillations de quelques jours à quelques semaines, souvent entre un support et une résistance. Le momentum trading suit une tendance forte tant qu’elle dure, de quelques jours à plusieurs mois. Les deux se combinent : un swing trader peut n’entrer que sur des titres qui affichent un momentum positif.
Le trading de momentum convient-il aux investisseurs débutants ?
Oui, à condition de commencer petit. Les règles sont simples et automatisables, ce qui aide les débutants. Le danger vient du mental et des retournements. Un compte chez un courtier classique suffit, avec un risque limité à 1 % du capital par trade. Les frais pèsent plus lourd sur un petit capital, donc évitez de multiplier les transactions.
Le momentum est-il rentable après frais ?
Il peut l’être, mais seulement sur des actifs liquides et avec une rotation maîtrisée. Les travaux de Lesmond, Schill et Zhou (2004) montrent que les coûts effacent une grande partie des gains sur les titres peu liquides. Un backtest avec coûts de transaction et slippage donne la seule réponse valable pour votre stratégie.
Combien de temps garder une position momentum ?
La durée dépend de la force de la tendance et de la période de calcul. Les études académiques utilisent des périodes de 3 à 12 mois. Les traders actifs gardent leurs positions de quelques jours à plusieurs semaines. La règle de sortie, pas le calendrier, décide.
Le momentum marche-t-il en marché baissier ?
Oui, à condition de shorter ou de passer en liquidités. Le momentum absolu, avec son filtre de performance positive, réduit l’exposition quand le marché chute. Les retournements brusques restent le point faible : après un krach, le rebond des valeurs sinistrées peut ruiner une position courte.
Ressources : sources, outils et sites similaires
Livre : Technical Analysis of the Financial Markets, de John J. Murphy (1999). La référence sur les indicateurs, les tendances et les figures.
Livre : Stocks on the Move, d’Andreas Clenow (2015). Une stratégie momentum complète sur les actions, avec règles de sélection et de dimensionnement.
Livre : Dual Momentum Investing, de Gary Antonacci (2014). Le mariage du momentum relatif et absolu, avec résultats chiffrés.
Article : Returns to Buying Winners and Selling Losers, de Jegadeesh et Titman (1993). L’étude fondatrice, lisible sans bagage mathématique poussé.
Outils : TradingView et ProRealTime. Ils permettent de screener et de backtester sans programmation.
Conclusion momentum : ce qu’il faut retenir de la stratégie
Le momentum a rapporté environ 1 % par mois dans l’étude fondatrice de 1993. Il a aussi perdu 73 % en trois mois en 2009. Les deux chiffres décrivent la même stratégie. Le momentum marche tant que la taille de position, les coûts et le régime de marché restent sous contrôle. Un trader qui risque 1 % par trade traverse 2009 avec une égratignure. Celui qui mise tout sur son meilleur signal ne rouvre jamais son compte.
Aidez-moi à diffuser le message, partagez !
À propos de l'auteur
⚡
Raphaxelo
Je code des algorithmes, je backteste des stratégies et je partage ce que la data révèle vraiment sur les marchés. Zéro promesse de richesse — que de la méthode, du code et des chiffres vérifiables.