Les options et les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier.
72 % des comptes d'investisseurs particuliers perdent de l'argent lorsqu'ils investissent sur les CFD avec IG.
Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre le risque élevé de perdre votre argent.
L’IA bat-elle vraiment les traders humains ? L’idée de cet article m’est venue en lisant l’étude « AI vs 1,076 Human Traders », publiée le 16 octobre 2026 par Jay Sharma, fondateur de Botsfolio. J’ai ensuite lu le fil qu’elle a déclenché sur r/algotrading. Les chiffres de l’étude sont spectaculaires : 31,4 % des traders humains ont gagné de l’argent, contre 88,6 % pour l’IA de l’éditeur. Les commentaires Reddit, eux, pointent des failles sérieuses. Je vous donne les résultats, puis je les passe à la loupe, sans complaisance. J’ai aussi recalculé moi-même le buy and hold BTC/ETH sur la même période, pour vérifier la barre à franchir.
Mis à jour le 24 octobre 2026.
Mon verdict en 5 secondes
31,4 % contre 88,6 % de gagnants : spectaculaire, mais simulé, publié par l’éditeur et testé sur environ 8 jours hors échantillon. L’idée qui tient : survivre compte plus que viser juste. La preuve que cette IA marche en conditions réelles reste à faire.
TL;DR : l’essentiel en 6 points
Le test : une IA de trading simulée face à 1 076 traders réels de la plateforme Hyperliquid, selon Botsfolio.
Les gagnants : 31,4 % des traders ont fini au-dessus de leur mise de départ, contre 88,6 % pour l’IA.
Les comptes laminés : 49,9 % des traders ont perdu 90 % ou plus de leur compte à un moment donné. L’IA, 0 %.
Deux jeux différents : l’IA trade du BTC et de l’ETH au comptant, sans levier. Les traders utilisent souvent le levier.
Les limites : étude publiée par l’éditeur du produit testé, règles rejouées sur le passé, aucun slippage.
L’enseignement : la taille des baisses décide de tout. Survivre compte plus que viser juste.
📩
La Newsletter Raphaxelo
Stratégies quantitatives, backtests et algo trading — directement dans ta boîte mail.
Chargement des dernières newsletters…
☕
Soutenir le Labo
Ce contenu est gratuit et indépendant. Un café pour garder la machine en marche ?
Si vous préférez une version courte, cette vidéo résume l’étude. Trois points à retenir : 31,4 % de traders gagnants contre 88,6 % pour l’IA simulée, la profondeur des baisses décide du résultat, et la preuve en conditions réelles reste à faire. Le détail des chiffres et mes réserves suivent ci-dessous.
Que dit l’étude Botsfolio sur l’IA contre les traders humains ?
Définition. Le benchmark Botsfolio est un test qui oppose un système de trading automatisé simulé à 1 076 traders humains de la plateforme Hyperliquid. Chaque trader est apparié à l’IA avec le même capital de départ et les mêmes dates. Les résultats se mesurent en gains, en baisse maximale et en mois perdants.
Voici les scores principaux, tels que publiés :
Part des gagnants : 31,4 % pour les traders, 88,6 % pour l’IA. Un compte est « gagnant » si la fenêtre se termine au-dessus de la mise de départ.
Comptes ayant perdu 90 % ou plus à un moment : 49,9 % contre 0 %. C’est l’écart le plus brutal de l’étude.
Baisse maximale médiane : 89,8 % pour les traders, 18,3 % pour l’IA. Elle mesure la plus forte chute depuis un sommet.
Part des mois perdant 5 % ou plus : 33,3 % contre 6,2 %. Les traders subissent un mois sur trois de forte perte.
Ce que deviennent 10 000 $ : 6 639 $ pour le trader médian, 12 255 $ pour l’IA. Cette médiane porte sur les mêmes dates.
Traders humains contre IA : choisissez une métrique
Traders humains (médiane de 1 076)
IA simulée Botsfolio
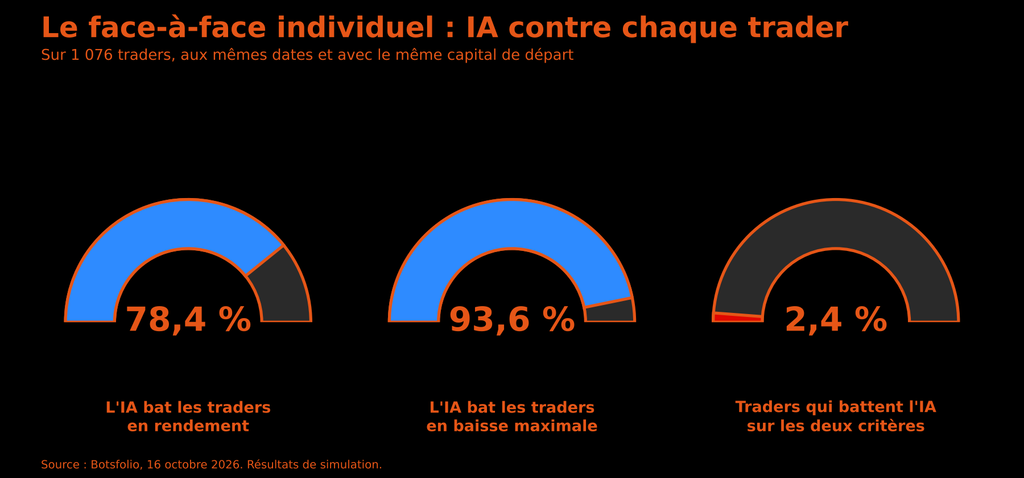
Le face-à-face individuel confirme cet écart. Selon Botsfolio, en 2026, l’IA a rapporté plus que 844 traders sur 1 076, soit 78,4 %. Elle a subi une baisse maximale plus faible que 1 007 d’entre eux, soit 93,6 %. Seuls 26 traders, 2,4 %, ont fait mieux qu’elle à la fois sur le rendement et sur la baisse maximale.
Un deuxième groupe mérite l’attention : 206 traders (19,1 %) ont gagné davantage que l’IA. Leur baisse maximale médiane atteignait 49 %, contre 10 % pour l’IA sur les mêmes dates. Ils ont pris beaucoup plus de risque pour gagner plus.
Botsfolio ajoute un chiffre choc. Pour les 844 traders que l’IA a surpassés, la perte cumulée de 74,9 millions de dollars serait devenue un gain de 45,1 millions. Gardez en tête que ce gain est une simulation. Personne n’a encaissé ces 45,1 millions.
À retenir : l’IA bat 78,4 % des traders en rendement et 93,6 % en baisse maximale. Presque tous ceux qui la battent en gains ont pris bien plus de risque qu’elle.
Comment le test a-t-il été construit ?
La méthode compte autant que le résultat. Voici les étapes, d’après l’étude et le résumé posté sur Reddit.
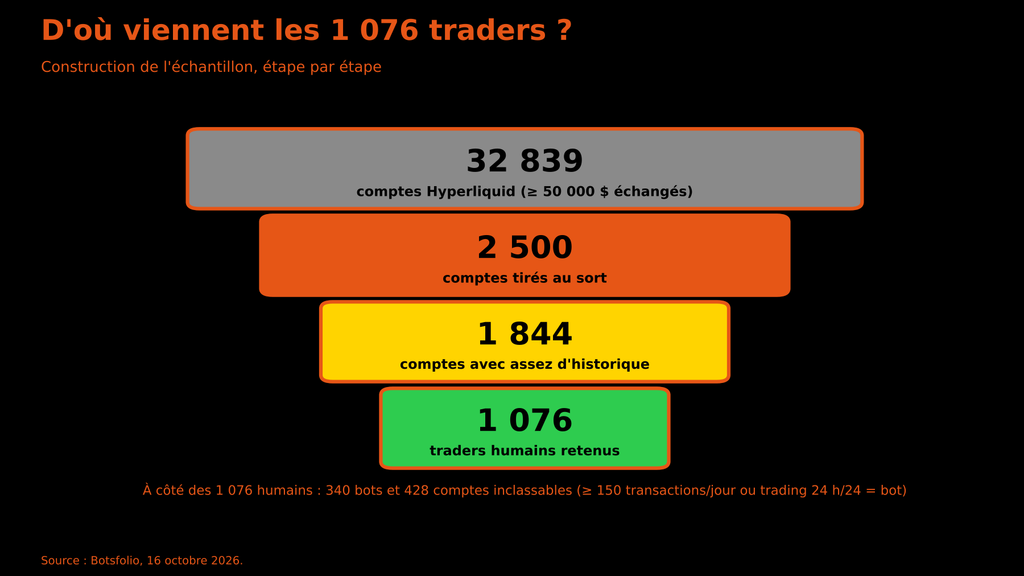
Point de départ : 32 839 comptes Hyperliquid ayant échangé au moins 50 000 $ depuis mai 2024. Hyperliquid est une plateforme crypto dont les transactions sont publiques sur la blockchain, ce qui rend l’analyse possible.
Tirage au sort de 2 500 comptes. Parmi eux, 1 844 avaient assez d’historique pour être mesurés.
Tri entre humains et bots. Un compte qui passe 150 transactions par jour ou plus, ou qui trade jour et nuit, est classé bot. Résultat : 1 076 humains, 340 bots et 428 comptes inclassables.
Une fenêtre propre à chaque trader. Elle court de sa première à sa dernière transaction, entre mai 2024 et octobre 2026. La durée typique est d’environ un an.
Une IA qui démarre avec le même capital, le même jour. Elle trade du BTC et de l’ETH au comptant, sans levier, avec 0,10 % de frais par transaction.
Les frais appellent une remarque. Selon l’étude, les traders ont payé un frais médian de 0,034 % par transaction, mesuré sur leurs vrais ordres. L’IA paie 0,10 %, soit environ trois fois plus. L’éditeur a donc désavantagé son propre produit sur ce point. C’est un bon point pour lui.
Autre bon point : une vérification. Botsfolio a reconstruit le profit de 59 comptes à partir des transactions réelles et du financement. Le verdict « a gagné ou perdu de l’argent » concordait pour 58 comptes sur 59.
Ces résultats se lisent comme ceux d’un backtest, c’est-à-dire d’un test d’une stratégie sur des données passées. Si le sujet vous est nouveau, mon guide pour backtester une stratégie de trading sans se planter explique les pièges de base.
À retenir : l’échantillon est large et la méthode plutôt soignée (frais plus lourds pour l’IA, vérification sur 59 comptes). Les failles ne viennent pas de l’échantillon, mais du test lui-même, comme on le voit plus bas.
Pourquoi la plupart des traders humains perdent-ils de l’argent ?
L’étude ne sort pas de nulle part. Elle rejoint plusieurs données sur le comportement des traders crypto, que Botsfolio cite dans son article. J’ai remonté chacune à sa source d’origine. Une quatrième statistique de Botsfolio, sur le positionnement des comptes Bybit, reste invérifiable : je ne la reprends pas.
19,1 milliards de dollars
liquidés en 24 heures le 10 octobre 2025, pour 1 621 284 traders (CoinGlass).
Le levier. Selon CoinGlass, relayé par PANews, le 10 octobre 2025, 1 621 284 traders ont été liquidés en 24 heures, pour 19,1 milliards de dollars. Environ 87 % des positions liquidées étaient des paris à la hausse. Une liquidation arrive quand la perte consomme la marge : le compte est fermé de force.
L’émotion. Selon l’enquête Kraken Crypto FOMO Survey 2024, menée auprès de 1 248 détenteurs de crypto aux États-Unis, 84 % disent avoir investi par peur de rater une hausse. 63 % reconnaissent que des décisions émotionnelles ont nui à leur portefeuille.
Le timing. Selon le BIS Bulletin n° 69 (Cornelli, Doerr, Frost et Gambacorta, 20 février 2023), une majorité d’utilisateurs d’applications crypto a perdu de l’argent sur son bitcoin entre août 2015 et décembre 2022, dans presque tous les pays. Les nouveaux utilisateurs arrivaient quand les prix avaient déjà monté.
Pour situer l’enjeu, l’étude cite aussi des analyses indépendantes de portefeuilles Hyperliquid. Elles trouvent entre 73 % et 86 % de comptes perdants sur des périodes plus courtes. Le chiffre de Botsfolio, 68,6 % de perdants, reste dans la même zone de gravité.
À retenir : levier, émotion et mauvais timing expliquent l’essentiel des pertes. Le chiffre de 68,6 % de perdants est cohérent avec les analyses indépendantes.
Partenaires recommandés
🦉
Hiboo Expert
L’outil d’analyse fondamentale incontournable pour évaluer la santé financière d’une action.
⚠️ Avertissement sur les risques :
Les options et les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l’effet de levier.
72 % des comptes d’investisseurs particuliers perdent de l’argent lorsqu’ils investissent sur les CFD avec IG.
Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre le risque élevé de perdre votre argent.
Certains liens présents sur cette page sont des liens d’affiliation et peuvent donner lieu à une rémunération, sans coût supplémentaire pour vous.
Qu’est-ce que le drawdown et pourquoi domine-t-il les résultats ?
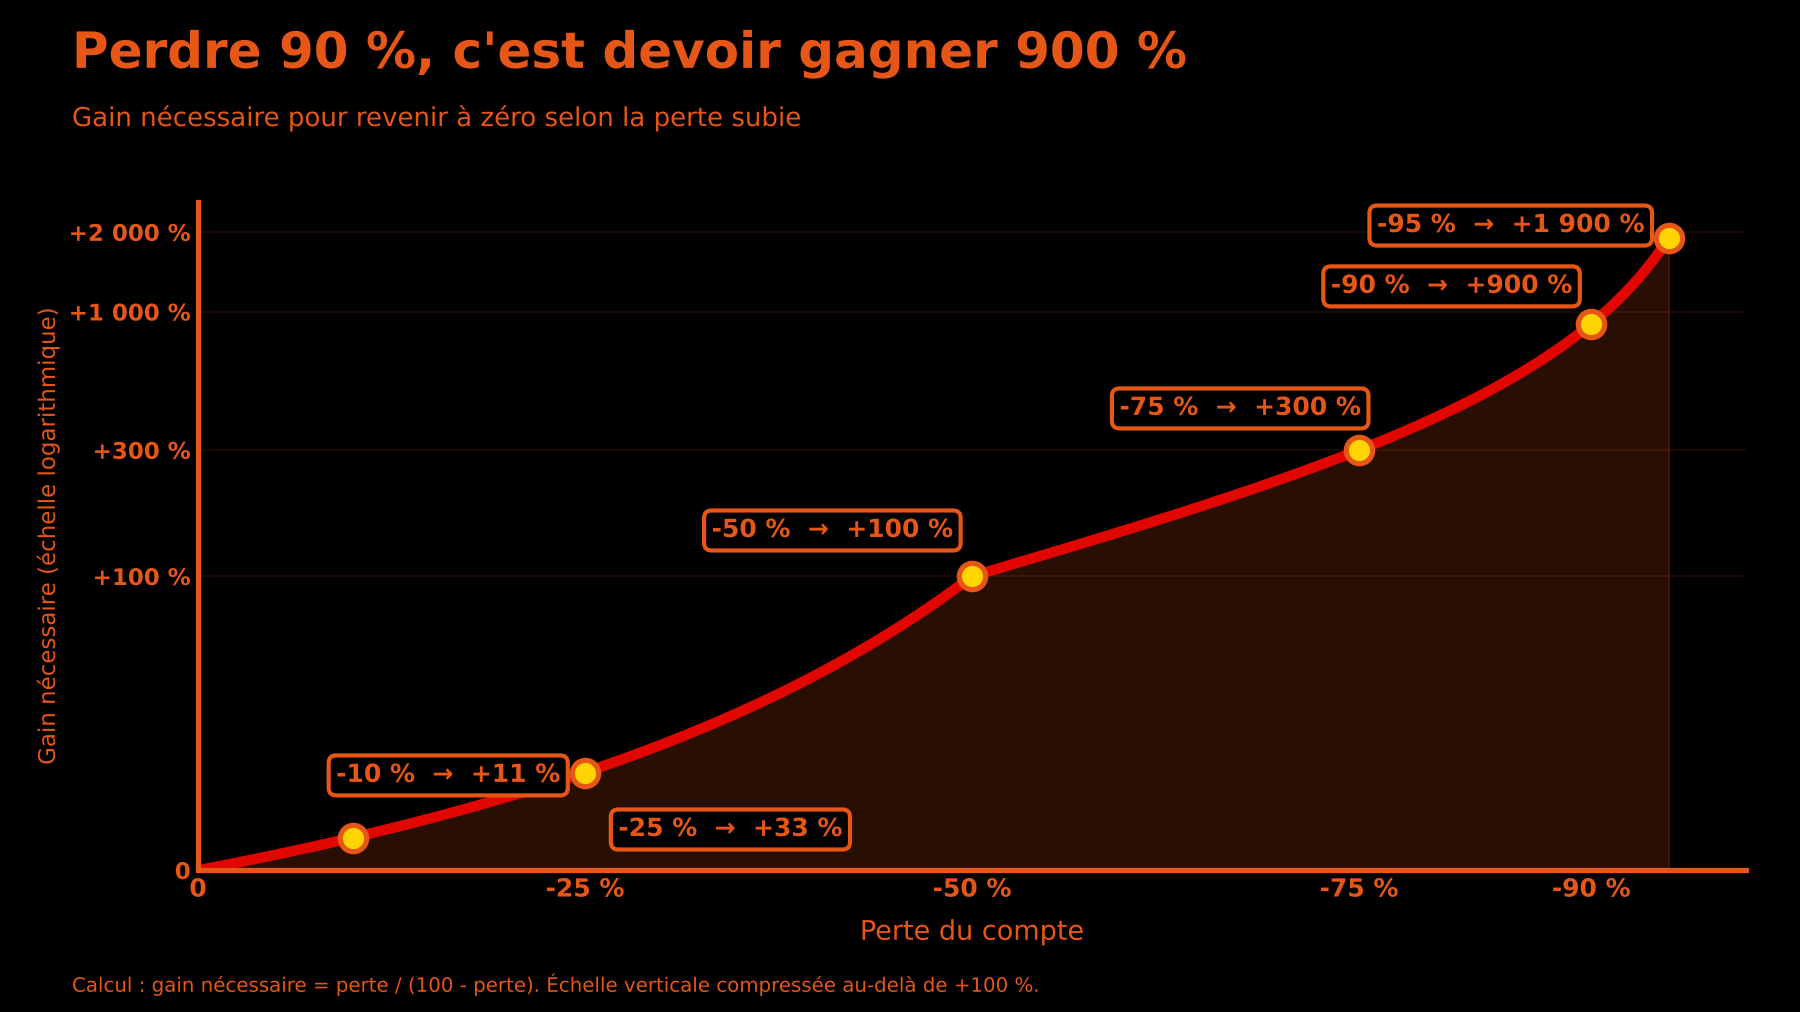
Définition. Le drawdown, ou baisse maximale, mesure la plus forte chute d’un compte entre un sommet et le creux qui suit. Une baisse de 50 % exige un gain de 100 % pour revenir au point de départ. Plus la chute est profonde, plus la remontée devient improbable.
Calculateur : quel gain pour revenir à l’équilibre ?
Capital restant5 000 $
Gain nécessaire+100 %
À regagner5 000 $
Une perte de 50 % exige un gain de 100 % pour revenir au point de départ.
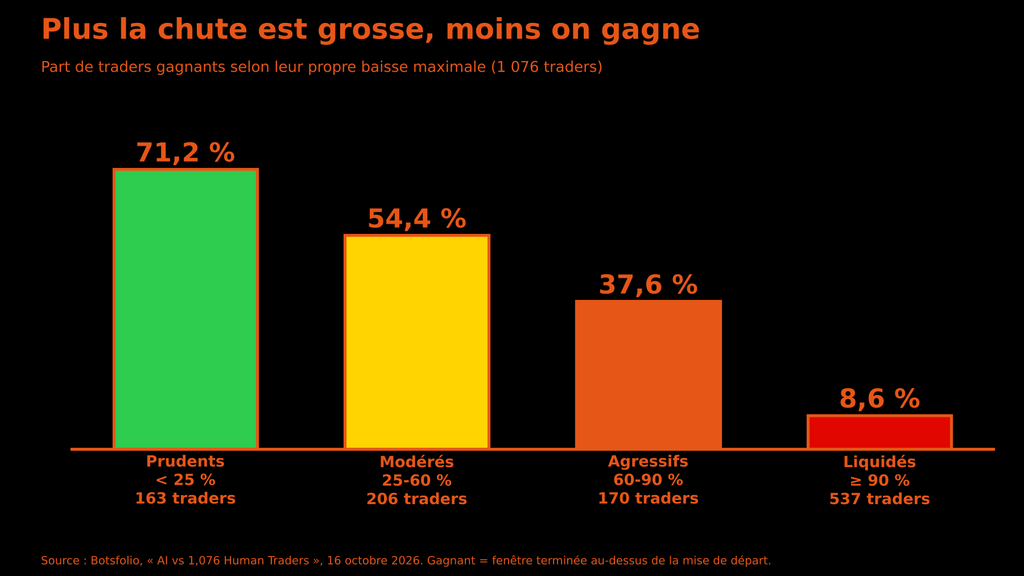
L’étude découpe les 1 076 traders selon leur propre baisse maximale. Le résultat parle de lui-même :
Prudents (baisse sous 25 %) : 163 traders, 71,2 % gagnants. 16 % d’entre eux ont battu l’IA sur le rendement et la baisse.
Modérés (25 % à 60 %) : 206 traders, 54,4 % gagnants. Aucun n’a battu l’IA sur les deux critères.
Agressifs (60 % à 90 %) : 170 traders, 37,6 % gagnants. Là non plus, personne ne l’a battue sur les deux critères.
Liquidés (90 % ou plus) : 537 traders, 8,6 % gagnants. C’est la moitié de l’échantillon.
La lecture est simple. Le talent d’entrée compte moins que la survie. Un trader qui évite les grosses chutes reste dans le jeu. Celui qui perd 90 % de son compte a besoin d’un gain de 900 % pour revenir à l’équilibre.
Ce constat explique pourquoi Botsfolio juge ses résultats en « rendement par point de baisse ». Selon l’éditeur, l’IA fait mieux que 85,4 % des traders sur ce ratio. Les professionnels connaissent cette logique depuis longtemps. Elle ressemble au ratio de Sharpe et au ratio rendement/drawdown, que je détaille dans ratio de Sharpe, drawdown et win/loss ratio et dans le drawdown maximum, ce signal d’alerte en bourse.
L’étude teste aussi une version « minimum de baisse » de son IA. Selon Botsfolio, sa baisse maximale typique est de 9 %. Elle a gagné de l’argent dans 72,5 % des fenêtres. Le gain médian n’est que de 3,3 % sur environ un an. Le compromis est clair : moins de chutes, moins de croissance.
À retenir : la part de gagnants passe de 71,2 % chez les prudents à 8,6 % chez les liquidés. La profondeur des baisses prédit le résultat mieux que n’importe quelle qualité d’entrée.
Que vaut vraiment cette étude ? Sept réserves
Les chiffres impressionnent. Ils méritent pourtant un examen sérieux. Voici ce qui me gêne, en m’appuyant sur le texte de l’étude et sur les critiques du fil r/algotrading. Plusieurs de ces réserves sont d’ailleurs reconnues par l’auteur lui-même. Les trois premières sont les plus lourdes : en voici le résumé, puis le détail.
Réserve
Le problème en une phrase
Gravité
1. Biais de look-ahead
Les règles actuelles sont rejouées sur un passé déjà connu. Seulement 8 jours hors échantillon.
Élevée
2. Simulation
L’IA ne trade pas d’argent réel. Aucun slippage n’est compté.
Moyenne
3. Spot contre levier
L’IA achète au comptant. Les traders jouent souvent à effet de levier.
Moyenne
1. Le biais de look-ahead
L’étude précise que les résultats de l’IA viennent des règles qu’elle applique aujourd’hui, testées sur les dates de chaque trader. Les règles actuelles sont donc rejouées sur un passé déjà connu. C’est la critique la plus forte du fil Reddit. Un utilisateur résume le problème ainsi : un système qui a déjà « lu » la fin de l’histoire peut paraître brillant.
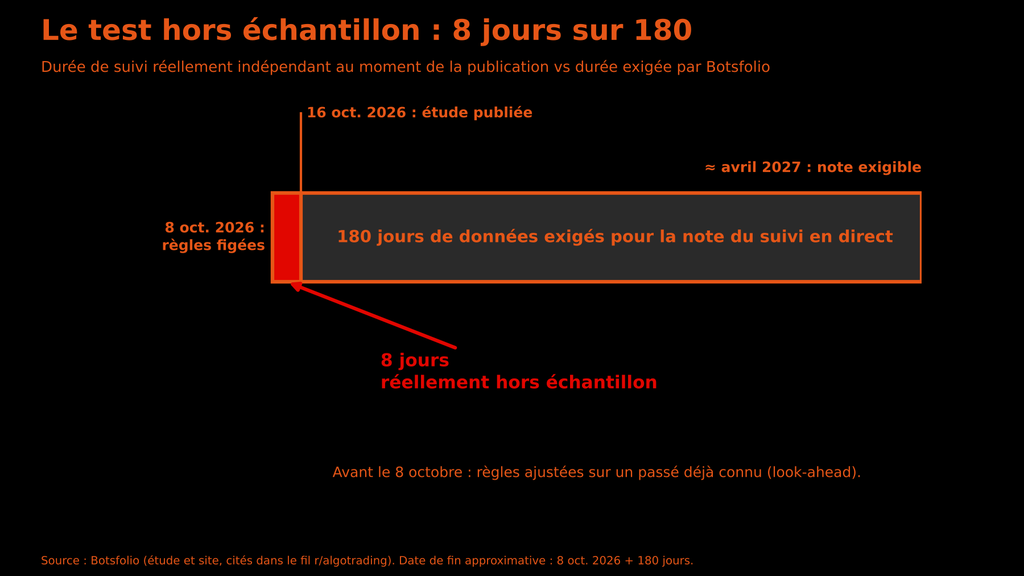
Un extrait du site, cité dans le fil, indique que les règles ont été figées le 8 octobre 2026. Le site précise que la note du suivi en direct attend 180 jours de données. L’étude est parue le 16 octobre. Le test réellement hors échantillon portait donc sur environ huit jours au moment de la publication.
Le sujet porte un nom : l’overfitting en trading algorithmique. Une stratégie ajustée sur le passé réussit sur le passé. Le marché réel se charge ensuite de la corriger.
2. Une simulation, pas des ordres réels
L’IA est « testée sur des prix réels » avec 0,10 % de frais. Ce n’est pas un compte réel. Le suivi public décrit lui aussi du paper trading, c’est-à-dire des transactions fictives sur des prix en direct. Un commentateur du fil demande d’ailleurs que l’auteur précise l’absence de slippage dans l’article. Le slippage est l’écart entre le prix attendu et le prix obtenu. Sur BTC et ETH au comptant, il reste modeste. Il n’est pas nul pour autant.
3. Spot sans levier contre traders à effet de levier
Les traders opéraient sur de nombreuses cryptos, souvent avec levier, sur des contrats perpétuels. L’IA achète et vend du BTC et de l’ETH au comptant. Les deux camps ne jouent pas au même jeu. L’étude assume cet écart, mais la comparaison reste inégale. Comparer un conducteur prudent à un pilote de rallye ne dit rien sur la qualité de la voiture.
Deux lecteurs du fil réclament donc une référence simple : le buy and hold sur BTC et ETH, calculé sur les mêmes dates, voire ajusté du risque. L’étude affiche cette référence pour cinq traders types. Sur l’ensemble des 1 076 fenêtres, elle indique que garder les deux cryptos aurait rapporté de l’argent dans 44,7 % des cas. La comparaison complète sur toute la population manque dans les résultats principaux. J’ai donc fait le calcul moi-même, plus bas. Pour comprendre pourquoi ce benchmark compte, lisez les dangers cachés du buy and hold passif et les limites de l’investissement passif.
Quatre autres réserves en bref
Réserve
Ce que montre l’étude
Pourquoi ça compte
4. Conflit d’intérêts
L’étude est publiée par l’éditeur du produit testé. Aucun audit indépendant n’est cité.
La partie intéressée choisit le protocole, les métriques et la présentation.
5. Métriques asymétriques
Le rendement des traders est rapporté à leur plus gros solde. Les baisses sont mesurées sur des relevés hebdomadaires. La marge d’erreur est d’environ 3 points.
L’auteur reconnaît que ces choix avantagent les traders. Ils compliquent quand même la comparaison.
6. Période favorable
La fenêtre court de mai 2024 à octobre 2026, une année faible pour BTC et ETH. Selon Botsfolio, la baisse typique de l’IA principale atteint environ 37 % en testant depuis chaque début de mois depuis 2018, contre 18,3 % ici. La version prudente passe de 11 % à 9 %.
Attendez-vous à des chutes plus profondes que celles du test.
7. Le mot « IA »
Dans l’étude, il désigne un système à règles fixes, pas un modèle de langage qui décide seul.
La performance vient de la gestion du risque, pas d’une prédiction des marchés. Un commentateur du fil reproche aussi au texte un style trop généré.
À retenir : le point faible n°1 est le biais de look-ahead : environ 8 jours hors échantillon contre 180 jours exigés par le suivi en direct. Tant que ce suivi n’existe pas, les 88,6 % restent une démonstration, pas une preuve.
Que donne un simple buy and hold BTC/ETH sur la même période ?
Sur la période de l’étude, un portefeuille 50/50 BTC/ETH finit en gain dans 42 % des fenêtres de 12 mois, avec une baisse maximale médiane de 36,8 %.
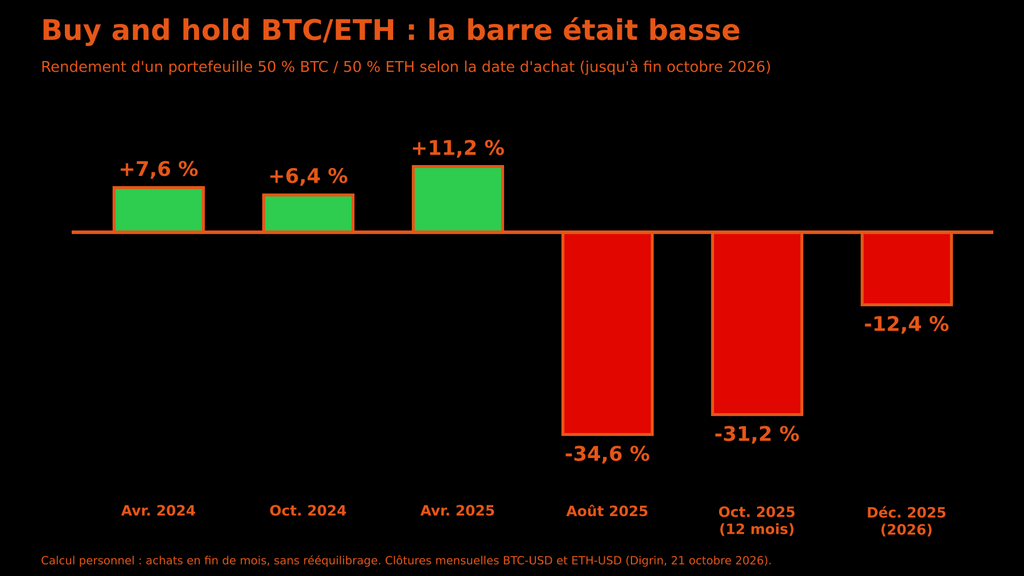
Les lecteurs du fil réclamaient cette référence. Je l’ai calculée moi-même. Méthode : 50 % de bitcoin et 50 % d’ether achetés en fin de mois, puis conservés sans rééquilibrage jusqu’aux derniers cours d’octobre 2026. J’utilise les clôtures mensuelles de BTC-USD et d’ETH-USD sur Digrin.
Fenêtre (achat en fin de mois)
Rendement du portefeuille 50/50
Baisse maximale (clôtures mensuelles)
Avril 2024 à octobre 2026
+7,6 %
54,4 %
Octobre 2024 à octobre 2026
+6,4 %
55,6 %
Avril 2025 à octobre 2026
+11,2 %
58,4 %
Août 2025 à octobre 2026
-34,6 %
55,1 %
Octobre 2025 à octobre 2026 (12 mois)
-31,2 %
52,9 %
Décembre 2025 à octobre 2026 (2026)
-12,4 %
40,1 %
Sur 25 fenêtres glissantes de 12 mois, commençant entre octobre 2023 et octobre 2025, le portefeuille 50/50 a fini en gain dans 52 % des cas. Le gain médian est de 2,4 % et la baisse maximale médiane de 32 %. Sur les 19 fenêtres démarrant à partir de fin avril 2024, soit la période de l’étude, 42 % finissent en gain. Le rendement médian tombe à -8,7 % et la baisse médiane monte à 36,8 %.
Mon calcul retombe sur le même ordre de grandeur que celui de Botsfolio. Selon l’étude, garder BTC et ETH aurait rapporté de l’argent dans 44,7 % des fenêtres. Pour 2026, je trouve -12,4 %, proche des -12,6 % que Botsfolio affiche pour le buy and hold.
Trois lectures s’en dégagent :
La période était faible. Le buy and hold a bien perdu en médiane sur la période de l’étude. L’argument d’une période défavorable tient.
Le comptant sans levier ne suffit pas à expliquer l’écart. La baisse médiane du buy and hold, entre 32 % et 37 %, dépasse nettement les 18,3 % de l’IA simulée. En simulation, cet écart ne vient donc pas du seul fait d’acheter au comptant sans levier : un simple portefeuille BTC/ETH au comptant tombe bien plus bas.
Ce calcul ne valide pas l’IA. Mes fenêtres ne sont pas celles des traders, mes baisses sont mensuelles et celles de Botsfolio hebdomadaires. Il montre seulement que la barre à franchir était basse sur cette période.
À retenir : le buy and hold BTC/ETH subit une baisse médiane de 32 % à 37 %, contre 18,3 % pour l’IA simulée et 89,8 % pour les traders. Le comptant seul ne fait pas la différence : les règles de gestion du risque comptent.
Ce que les bots et le test des LLM nous apprennent
Le fil Reddit contient deux résultats annexes plus intéressants que le titre.
43 % contre 31 %
des bots et des humains gagnants dans l’échantillon aléatoire. Un avantage réel, mais modeste.
Les bots font un peu mieux que les humains, sans miracle. Dans l’échantillon aléatoire, 43 % des bots ont gagné de l’argent, contre 31 % des humains. Au sommet du classement, la tendance s’inverse. Parmi le 1 % des comptes les plus rentables que l’équipe a pu classer, 53 étaient des bots et 25 des humains. Ces bots passaient en médiane 874 transactions par jour. L’automatisation haute fréquence paie, mais elle joue dans une autre catégorie que celle d’un investisseur particulier. Pour aller plus loin, voir trading algorithmique vs trading manuel en 10 questions.
Un LLM ne sait pas choisir les bonnes entrées. Selon l’auteur, l’équipe a présenté à Claude Opus 5.5 des images anonymisées de graphiques pour 499 transactions et lui a demandé lesquelles prendre. Les transactions choisies n’étaient pas mesurablement meilleures que des choix au hasard. Ce test dit quelque chose d’utile : l’IA ajoute peu quand elle essaie de prédire. Elle aide quand elle applique des règles de risque sans fatigue ni peur.
À retenir : l’IA aide à tenir des règles de risque, pas à prédire. Un LLM qui choisit des entrées sur des graphiques ne fait pas mieux que le hasard dans ce test.
« Ne pas exploser son compte » est-il un avantage compétitif ?
L’auteur du fil pose cette question à la communauté. Les réponses sont partagées. Un commentateur résume le scepticisme : préserver son capital a de la valeur, mais une stratégie à espérance négative perd quand même de l’argent, même exécutée avec discipline. C’est exact. Limiter les baisses ne suffit pas si le système ne gagne rien après frais.
Les chiffres de l’étude montrent pourtant quelque chose. Le groupe des prudents compte 71,2 % de gagnants. Celui des liquidés en compte 8,6 %. La survie n’est pas un avantage décoratif. Elle conditionne la possibilité même de gagner.
Cela ne prouve pas que l’IA de Botsfolio fonctionnera demain. Cela montre que l’avantage d’un investisseur particulier se joue ailleurs que dans la découverte de l’entrée parfaite.
Mon avis sur l’étude Botsfolio : une bonne idée, une preuve fragile
Je retiens une idée et je range le reste. L’idée : survivre compte plus que viser juste. Sur ce point, les données de 1 076 comptes rejoignent ce que j’écris depuis longtemps sur le drawdown. Un compte qui perd 90 % n’a presque aucune chance de revenir.
Ce doute sur les tests rejoués, je le tiens de mes propres essais sur ce blog. J’ai publié un backtest d’algorithme qui a explosé en vol et j’ai testé 5 151 portefeuilles pour voir ce qu’un rendement de 5 % par an sur 40 ans demande vraiment. Ces exercices m’ont appris à me méfier d’un résultat que personne n’a vérifié hors échantillon.
Le reste, je le classe en argument commercial tant que le suivi réel ne dépasse pas 180 jours. Les 88,6 % de gagnants ne disent rien de demain. Ils montrent qu’un achat comptant de BTC et d’ETH sans levier résiste mieux qu’un contrat perpétuel à effet de levier. Je n’ai pas besoin d’une IA pour le savoir.
Ma conclusion personnelle tient en une règle : je ne confierais pas un euro à un système dont les meilleurs chiffres viennent de règles rejouées sur un passé connu. Je confierais volontiers mon attention à la méthode : une baisse maximale fixée à l’avance, des frais comptés, un test sur données que le système n’a jamais vues.
📩
La Newsletter Raphaxelo
Stratégies quantitatives, backtests et algo trading — directement dans ta boîte mail.
Chargement des dernières newsletters…
☕
Soutenir le Labo
Ce contenu est gratuit et indépendant. Un café pour garder la machine en marche ?
Trois idées se dégagent, y compris pour ceux qui n’utiliseront jamais cette IA.
Fixer sa baisse maximale avant d’entrer. Décidez à l’avance du pourcentage de perte que vous acceptez. Un stop-loss posé à froid protège de l’émotion du moment. Voir risques financiers en trading : stop-loss et survie.
Connaître son profil avant de choisir un levier. Un investisseur qui ne supporte pas une chute de 30 % n’a rien à faire avec un levier de 10. Mon article sur comprendre son profil d’investisseur aide à y répondre.
Tester avant de risquer. Un compte démo, un backtest honnête et des données de marché fiables coûtent peu. Faites tourner vos règles sur une période que vous n’avez jamais regardée avant de leur confier de l’argent.
Une dernière précision. Je ne conseille ni Botsfolio ni aucun autre produit. Cet article est une analyse à but informatif. Trader des cryptomonnaies expose à des pertes, parfois totales. Les performances passées, et plus encore les performances simulées, ne préjugent pas des résultats futurs.
FAQ : IA vs traders humains
L’IA peut-elle battre les traders humains ?
Dans l’étude Botsfolio, oui, en simulation. Selon Botsfolio, en 2026, l’IA a rapporté plus que 78,4 % de 1 076 traders et subi une baisse maximale plus faible que 93,6 % d’entre eux. Ces résultats viennent d’un test publié par l’éditeur, avec des règles rejouées sur le passé. Ils ne prouvent pas une performance future en conditions réelles.
Qu’est-ce que Botsfolio ?
Botsfolio est l’éditeur d’un système de trading automatisé, fondé par Jay Sharma. Il a publié le 16 octobre 2026 l’étude « AI vs 1,076 Human Traders », qui compare son IA simulée à des traders de la plateforme Hyperliquid. Son suivi public repose sur du paper trading.
Combien de traders crypto perdent de l’argent ?
Selon Botsfolio, 68,6 % des 1 076 traders de l’échantillon ont terminé sous leur mise de départ. Des analyses indépendantes de portefeuilles Hyperliquid, citées dans l’étude, trouvent entre 73 % et 86 % de comptes perdants sur des périodes plus courtes. Le levier et les décisions émotionnelles expliquent une grande partie de ces pertes.
Qu’est-ce que la baisse maximale (drawdown) ?
La baisse maximale est la plus forte chute d’un compte entre un sommet et le creux suivant, exprimée en pourcentage. Une baisse de 50 % demande un gain de 100 % pour revenir au point de départ. Elle sert à mesurer le risque réellement subi, au-delà du seul rendement.
Cette IA a-t-elle tradé avec de l’argent réel dans le test ?
Non. Les résultats de l’IA viennent d’une simulation sur des prix réels avec 0,10 % de frais par transaction. Les traders, eux, utilisaient de l’argent réel sur Hyperliquid. Le suivi public de l’IA repose sur du paper trading, c’est-à-dire des transactions fictives sur des prix en direct.
Le buy and hold BTC/ETH bat-il les traders ?
Souvent, en part de gagnants, mais au prix de fortes baisses. Selon Botsfolio, garder BTC et ETH aurait rapporté de l’argent dans 44,7 % des fenêtres, contre 31,4 % de traders gagnants. Mon calcul sur un portefeuille 50/50 trouve 42 % de fenêtres gagnantes depuis fin avril 2024, avec une baisse maximale médiane de 36,8 %. Les fenêtres diffèrent de celles des traders : la comparaison reste indicative.
Faut-il utiliser une IA pour trader ?
Une IA qui applique des règles strictes peut limiter les erreurs émotionnelles et les grosses baisses. Elle ne garantit aucun gain. Vérifiez toujours les frais, le slippage, la période testée et l’existence d’un suivi réel avant de lui confier de l’argent.
Giulio Cornelli, Sebastian Doerr, Jon Frost et Leonardo Gambacorta, « Crypto shocks and retail losses », BIS Bulletin n° 69, 20 février 2023.
Clôtures mensuelles BTC-USD et ETH-USD, Digrin, consultées le 21 octobre 2026.
Aidez-moi à diffuser le message, partagez !
À propos de l'auteur
⚡
Raphaxelo
Je code des algorithmes, je backteste des stratégies et je partage ce que la data révèle vraiment sur les marchés. Zéro promesse de richesse — que de la méthode, du code et des chiffres vérifiables.